FlexFunds: ¿Cómo proteger los márgenes cuando los clientes exigen más?

10 NOV, 2026
Por Marianna López de Flexfunds


- El crecimiento de los activos bajo gestión no garantiza mayores beneficios, especialmente ante la reducción de honorarios y el aumento de los costes operativos.
- La personalización, la diversificación y la calidad del asesoramiento adquieren mayor importancia para captar y retener clientes.
- La securitización de activos y plataformas como FlexFunds permiten reducir cargas operativas, facilitar el crecimiento y mantener el control sobre las estrategias de inversión.
La presión sobre los fees, los costes operativos, incluidos regulatorios y cumplimiento normativos, y las mayores exigencias de los clientes obliga a gestores de activos, gestores patrimoniales y asesores de inversión a revisar sus modelos de negocio. El reto es mejorar la eficiencia sin sacrificar la calidad del servicio.
La industria de gestión de activos continúa creciendo, pero no necesariamente su rentabilidad. Según el Global Asset Management Report 2026 de Boston Consulting Group (BCG), los activos globales bajo gestión alcanzaron US$147 billones en 2025, un 11 % más que el año anterior. Más del 80 % del crecimiento de los ingresos brutos, sin embargo, provino de la apreciación de los mercados y no de la captación de nuevos activos.
La presión sobre los márgenes, más allá del crecimiento de los activos
BCG señala que, entre 2010 y 2025, los ingresos de la industria global de Asset Management crecieron a una tasa anual del 5,1 %, frente al 5,4 % de los costes. Además, las comisiones institucionales han disminuido aproximadamente un 3 % anual.
En Wealth Management, el informe Building Profit Resilience in European Private Banking, publicado por McKinsey en junio de 2026, muestra que el margen de ingresos sobre activos bajo gestión de la banca privada europea cayó de 76 puntos básicos en 2024 a 73 en 2025.
Aunque los modelos de negocio difieren, ambos estudios apuntan a un problema común: administrar más activos no garantiza una mejora proporcional de la rentabilidad, especialmente cuando los ingresos dependen del comportamiento de los mercados y los costes siguen aumentando.
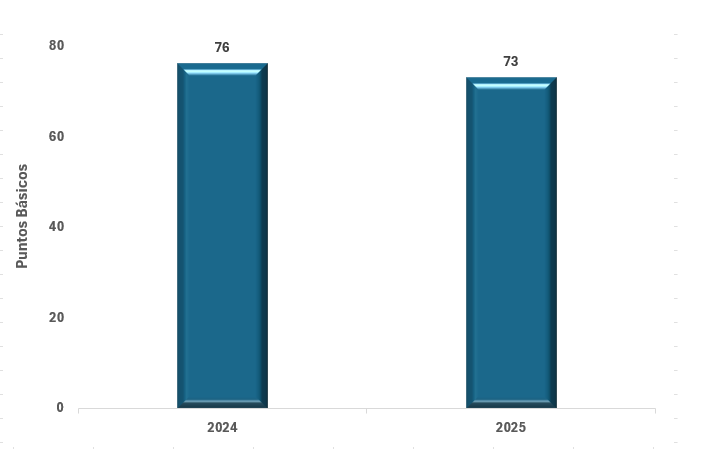
Fuente: Elaboración propia a partir de McKinsey & Company, «Building Profit Resilience in European Private Banking», junio de 2026.
Clientes más exigentes y mayor competencia por sus activos
La presión sobre los márgenes coincide con nuevas expectativas de los clientes. El 2026 EY Global Wealth Management Industry Report revela que el 45 % de los clientes patrimoniales planea trasladar entre el 25 % y el 50 % de sus activos a otros proveedores. Las entidades no solo compiten por captar nuevos patrimonios, sino también por retener los que ya administran.
La calidad del asesoramiento, la personalización y la diversificación adquieren mayor importancia. Los clientes buscan respuestas a necesidades patrimoniales, fiscales y sucesorias, acompañadas de una experiencia de servicio ágil y consistente.
Para gestores de activos y asesores de inversión, esto supone mayores exigencias de seguimiento y administración de carteras. Los broker-dealers, por su parte, necesitan plataformas capaces de incorporar distintos vehículos sin añadir complejidad operativa. La dificultad consiste en responder a estas demandas sin multiplicar los recursos por cada nuevo cliente o estrategia.
La eficiencia operativa como factor de competitividad
Según BCG Expand, en Wealth Management Update: Competing Under New Rules (marzo de 2026), entre el 55 % y el 60 % de los gastos de una firma típica de Wealth Management corresponde a funciones distintas de la atención comercial directa.
La ejecución de operaciones, las conciliaciones, el seguimiento de carteras y la coordinación con proveedores consumen recursos, particularmente cuando crece el número de cuentas. La automatización y el apoyo en plataformas especializadas pueden simplificar estos procesos y liberar capacidad para la gestión de inversiones y la atención al cliente. No se trata únicamente de contener gastos, sino de crecer sin reproducir internamente cada función.
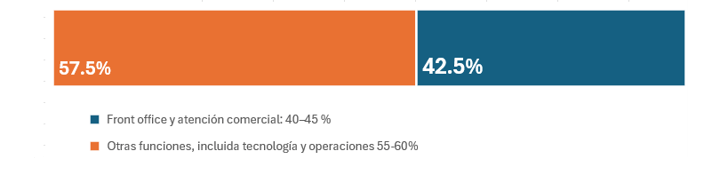
Fuente: Elaboración propia a partir de BCG Expand, Wealth Management Update: Competing Under New Rules, marzo de 2026.
La eficiencia deja de ser una responsabilidad exclusivamente administrativa y pasa a formar parte de las decisiones estratégicas de las instituciones financieras.
Vehículos de inversión para reducir las cargas operativas
La implementación de estrategias también influye en la eficiencia del gestor. Administrar múltiples cuentas bajo una misma estrategia puede requerir operaciones individuales y procesos administrativos que se multiplican a medida que crece el negocio. Los costes de ejecución incrementan exponencialmente, así como la posibilidad de errores en la implementación.
La securitización de activos permite abordar parte de esta complejidad mediante el reempaquetamiento de estrategias en vehículos de inversión con identificación propia, que pueden integrarse en infraestructuras financieras internacionales.
FlexFunds facilita la emisión y administración de vehículos de inversión de oferta privada, contribuyendo a reducir las cargas operativas de gestores y asesores financieros, entre otros al permitir la gestión centralizada de cuentas manejadas por separado.
A través de FlexPortfolio, una estrategia compuesta por activos líquidos puede implementarse mediante un ETP con ISIN propio. Así, distintas cuentas pueden mantener exposición a una cartera mediante una sola orden por cuenta, en lugar de ejecutar individualmente cada uno de los activos que la integran.
Este modelo simplifica la implementación y el seguimiento de las carteras, mientras el gestor mantiene el control sobre la estrategia y las decisiones de inversión.
La plataforma de FlexFunds incorpora servicios de emisión, valoración, administración, custodia y liquidación internacional mediante proveedores especializados. Las instituciones pueden apoyarse así en una infraestructura existente, sin desarrollar internamente todas estas capacidades.
Aunque su conveniencia depende de las características y costes de cada estrategia, estos vehículos pueden facilitar el crecimiento sin incrementar proporcionalmente las cargas operativas.
Proteger los márgenes sin sacrificar el servicio
Para gestores de activos, asesores y bróker dealers, mejorar la eficiencia operativa puede liberar recursos para el análisis, la gestión de inversiones y la relación con sus clientes. En una industria donde los márgenes son cada vez más sensibles a los costes, el desafío no será únicamente administrar más patrimonio, sino hacerlo sin que la complejidad operativa limite la calidad del servicio ni las posibilidades de crecimiento.
FlexFunds está especializado en la emisión de vehículos de inversión (ETP) mediante securitización de activos, contribuyendo a reducir las cargas operativas de los gestores. Conozca cómo nuestra plataforma puede facilitar la distribución internacional de sus estrategias de inversión y apoyar el crecimiento de su negocio.
Para conocer las alternativas disponibles y evaluar cuál se adapta mejor a sus necesidades, contacte con nuestro equipo en [email protected].
Artículos relacionados
 Encuesta de BlackRock revela que los mercados privados están firmemente consolidados en las carteras de las aseguradoras
Por Fabián Tiscornia