Cómo las crisis globales moldearon la independencia de los bancos centrales
4 DIC, 2025
Por Vontobel Asset Management


Autores: Andrew Jackson, director de inversiones y director de Fixed Income boutique (Vontobel) y Christopher Koslowski, estratega sénior de inversiones (Vontobel)
Durante la Primera Guerra Mundial (1914–1918), la Reserva Federal desempeñó un papel importante en la estabilización de la economía y el apoyo al esfuerzo bélico. Se vendieron al público los llamados Liberty Bonds para recaudar fondos destinados a gastos militares. El aumento del gasto público y la mayor demanda de bienes ejercieron presión al alza sobre los precios. La Fed intentó gestionar esta situación influyendo en los tipos de interés y en las condiciones de crédito, aunque en ese momento sus herramientas aún eran limitadas.
La Primera Guerra Mundial supuso un punto de inflexión importante en la política monetaria, ya que muchos países (por ejemplo, Reino Unido, Alemania y Francia) abandonaron el patrón oro para emitir más papel moneda y financiar así un mayor gasto. La inflación resultante fue un claro recordatorio de los riesgos que conlleva que los gobiernos ordenen a sus propios bancos centrales imprimir dinero a discreción.
En los años posteriores a la guerra, el concepto de independencia de los bancos centrales comenzó a consolidarse. Esta idea recalcaba que los bancos centrales debían tener autonomía para fijar los tipos de interés y las políticas monetarias sin injerencias políticas de corto plazo.
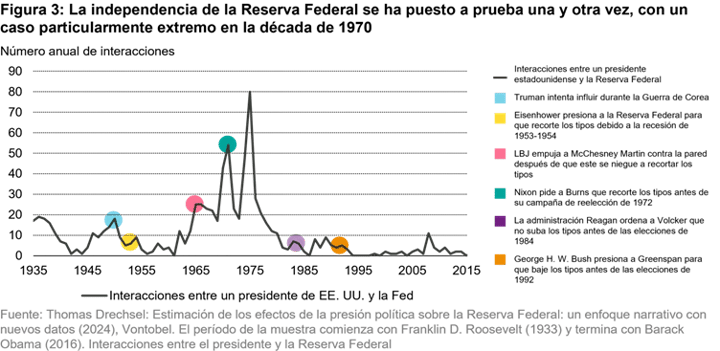
A pesar de la creciente conciencia sobre la importancia de la independencia de los bancos centrales, el colapso económico de la década de 1930 y la Segunda Guerra Mundial llevaron a que los gobiernos volvieran a ejercer un mayor control sobre los bancos centrales. Esto se hizo para abordar el desempleo y la deflación (durante la Gran Depresión) o para financiar el gasto público (durante la guerra). Tras el establecimiento del sistema de Bretton Woods (1944), los bancos centrales desempeñaron un papel fundamental en el mantenimiento de los tipos de cambio fijos. Como tenían que defender los tipos de cambio fijos, su independencia seguía siendo limitada. En las décadas siguientes, la presión política sobre los bancos centrales se intensificó, especialmente en Estados Unidos (figura 3).
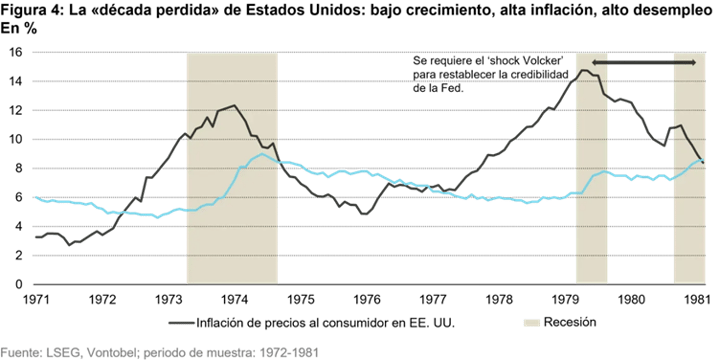
No fue hasta el denominado Volcker Shock (1979–1982) cuando Estados Unidos logró restaurar la credibilidad de la Fed (figura 4). Nombrado presidente en 1979, Paul Volcker subió de manera agresiva los tipos aproximadamente del 10 por ciento al 20 por ciento, lo que desencadenó una doble recesión. Al hacerlo, Volcker resistió la presión política tanto del presidente demócrata Carter (quien lo nombró) como del presidente republicano Reagan (que no estaba contento con la recesión que «heredó»).
La era de la reforma de los bancos centrales y la adopción del inflation targeting
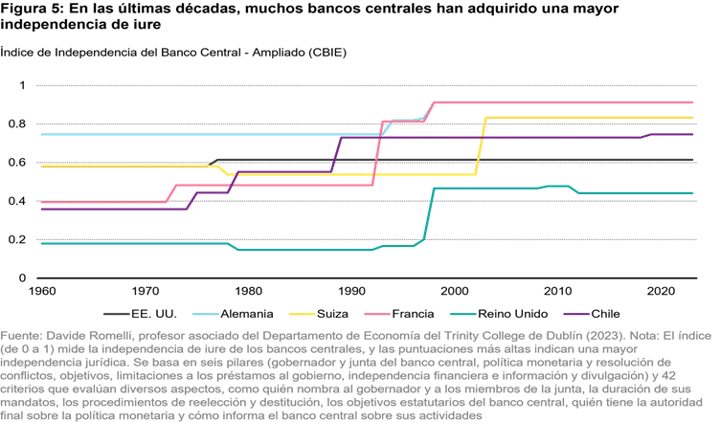
La década de 1990 y principios de los años 2000 son ampliamente consideradas como la «edad de oro» de la independencia de los bancos centrales (figura 5). Cuatro factores contribuyeron a esta tendencia:
- Muchos países promulgaron reformas legales o disposiciones en tratados que definieron explícitamente la independencia de los bancos centrales, como el Tratado de Maastricht de 1992.
- A muchos bancos centrales se les asignaron mandatos claros y enfocados. La implementación del llamado inflating targeting como marco político clave fue, sin duda, uno de los avances más significativos, ya que permitió a los bancos centrales priorizar la gestión de la inflación reduciendo así el margen para la injerencia política.
- A muchos gobernadores y miembros de los consejos de administración de los bancos centrales se les concedían a menudo mandatos más largos y no renovables para protegerlos de la influencia política.
- Los bancos centrales también comenzaron a hacer hincapié en una mayor transparencia y rendición de cuentas para fomentar la confianza del público.
Avances y desafíos: lecciones de Chile y Turquía
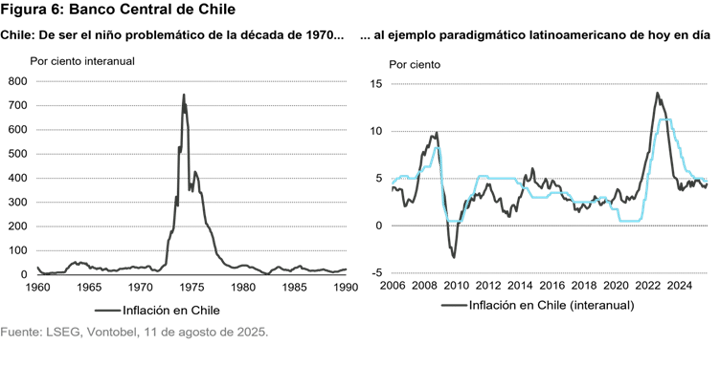
Estos cambios positivos no se limitaron a los mercados desarrollados. De hecho, economías emergentes como Chile son recordatorios contundentes de cómo las crisis pasadas pueden impulsar avances significativos. A comienzos de la década de 1970, Chile sufría un bajo crecimiento económico, elevados déficits fiscales e inflación de tres dígitos, mientras que los tipos de interés reales eran negativos (es decir, acomodaticios). El impulso del gobierno militar hacia una desregulación y liberalización rápidas, junto con un tipo de cambio sobrevalorado, derivó en una profunda crisis económica y bancaria a principios de los años ochenta. Al Banco Central de Chile se le otorgó independencia en 1989 y comenzó a implementar un régimen de metas de inflación a comienzos de los años noventa. Hoy en día, es considerado uno de los bancos centrales más independientes y estables de la región.
A pesar de estos avances, es evidente que el papel de muchos bancos centrales ha vuelto a transformarse. La crisis financiera global (2007–2009), la crisis de la zona euro (2009–2010) y la crisis de la Covid-19 (2020) obligaron a numerosos bancos centrales a asumir funciones más amplias: ya no solo se esperaba que actuaran como prestamistas de última instancia para estabilizar instituciones financieras (por ejemplo, mediante rescates), sino también que emplearan herramientas monetarias no convencionales (como expansión cuantitativa) para respaldar la recuperación posterior a la crisis. Estas funciones ampliadas difuminaron, en cierta medida, la frontera entre la política monetaria y la fiscal, ya que los gobiernos pasaron a depender cada vez más de los bancos centrales para financiar déficits y estabilizar los mercados.
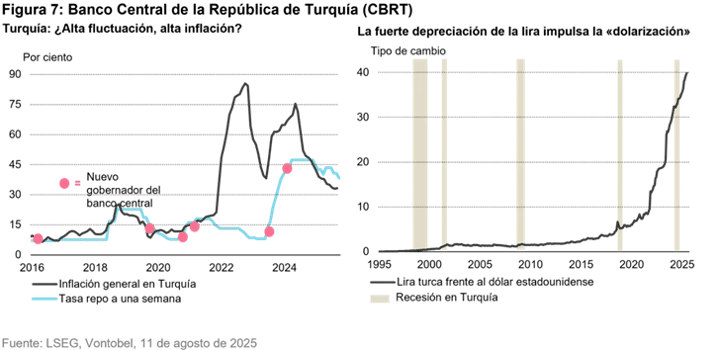
Turquía ofrece uno de los ejemplos más claros de cómo la interferencia política puede socavar un banco central y desestabilizar una economía. Aunque el Banco Central de la República de Turquía (CBRT) es formalmente independiente, su gobernador puede ser nombrado o destituido a discreción del presidente. El presidente Recep Tayyip Erdoğan, conocido por su creencia poco ortodoxa de que reducir los tipos de interés disminuye la inflación, ha destituido a cinco gobernadores del CBRT desde 2019, incluido uno apenas dos días después de una subida de tipos. Esto ha provocado una inflación de dos dígitos, fuga de capitales y una dolarización generalizada de la economía.