¿Es este el momento de los CLO?

5 NOV, 2026


Autor: Aza Teeuwen, socio y codirector de ABS, TwentyFour AM (boutique de Vontobel)
Las obligaciones de préstamos garantizados (CLO) compiten cada vez más con los mercados más tradicionales por su inclusión en las carteras de renta fija en Europa.
Las CLO —que ofrecen exposición a un amplio conjunto de préstamos corporativos garantizados de primer rango a través de tramos de bonos con distintos niveles de riesgo— suelen ofrecer rendimientos más elevados que los bonos corporativos en todos los niveles de calificación, a pesar de que su historial de rendimiento crediticio es mejor que el de los bonos de alto rendimiento.
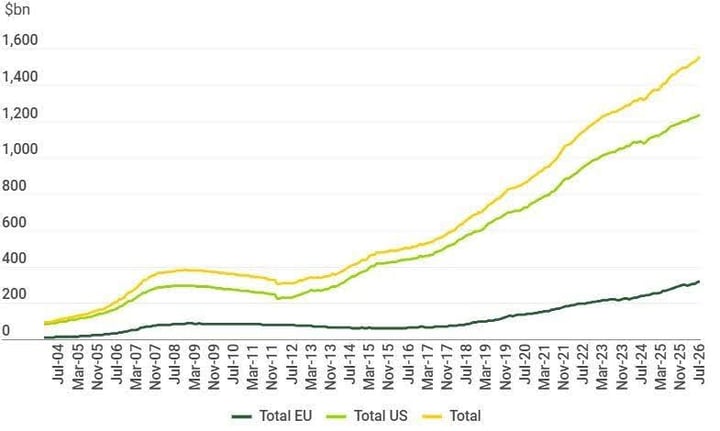
El mercado mundial de CLO ya está experimentando un fuerte impulso de crecimiento, con una base de inversores cada vez más amplia que está impulsando una emisión récord en Europa, que complementa un mercado bien consolidado de 1,1 billones de dólares en EE. UU.
A partir de enero de 2027, los CLO europeos deberían disfrutar de un nuevo impulso, ya que una importante recalibración de la normativa Solvencia II reabre esta clase de activos a las compañías de seguros y otros cambios normativos reducen las barreras de entrada para otros compradores.
¿Un punto de inflexión para los CLO europeos?
En junio de 2025, la Comisión Europea aprobó un amplio paquete de reformas destinadas a reajustar la normativa sobre titulizaciones, incluidos los CLO, para reflejar mejor su riesgo subyacente.
Este paquete, tan esperado, aborda lo que muchos consideran una corrección excesiva por parte de la normativa europea tras la crisis financiera mundial de 2008, que no distinguió entre las malas prácticas de suscripción del mercado hipotecario subprime estadounidense y el comportamiento estructuralmente sólido y con bajas pérdidas de los mercados de titulización europeos.
Este cambio armoniza mejor el tratamiento de capital de estas titulizaciones con sus datos empíricos de riesgo, corrigiendo las distorsiones del marco actual, que considera que algunos activos, demostrablemente más seguros, son más arriesgados que los bonos corporativos.
En el caso de los CLO, el cambio más significativo se refiere a los requisitos de capital para las aseguradoras en el marco de Solvencia II, ya que el requisito de capital para los títulos de CLO de mayor rango con calificación AAA se reducirá 4,6 veces a partir de enero de 2027. Este cambio debería hacer que los CLO resulten mucho más atractivos para las aseguradoras, cuyas inversiones en los mercados europeos de titulización han caído de un 7-9% estimado antes de 2008 a prácticamente cero en la actualidad.
Incluso un modesto aumento de las inversiones en CLO por parte de las aseguradoras europeas, que cuentan con unos activos de alrededor de 9 billones de euros¹, contribuiría de manera significativa a la profundidad de la demanda. Una encuesta realizada por bfinance a 20 aseguradoras europeas reveló que más de la mitad de los encuestados tenían como objetivo aumentar sus inversiones hasta un 5 % para finales de 2027.²
Esperamos que el peso de la demanda de seguros mejore la liquidez y favorezca los diferenciales a medio plazo, con evidentes beneficios potenciales para quienes se adelanten. En nuestra opinión, este puede ser un momento oportuno para que los inversores vuelvan a considerar una clase de activos que, desde hace tiempo, consideramos que presenta uno de los perfiles de riesgo-rentabilidad más atractivos del mercado de renta fija.
Una exposición estructurada a préstamos corporativos senior garantizados
En resumen, un CLO ofrece exposición a una amplia cartera de préstamos corporativos sénior garantizados gestionada de forma activa, y la adquisición de dicha cartera se financia mediante la venta de bonos a los inversores.
Estos bonos se emiten en capas, o tramos, que presentan diferentes calificaciones crediticias y rendimientos en función de su rango de prelación y nivel de riesgo (véase el gráfico 1). El tramo de mayor prelación cuenta con una calificación AAA; por debajo se encuentran los tramos con calificaciones AA, A, BBB, BB y B, seguidos de una parte de capital que absorbe las pérdidas en primer lugar.
Gráfico 1: La estructura de un CLO
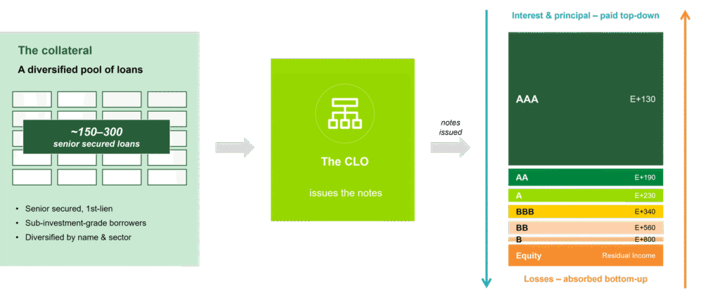
Las carteras de préstamos de los CLO se gestionan de forma activa. El gestor del CLO selecciona un gran número de préstamos (normalmente entre 150 y 300) concedidos a empresas de diferentes zonas geográficas y sectores para construir una cartera diversificada, lo que ayuda a mitigar el riesgo de impago y de recuperación que presentan las empresas individuales de la cartera.
El gestor de CLO puede adquirir o enajenar préstamos con el fin de optimizar la rentabilidad, pero está sujeto a estrictas limitaciones en cuanto al tipo, la calidad y las características subyacentes de los activos.
Ventajas potenciales para los inversores
Los inversores que incluyen CLO en su cartera de renta fija pueden beneficiarse de varias características distintivas de esta clase de activos.
Prima de rendimiento: los CLO suelen ofrecer rendimientos considerablemente más altos que la deuda corporativa con calificación similar; por ejemplo, los rendimientos de los CLO con calificación AAA suelen ser equivalentes a los de los bonos corporativos con calificación BBB.
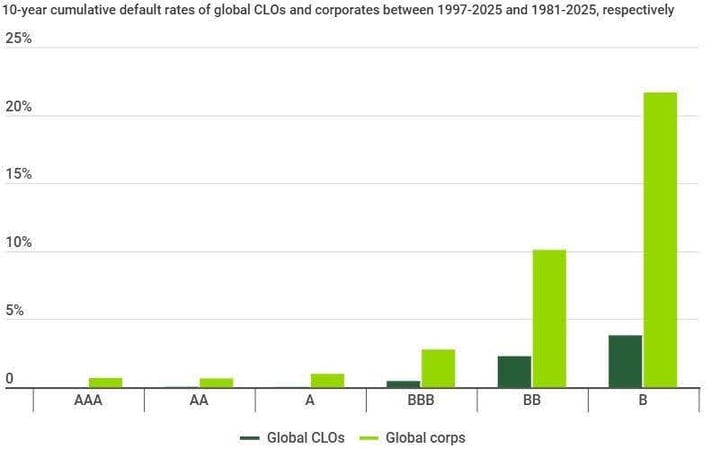
Bajo riesgo de impago: los impagos de los CLO han sido extremadamente raros; ningún tramo con calificación AAA ha entrado nunca en impago y la tasa de impago anual de los tramos con calificación inferior a «investment grade» nunca ha superado el 1 %.
Tipo de interés variable: los bonos de los CLO son, en su mayoría, de tipo variable, lo que ayuda a reducir la exposición a las variaciones de los tipos de interés y proporciona una cobertura frente a la inflación.
Diversificación: las carteras de CLO suelen estar bien diversificadas por zonas geográficas y sectores, y han mostrado una baja correlación con los bonos corporativos con calificación de inversión, los bonos del Estado y las acciones.
Flexibilidad: los CLO se componen de múltiples tramos de bonos con diferentes calificaciones y rendimientos, por lo que los inversores pueden adaptar su exposición a su propio apetito de riesgo.
Un mercado de 1,5 billones de dólares en el que Europa va a la zaga
El volumen del mercado de CLO se estancó tras la crisis financiera mundial, a medida que se reducía la demanda de inversiones titulizadas (véase el gráfico 2). En 2010 comenzó en EE. UU. una nueva era, denominada «CLO 2.0», con operaciones estructuradas para reducir el riesgo de los tenedores de bonos. En comparación con las operaciones anteriores a la crisis (conocidas como CLO 1.0), estos CLO de nueva generación suelen caracterizarse por un menor apalancamiento, una mayor subordinación y criterios de calificación y garantías más estrictos.
La era del CLO 2.0 en Europa comenzó en 2013, y el mercado ha crecido con fuerza en los últimos años para satisfacer la creciente demanda de los inversores, con un récord de 60.000 millones de euros en nuevas operaciones emitidas en 2025.³
Gráfico 2: CLO en circulación a nivel mundial
CLO estadounidenses frente a europeos
Aunque los CLO estadounidenses y europeos suelen tener estructuras muy similares, existen diferencias importantes en los perfiles de riesgo-rentabilidad de ambos mercados.
Una diferencia importante es la retención de riesgo. En Europa, la normativa exige a los gestores de CLO que retengan una participación económica mínima del 5% en cada CLO que emitan, con el fin de garantizar la alineación de intereses con los inversores. Los CLO estadounidenses están, en la práctica, exentos de las normas de retención de riesgo desde 2018, aunque algunos emisores cumplen voluntariamente este requisito para aumentar la tranquilidad de los tenedores de bonos.
En cuanto a las garantías, las carteras de los CLO europeos suelen tener mayores exposiciones con calificación «B» que sus homólogos estadounidenses. Los CLO estadounidenses suelen estar más diversificados por sectores, pero los gestores estadounidenses tienden a utilizar un mayor apalancamiento en las estructuras de sus operaciones. Los CLO estadounidenses tienen una mayor exposición a los sectores de las tecnologías de la información y el software, lo que hace que los riesgos de crédito relacionados con la inteligencia artificial sean más relevantes, mientras que los CLO europeos tienen una mayor exposición a los sectores sanitario, químico y de las telecomunicaciones.⁴
Históricamente, los CLO europeos han obtenido, en general, mejores resultados durante los periodos de debilidad; registraron menores pérdidas durante la crisis financiera mundial y sufrieron menos rebajas de calificación durante la pandemia de la COVID-19.
En nuestra opinión, una estrategia de CLO no debería limitarse a uno de estos mercados, ya que un enfoque global puede aportar beneficios significativos en términos de liquidez y diversificación.
Aunque, en general, solemos preferir el perfil de riesgo de las estructuras y las garantías de los CLO europeos, la liquidez que ofrece el mercado estadounidense de CLO, de más de 1 billón de dólares, es un factor importante a tener en cuenta, y la asignación de activos a ambos mercados también puede suponer una menor correlación con los mercados de crédito en general. Además, el mercado estadounidense de CLO suele resultar más barato que los CLO europeos si se tiene en cuenta el tipo de cambio, por lo que puede ser una valiosa fuente de valor relativo potencial para los gestores activos.
¿Qué buscamos en un CLO?
Aunque los CLO se están generalizando cada vez más y están presentes en un mayor número de carteras de inversores, siguen considerándose un producto crediticio especializado que, en nuestra opinión, exige un cierto nivel de experiencia y recursos dedicados a llevar a cabo la debida diligencia sobre los activos, con el fin de comprender y mitigar los riesgos.
A la hora de analizar cada CLO, nos centramos en tres componentes fundamentales:
1. El gestor
Los gestores de CLO estructuran y gestionan los CLO de forma diferente, lo que refleja, por ejemplo, las diferencias en la cultura de asunción de riesgos y los incentivos vinculados a la rentabilidad del capital. Un parámetro clave que tenemos en cuenta es el estilo de negociación del gestor; por ejemplo, la rapidez con la que, históricamente, ha identificado y se ha deshecho de activos problemáticos.
2. El conjunto de activos
Los inversores en CLO disfrutan de una transparencia total sobre el conjunto de activos, lo que significa que hay una enorme cantidad de datos disponibles para analizar los préstamos subyacentes y supervisar métricas como el riesgo de concentración a lo largo del tiempo. También es posible realizar modelos y pruebas de estrés con escenarios económicos adversos.
3. La estructura: protecciones integradas para los inversores
Aunque las estructuras y la documentación de los CLO están en cierta medida estandarizadas, cada CLO es diferente, por lo que los inversores deben analizar individualmente las características específicas de cada uno y supervisar constantemente las características y el rendimiento de la cartera de préstamos.
Los tramos de menor rango proporcionan subordinación a los tramos de mayor rango, siendo la fuente más importante de subordinación para todos los tenedores de bonos el tramo de capital, que es el primero en absorber cualquier pérdida procedente del conjunto de activos de garantía. El nivel de subordinación de cada tramo puede variar de una operación a otra en función de sus tamaños relativos, pero, por lo general, casi el 40% de la estructura se sitúa por debajo del tramo AAA, lo que ofrece una protección crediticia considerable a los tenedores de bonos senior.
El refuerzo crediticio se refiere a las técnicas utilizadas por los gestores de CLO para mejorar la solvencia de los bonos de CLO. La más significativa de ellas es el sobrecolateralización, que garantiza que los pagos adeudados por los tramos de bonos sean siempre inferiores a los flujos de caja adeudados por el conjunto de préstamos. Si las pérdidas inesperadas en el conjunto de préstamos son suficientes para agotar esta sobrecolateralización, se desvía efectivo de los títulos de capital y de los bonos subordinados para amortizar el valor del principal de los bonos senior.
Los límites de la cartera y otras pruebas de garantía determinan cómo el gestor de CLO constituye y gestiona el conjunto de activos, con límites establecidos, por ejemplo, en la exposición a préstamos con calificaciones más bajas o a determinados sectores.
Un historial de impagos mejor que el de los bonos corporativos
Los tramos de deuda de los CLO han ofrecido históricamente una rentabilidad crediticia mucho más sólida que las inversiones directas en préstamos corporativos garantizados de primer rango. Incluso durante la crisis financiera mundial, cuando las tasas de impago de los préstamos apalancados alcanzaron máximos superiores al 10%, la gran mayoría de los CLO pudieron pagar los cupones y el capital a los inversores. De los 5.797 tramos de CLO calificados por S&P a nivel mundial antes de 2008, solo 62 sufrieron un impago (ya fuera por falta de pago de intereses o por pérdida de capital), lo que supone una tasa de impago acumulada del 1,07%. ⁵ Esto puede atribuirse en parte a la gestión activa de las carteras de CLO, que permite a los gestores de CLO adquirir activos adicionales a valoraciones reducidas durante los periodos de tensión en los mercados.
El historial de comportamiento crediticio de la deuda de los CLO también sale favorecido en comparación con los bonos corporativos de calificación similar (véase el gráfico 3). Según los datos de S&P, ningún tramo de CLO con calificación AAA ha entrado nunca en impago, ni en EE. UU. ni en Europa, mientras que la tasa de impago anual de los tramos de CLO por debajo de la categoría «investment grade» (los calificados como BB+ o inferior) nunca ha superado el 1%, en comparación con una tasa de impago media a largo plazo de alrededor del 4% para los bonos corporativos por debajo de la categoría «investment grade».
Gráfico 3: Tasas de impago de los CLO frente a las de los bonos corporativos
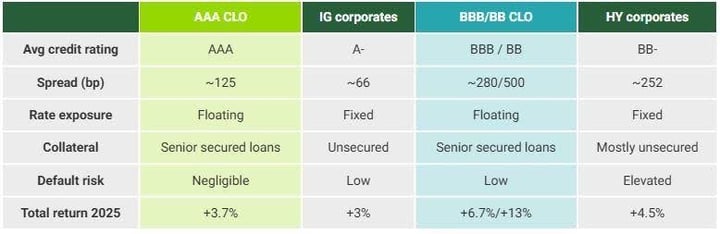
Los CLO han ofrecido de forma constante una prima de diferencial significativa con respecto a los bonos corporativos con una calificación crediticia equivalente (véase el gráfico 4).
Esto se debe, en parte, a la especialización de esta clase de activos y a la mayor complejidad de su proceso de suscripción. Sin embargo, en nuestra opinión, otro factor probable es que los CLO siguen siendo una clase de activos poco conocida entre la comunidad inversora en general, lo que contribuye a mantener la prima de diferencial frente a los mercados de renta fija más convencionales, a pesar de su perfil de riesgo comparativamente atractivo.
Gráfico 4: Evolución del diferencial de los bonos CLO frente a los bonos corporativos
¿Es este el momento de los CLO?
Es probable que el próximo reajuste de la normativa en Europa garantice que el mercado de los CLO continúe con el fuerte crecimiento de los últimos años, mientras que se espera que una base de inversores más amplia mejore la liquidez y contribuya a un estrechamiento de los diferenciales.
Como ya hemos explicado, existen muchas ventajas potenciales a la hora de incluir los CLO como parte de una asignación básica en renta fija, y la amplitud del abanico de oportunidades hace que puedan ser adecuados para inversores con distintos niveles de apetito de riesgo.
Sin embargo, los CLO son una clase de activos especializada y, sin duda, más compleja que otros segmentos más convencionales de la renta fija, como los bonos de alto rendimiento. En nuestra opinión, comprender los riesgos y tratar de maximizar la rentabilidad de los CLO requiere una gestión activa, conocimientos especializados y recursos específicos para analizar de forma eficaz a los gestores, las estructuras de las operaciones y los conjuntos de garantías.
1 Morgan Stanley, «Solvencia II: argumentos a favor de los CLO con calificación AAA», 7 de octubre de 2026.
2 bfinance, «Deuda de CLO: Solvencia II cambia la ecuación de capital para las aseguradoras», 1 de octubre de 2026.
3 Deutsche Bank.
4 S&P Global, Comparación entre CLO de BSL estadounidenses y europeos, 30 de septiembre de 2026.
5 S&P Global, Comparación entre CLO de BSL estadounidenses y europeos, 30 de septiembre de 2026.