9 fondos para un mundo en transición: las recomendaciones de la banca privada

21 SEPT, 2026
Por Leticia Rial de RankiaPro


Los mercados financieros atraviesan un momento de redefinición estructural. La fragmentación geopolítica, la persistencia inflacionaria, el rearme europeo y la progresiva desdolarización de las economías emergentes no son episodios coyunturales: son tendencias de fondo que están reconfigurando los mapas de oportunidad para el inversor institucional y profesional. En este contexto, la selección de fondos ya no puede limitarse a replicar índices ni a apostar por las mismas temáticas que han dominado la última década.
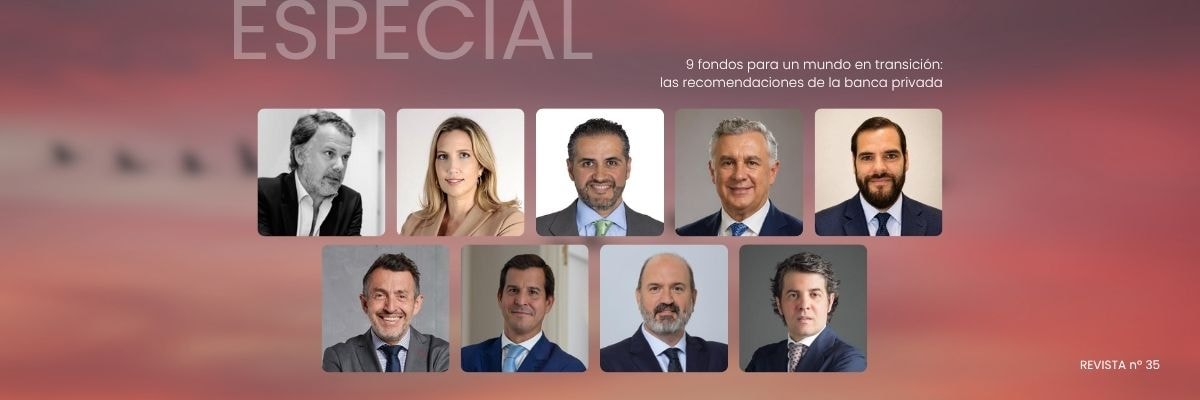
Con ese telón de fondo, RankiaPro ha reunido las reflexiones de nueve banqueros privados y asesores financieros que, tras el Private Banking Experience celebrado en Illescas (Toledo), comparten sus convicciones de inversión para los próximos meses. Sus recomendaciones abarcan un espectro amplio —desde deuda emergente sostenible hasta renta variable sistemática global, pasando por infraestructuras, crédito corporativo o autonomía estratégica europea— pero comparten un denominador común: la búsqueda de gestores con proceso, disciplina y alineación real de intereses, capaces de generar valor de forma consistente a lo largo de los ciclos, no solo a su favor.
A continuación, nueve visiones y nueve fondos para construir carteras más resilientes en un entorno que premia, más que nunca, la convicción fundamentada.
Juan Miguel De Gracia, Managing Partner de Anchor Capital Advisors
La filosofía de DPAM L Bonds Emerging Markets Sustainable parte de una idea sencilla: el mercado emergente ha cambiado mucho más rápido que la percepción que tienen muchos inversores sobre él.
Durante años, invertir en deuda emergente significaba asumir una elevada dependencia del dólar, una fuerte sensibilidad a los tipos estadounidenses y una exposición concentrada en un número limitado de países. Sin embargo, para el equipo gestor, la realidad actual es muy diferente. La deuda en divisa local se ha convertido en una clase de activo con profundidad, liquidez y una diversificación que era impensable hace apenas dos décadas.
Esta transformación está estrechamente ligada a un proceso de desdolarización que constituye una de las principales convicciones de la estrategia. Cada vez más economías emergentes desarrollan mercados financieros domésticos sólidos y dependen menos de la financiación en dólares. La deuda local permite participar en esa evolución y acceder a oportunidades que no están presentes en los mercados tradicionales de renta fija.
Sobre esta visión estructural se construye una cartera cuyo principal motor de rentabilidad es el carry. No obstante, el objetivo no es simplemente buscar las mayores rentabilidades disponibles, sino identificar aquellas donde el binomio entre rentabilidad y riesgo resulta más atractivo. La gestión activa juega aquí un papel fundamental, permitiendo alejarse de las concentraciones que caracterizan a muchos índices de referencia y aprovechar oportunidades en un universo de inversión mucho más amplio.
La sostenibilidad es el segundo gran eje de la filosofía del fondo. Para DPAM, los factores ESG no son una cuestión accesoria, sino una herramienta para seleccionar países con mayor estabilidad, menor volatilidad y mejores perspectivas a largo plazo. Por ello, la estrategia prioriza economías con instituciones sólidas y marcos de gobernanza creíbles, al tiempo que excluye regímenes autoritarios o mercados que no cumplen sus estándares de sostenibilidad.
El resultado es una cartera altamente diversificada, con exposición a más de 36 países y una combinación de mercados emergentes y frontera que busca ofrecer una fuente de rentabilidad diferenciada respecto a los índices tradicionales. La reciente incorporación de Argentina mediante bonos ligados a la inflación ilustra además la flexibilidad de una gestión que combina convicciones estructurales con la capacidad de adaptarse a las oportunidades del mercado.
En definitiva, la filosofía de DPAM L Bonds Emerging Markets Sustainable se apoya en tres grandes pilares: la convicción de que la deuda emergente en moneda local seguirá ganando relevancia, la búsqueda de carry como principal fuente de rentabilidad y la sostenibilidad como herramienta para construir una cartera de mayor calidad y menor volatilidad. Más que seguir un índice, el fondo busca anticipar cómo evolucionarán los mercados emergentes durante la próxima década.
Begoña Sanz, banquera privada de A&G
Una visión cercana de la inversión en calidad junto a NAO Asset Management
Tuve la oportunidad de asistir al evento de RankiaPro celebrado en Toledo, y fue exactamente el tipo de jornada que uno agradece en esta profesión: conversaciones de fondo, intercambio real de ideas con otros profesionales del sector y la posibilidad de conocer de cerca a algunos de los equipos gestores que más me generan convicción.
Uno de esos encuentros fue con el equipo de NAO Asset Management, gestores del fondo NAO European Equities, que forma parte de nuestra lista de fondos recomendados en A&G. No es casualidad que esté ahí. Es una estrategia que encaja de forma natural con nuestra filosofía de inversión: buscamos gestores con procesos sólidos, alineación real de intereses y una demostrada capacidad de generar valor de forma consistente a lo largo del tiempo.
Durante la presentación pudimos profundizar en su enfoque, centrado en compañías de calidad con ventajas competitivas sostenibles, balances sólidos y alta capacidad de generación de caja. El equipo busca negocios capaces de crear valor a lo largo de los ciclos, no a su favor, sino a pesar de ellos. Eso requiere convicción, disciplina y un análisis fundamental que no se deja arrastrar por el ruido de mercado.
Pero lo que más me llama la atención de NAO no es solo la calidad de la cartera, sino la consistencia de sus resultados en el tiempo. En un entorno donde muchas estrategias dependen excesivamente del contexto, mantener un proceso de inversión disciplinado y coherente ciclo tras ciclo es, en mi opinión, uno de los activos más difíciles de construir y más fáciles de perder.
A eso se suma algo que valoro especialmente como banquera privada: la cercanía y transparencia del equipo gestor. Conocer quién está detrás de cada decisión de inversión, poder acceder a ellos con naturalidad y saber que una parte relevante de su propio patrimonio está invertida en las mismas estrategias que gestionan, cambia la conversación con el cliente. Deja de ser una recomendación y se convierte en una convicción compartida.
Precisamente esa combinación de consistencia, independencia, alineación y cercanía es la que explica que NAO European Equities continúe formando parte de nuestras recomendaciones. Son atributos que no siempre van juntos, y cuando los encuentras en un mismo equipo gestor, merece la pena destacarlo.
Toledo fue, sin duda, una jornada muy enriquecedora. Y un recordatorio de por qué sigue siendo tan importante salir, escuchar y contrastar. En esta profesión, la calidad de lo que recomendamos empieza por la calidad de lo que conocemos.
José Luis Templado, agente independiente de A&G
Tras el reciente Private Banking Experience, y agradecido a Rankia por la oportunidad, no quería dejar pasar la ocasión de colaborar con la próxima edición de julio. Y qué mejor forma de hacerlo que hablando del fondo Paradigma Value Catalyst.
A muchos les sorprenderá, o podrán no conocer, que se trata de un fondo de inversión gestionado y distribuido desde A&G. Y muchos se preguntarán: ¿A&G tiene producto propio? ¿No eran independientes?
La respuesta a ambas preguntas es —como muchas veces— sí y sí.
Lo que es A&G es una casa que busca talento, y se esfuerza en hacer crecer ese talento. Ese talento puede venir incorporando banqueros, para que, en esa independencia, puedan canalizar el talento de personas como Andrés Allende, que lo desarrolla analizando y gestionando renta variable, y cuyo equipo se ha reforzado con la incorporación de Andrea Gallo.
A&G, en un paso más en su estrategia, quiere reflejar esa incorporación de talento como tarjeta de presentación de la compañía, tanto a través de sus banqueros como de los gestores que incorpora. A&G ha consolidado su independencia a través de un "Asset Management independiente", bajo la marca A&G Global Investors.
El fondo Paradigma Value Catalyst es un fondo de talento. Talento para ser capaces de encontrar valor en un mundo muy cambiante y dinámico, pero siempre pensando en lo que los clientes buscan: retorno estable en un mercado que no lo es. Huir de modas y no confundir valor y precio.
Y como la parte técnica siempre nos gusta, aquí os dejo lo que creo que es más relevante para trasladar a un cliente:
- Enfoque pragmático del value investing: comprar barato, pero barato con contexto, porque una minera en Chile no puede cotizar al mismo múltiplo que una compañía de lujo o el mejor fabricante de memoria del mundo.
- Las tres palancas de rentabilidad en renta variable son: (1) Crecimiento de beneficios, (2) Valoración y (3) Dividendos. Al renunciar a las etiquetas y dogmatismos, no renuncian a ninguna de ellas.
- Invierten a largo plazo y el catalizador operativo concreto que exigen a cada una de las compañías en cartera delimita ese largo plazo a 3-5 años.
- Exigen a las compañías en cartera un potencial de revalorización del 50% en tres años, que es un 15% anual.
- En cuatro palabras: Valoración con contexto + catalizadores.
Algo que seguro que en una conversación con un cliente sale a relucir.
No perdáis la ocasión de mirarlo y compararlo.
Miguel Ángel Soriano, CEO de CapitalSur Advisors
R-co Valor Balanced es una estrategia multiactivo, que puede asumir hasta un 50% de exposición a renta variable y el resto queda compuesto por renta fija corporativa Euro investment grade.
Dado este enfoque, se trata de una estrategia que puede encajar adecuadamente para aquellos clientes conservadores que busquen un ligero incremento de nivel de riesgo en cartera con intención de optar a una mayor rentabilidad, pero también se adecuaría a aquellos inversores más arriesgados que estén buscando una línea más conservadora en su cartera.
El fondo lo gestionan Yoan Ignatiew y Emmanuel Petit, gestores a su vez del R-Co Valor y del R-Co Conviction Credit Euro respectivamente, y que son los dos “buques insignia” de la gestora Rothschild & Co. Por ello, no es de extrañar que en el R-Co Valor Balanced nos encontraremos elementos comunes con estos dos fondos. Ambos gestores llevan a cabo un comité de gestión con carácter mensual en el cual se decide el nivel de riesgo a asumir en base al contexto económico y posteriormente cada uno de ellos va construyendo la cartera de forma acorde.
El bloque de renta variable se construye a través de un análisis top-down inicial en el que se determinan qué dinámicas macro generarán oportunidades o amenazas de inversión a nivel geográfico y sectorial. A partir de ahí, se buscan compañías que ofrezcan buenas oportunidades de retorno en el largo plazo. Se trata de ideas de convicción, que resultarán en una cartera concentrada en cuanto al número total de posiciones (40-55 compañías), aunque la cartera sí que queda bien diversificada tanto a nivel geográfico como sectorial. La entrada y salida de compañías en cartera al año es relativamente baja, aunque sí que se llevan a cabo incrementos y reducciones de peso de forma activa. Es algo que se ha podido comprobar a lo largo de esta primera mitad de año, en la cual el equipo ha recogido beneficios durante los primeros meses en compañías mineras que acumulaban retornos elevados para ir reforzando sectores como el de lujo, salud o tecnología china, que han sido más castigados.
La parte de renta fija queda constituida por emisiones de crédito europeo sin asumir riesgo divisa y en su mayoría investment grade. No obstante, para buscar un extra de rentabilidad, se pueden incorporar bonos high yield y non rated con peso máximo del 10% para cada uno de ellos. Además, se adopta un enfoque relativamente flexible en duración entre 3 y 5 años para una mejor adaptación al mercado de renta fija. Se lleva a cabo un análisis muy detallado de cada una de las emisiones incorporadas a cartera de manera que el riesgo asumido siempre quede compensado por la rentabilidad obtenida.
Actualmente dota a la cartera de estabilidad, con un posicionamiento neutral en duración frente al benchmark (4,6 años) y ofreciendo una YTM del 3,9%.
Álvaro Ballvé, Socio y Director General de CoreCapital Finanzas
Si algo nos ha dejado claro la última década es que el mundo ya no funciona como en los noventa. Hemos pasado de aquella "globalización feliz" —comercio sin fronteras, exportadores triunfantes, tecnológicas imparables— a una etapa de proteccionismo, rearme y geopolítica en tensión. Sobre esa idea construye Edmond de Rothschild su fondo Global Resilience, y la verdad es que la tesis se entiende a la primera: cuanto más inseguro se vuelve el entorno, más invierten gobiernos y empresas en hacerse resistentes, y quien ofrezca esas soluciones tendrá demanda asegurada.
De qué va el fondo
Es renta variable internacional (Artículo 8 SFDR), lanzado en octubre de 2024, con unos 139 millones bajo gestión. Su nivel de riesgo es 4 sobre 7 y mide su rendimiento contra el MSCI World Net Total Return. La cartera gira en torno a cuatro temáticas: Infraestructuras Críticas (42%), Ciberseguridad y Defensa (29%), Recursos Estratégicos (17%) y Seguridad y Protección (9%).
Lo que me gusta
Es un fondo con personalidad. Con unas 60 posiciones, un active share del 87% y apenas presencia en las grandes capitalizaciones del índice, aquí no compras un MSCI World disfrazado: es otra cosa. La idea central también convence: buscar crecimiento de beneficios con poca dependencia del ciclo. La gestora espera un alza del BPA de doble dígito a dos años en sus temáticas, apoyada en tendencias de fondo difíciles de discutir: Presupuestos de defensa al alza (sobre todo en Europa), inversión en redes eléctricas y agua, soberanía en recursos clave, salud preventiva. Y selecciona compañías sólidas: buenos balances, integración vertical y presencia local. A eso se suma cierta flexibilidad con sectores que se revalorizan de golpe cuando salta un evento geopolítico.
Lo que conviene mirar de cerca
De momento va por detrás del índice. Desde su lanzamiento, acumula un +11,8% frente al +15,8% del MSCI World Net Total Return. Es un historial cortísimo y un solo dato no sentencia nada, hay que recordar que apostar por algo diferente implica aceptar que a veces te separas del mercado.
Conclusión
Una propuesta temática coherente y bien armada, que aborda tendencias de fondo sólidas y difíciles de discutir. Eso sí, conviene tener claro su perfil: cartera concentrada, muy alejada del índice y pensada para el medio-largo plazo. No es un fondo para comparar trimestre a trimestre con el MSCI World, sino para acompañar una convicción de fondo con paciencia.
Julio Martín, asesor financiero y director de la oficina en Santa Cruz de Tenerife de iCapital
B&H Bonds: una forma sensata de acercarse a la renta fija
El pasado mes de mayo tuve la suerte de asistir a la III edición de Private Banking Experience, evento organizado por RankiaPro donde 9 gestoras nos presentaban a los asesores y banqueros algún fondo en concreto en mesas redondas, y debatimos con los gestores de los mismos. Un formato que me gustó especialmente.
Durante años, muchos inversores asociaron la renta fija con rentabilidades casi inexistentes. Hoy el escenario ha cambiado y fondos como B&H Bonds vuelven a despertar interés por una razón sencilla: permiten acceder al crédito corporativo (deuda de empresas) con una gestión activa y un nivel de riesgo razonablemente controlado.
Lo que más valoro de este fondo es que no intenta adivinar el mercado día a día. Su filosofía consiste en analizar empresas y entidades financieras, seleccionar emisiones que ofrezcan una buena relación entre rentabilidad y riesgo, y mantener una cartera diversificada (estilo valor). En otras palabras, se busca ganar dinero prestando a compañías sólidas, analizando en profundidad las mismas, pensando que el mercado las tiene infravaloradas en riesgo frente a la deuda pública ( diferenciales de crédito o spreads) y que en algún momento el mercado reconocerá su valor, no haciendo apuestas agresivas sobre los movimientos de los tipos de interés.
La cartera tiene una duración moderada —en torno a tres o cuatro años—, lo que significa que la sensibilidad a las subidas de tipos es menor que la de muchos fondos de renta fija de largo plazo( pero la tiene). Este punto me parece especialmente importante para el inversor conservador que quiere evitar sobresaltos innecesarios, más si cabe cuando estamos ante un escenario donde ahora se vuelve a hablar de subida de tipos por mayor inflación.
Eso sí, conviene entender que B&H Bonds no es un fondo monetario. Puede tener periodos de volatilidad cuando aumentan las primas de riesgo del crédito o empeora el entorno económico. Precisamente por eso resulta más adecuado para horizontes de inversión de varios años y como parte de una cartera diversificada.
En el contexto actual, con tipos positivos pero no excesivamente elevados y bonos ofreciendo rentabilidades que no veíamos desde hace tiempo, el fondo puede ser una herramienta interesante para quienes buscan ingresos y estabilidad sin asumir el riesgo de la renta variable, pero exigiendo algo más de rentabilidad que la deuda pública.
Desde mi experiencia, encaja especialmente bien en perfiles moderados que quieren complementar una cartera de acciones con un bloque de renta fija gestionado de forma independiente y con criterio.
En definitiva, B&H Bonds no promete milagros. Y quizá esa sea una de sus principales virtudes: una estrategia clara, centrada en la selección de crédito y pensada para navegar distintos entornos de mercado con prudencia.
Sus rentabilidades pasadas consistentes (+51% acumulado desde 2015 ), comisión de gestión ajustada, patrimonio gestionado y la filosofía de su equipo gestor lo convierten en apuesta segura dentro de su tipología de fondos.
Víctor Mir, Director del Negocio de Banca Patrimonial de MiraltaBank
Dentro de un posicionamiento en la exposición a la categoría de renta variable, muchos inversores tienen preferencia por mantener peso en temáticas sobre las que entienden que hay valor y recorrido acorde a la coyuntura geopolítica que se está viviendo. Una de ellas es el sector de infraestructuras, donde puede incluirse al fondo BNY Global Infrastructure Income.
Nos encontramos ante un fondo con sesgo value, que cumple con el artículo 8, cuyo objetivo principal es: en un real trasfondo estructural inflacionario, ante el que parece que nos encontramos, aportar estabilidad, generar rentas y diversificar fuera de sectores tradicionales. La expectativa de los gestores a medio plazo para la inflación en EEUU es que supere el objetivo de la Reserva Federal (FED).
Junto con lo anterior, el equipo gestor, busca maximizar la rentabilidad tanto por la vía de revalorización del capital como mediante los ingresos que generan empresas vinculadas al sector de las infraestructuras.
El valor que aporta la rentabilidad por dividendo se estima en el doble de la renta variable global.
Puede afirmarse que la actual coyuntura favorece esta temática, ya sea por factores macroeconómicos como geoestratégicos, ya que las infraestructuras deberían servir de refugio ante “miedos” provocados por alguna escalada de los tipos de interés derivados de la mencionada incertidumbre inflacionaria.
Entrando en el enfoque que el equipo gestor aporta al fondo, remarcan su diversificación en infraestructura “no tradicional” que abarca ejemplos como comunicaciones, banda ancha/conectividad, hospitales y cuidado de mayores (viviendas para 3ª edad).
Como resumen, como claves de este fondo serían: posición con características atractivas para inversores a largo plazo, tanto desde el punto de vista del perfil de riesgo-retorno como de la consistencia en la generación de flujos de caja. Como dicen sus gestores, el cobro de dividendos mediante activos tangibles que generen flujos de caja estables son las características clave de las infraestructuras.
Carlos Romeo, agente financiero de Norwealth Capital
Jupiter Merian World Equity es un fondo de renta variable global sistemático, es un fondo que busca dar rentabilidades superiores al índice MSCI World de forma consistente, eliminando las decisiones de inversión discrecionales del equipo gestor.
Lo más importante en este fondo es el modelo de inversión, la objetividad que aporta en la construcción de la cartera y la mejora continua del modelo que realiza este equipo gestor experimentado.
El método que utilizan en Jupiter en el proceso de selección de valores es un método cuantitativo en el que llevan trabajando más de 20 años y concretamente aplicándolo en el fondo desde su creación hace ya 13 años. El equipo gestor es muy estable y están trabajando continuamente en proyectos de análisis con académicos líderes en todo el mundo.
El fondo en sí se diferencia del MSCI World básicamente en que el universo de valores que manejan es 4 veces mayor, analizan 6.000 compañías sin seguir un criterio de capitalización, como lo hace el índice, sino su propio modelo matemático y eliminan así el sesgo de las megacaps, integrando de esta forma en el fondo también pequeñas y medianas compañías.
Tras este primer screening añaden varios factores en su análisis: valoración dinámica, crecimiento sostenible, gestión empresarial, sentimiento y dinámicas de mercado. Con estos factores buscan seleccionar compañías que en valoración estén baratas pero añadiéndole métricas de calidad del negocio, de crecimiento constante de ventas y beneficios y sobre todo cómo de bien o mal está gestionada la compañía por el equipo directivo. A estos datos les añaden señales de sentimiento de mercado, momentum de precio y datos de volatilidad para poder ajustarse al entorno de mercado en cada momento.
De esta forma construyen la cartera, teniendo siempre más de 300 empresas compradas y añadiendo criterios concretos para que el fondo no pueda desviarse demasiado del índice, no es un fondo pasivo ya que su tracking error objetivo está entre el 3%-4%.
Al aplicar este método sistemático el fondo tiene una gran rotación de la cartera ya que rebalancea la cartera diariamente según las directrices que marca su modelo aunque con ciertos límites para evitar excesivos costes operativos.
El éxito de este equipo gestor se basa en la mejora continua del modelo de inversión, siguen investigando continuamente la forma de generar Alpha, como ejemplo, recientemente incorporaron un análisis de datos de patentes para añadir la capacidad de innovación de las compañías como posible dato predictivo de crecimiento.
Con este trabajado modelo el fondo ha superado consistentemente al índice MSCI World en el largo plazo tanto en rentabilidad absoluta como ajustada al riesgo. Es una forma de añadir una fuente de Alpha a las carteras de forma no correlacionada con otros fondos discrecionales.
En un entorno donde la exposición a las mega compañías es habitual en todos los fondos de inversión este fondo aporta exposición a mercado sin amplificar esa concentración.
Como conclusión, es un fondo que cumple lo que dice: se gestiona de forma activa y añade valor superando la rentabilidad de su índice de referencia en el largo plazo.
Pedro Palenzuela, director de asesoramiento en Palenzuela Wealth Management
BNP Paribas Europe Strategic Autonomy es un fondo de renta variable europea que acumula poco menos de un año de vida y una tesis clara: capitalizar el giro geopolítico europeo — rearme, reindustrialización, soberanía energética y digital. El Informe Draghi de septiembre de 2024 le otorga respaldo intelectual riguroso, cuantificando una brecha de inversión de 800.000 millones de euros anuales respecto a EE.UU. y China, respaldada por más de 1,8 billones en planes públicos: rearme europeo, plan alemán de infraestructuras, REPowerEU e iniciativas tecnológicas.
¿Cuánto se ha ejecutado realmente?
La ejecución es heterogénea. En defensa — el pilar más visible — el gasto militar europeo creció un 18,6% en 2024 y un 15,9% en 2025 según SIPRI, con 17 estados miembro activando la cláusula de escape fiscal, aunque sin cifras consolidadas para 2026. Este pilar está en gran medida descontado tras tres años de rally. El plan alemán de infraestructuras y la soberanía digital son los pilares menos ejecutados — los que más recorrido potencial ofrecen, aunque con mayor incertidumbre temporal. Draghi advierte que la fragmentación política y la ausencia de mecanismos de financiación conjunta robustos pueden condicionar el ritmo de ejecución — un riesgo que comparto.
Análisis cuantitativo
A cierre de abril de 2026, el fondo acumula +17,08% desde el lanzamiento frente al +13,68% de su benchmark, el MSCI Europe NR, con una rentabilidad adicional de +3,01 puntos porcentuales. En abril 2026 registró +7,12% bruto frente al +5,19% del índice. El MSCI Europe es un índice generalista con peso relevante en financieras y consumo, mientras la cartera concentra un 48% en industriales con fuerte sesgo a defensa y semiconductores — una parte significativa de la rentabilidad adicional refleja beta sectorial más que alpha genuino — y con menos de un año de historial, separar ambos con rigor estadístico es todavía imposible. El tracking error de 7,70%, rozando el límite superior del objetivo 6–8%, indica que el gestor ha consumido prácticamente todo el presupuesto de riesgo activo disponible con escaso margen para incrementar apuestas diferenciales y con riesgo de desviación significativa en escenarios adversos. El active share del 66% confirma gestión genuinamente activa. Con todo, la valoración presenta una prima relevante respecto al índice — PER de 20,35 frente a 14,77 y Price/Book de 3,30 frente a 2,28.
Proceso y equipo
El proceso filtra un universo de 1.700 valores hasta 57 posiciones mediante análisis sectorial granular y análisis fundamental bottom-up. Lazare Hounhouayenou, gestor principal con 21 años de experiencia, lidera un equipo veterano compartido con otras estrategias de la casa, aunque gestiona varios fondos simultáneamente — concentración de responsabilidades a monitorizar.
Conclusión
La tesis es sólida y bien fundamentada. Sin embargo, el pilar más ejecutado — defensa — está ya ampliamente en precio, y los ratios de valoración confirman que la temática cotiza exigente para un nuevo inversor. Con historial inferior a un año, tracking error rozando su límite superior y benchmark que no refleja la exposición sectorial real, la gestión activa está aún por demostrar. Posición satélite con horizonte mínimo de cinco años, adecuada para carteras con convicción en el ciclo europeo y tolerancia a volatilidad superior al índice.