Reunión del BCE el 29 de octubre: pausa en los tipos y foco en Francia

27 OCT, 2026
Por RankiaPro
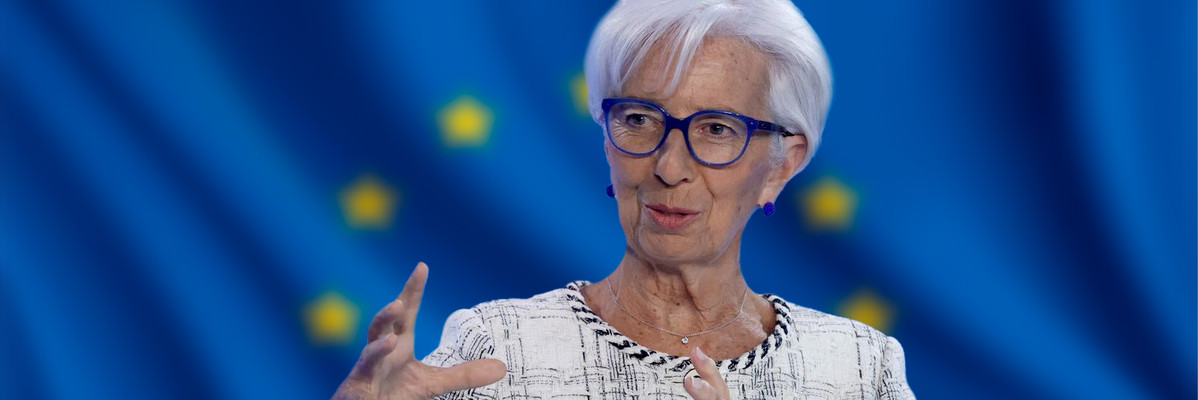


La reunión del BCE de este jueves 29 de octubre se celebra con la inflación al alza, el petróleo Brent por encima de los 100 dólares y las rentabilidades de la deuda soberana europea en pleno repunte. Tras la subida de 25 puntos básicos de septiembre, que situó la facilidad de depósito en el 2,50%, el mercado descuenta una pausa.
El foco, por tanto, no está tanto en la decisión como en el mensaje que transmita Christine Lagarde en la rueda de prensa. Se esperan preguntas sobre la tensión en la deuda francesa, el endurecimiento de las condiciones de financiación y el futuro de la cúpula del banco central. Además, no habrá nuevas proyecciones macroeconómicas hasta diciembre, lo que aumenta el peso de la comunicación. Las gestoras coinciden en el diagnóstico de fondo, aunque no en todos los matices.
¿Qué espera el mercado del BCE en la reunión del 29 de octubre?
El consenso es claro: los tipos no se moverán. Cristina Gavín Moreno, jefa de Renta Fija en Ibercaja Gestión, resume que "los inversores dan por hecho que la autoridad monetaria europea mantendrá inalterada la facilidad de depósito en el 2,50%". Por su parte, Nicolas Forest, CIO de Candriam, considera improbable una subida en octubre, y Ulrike Kastens, economista senior de DWS, también prevé que el BCE mantenga sin cambios sus tipos de referencia.
Germán García Mellado, A&G, apoya la pausa con datos: la inflación general alcanzó el 3,8% interanual, con la energía un 19% más cara, mientras que la subyacente se mantiene en el 2,5%. Aunque el Brent supera los 100 dólares, "todavía no observamos efectos de segunda ronda significativos", y el swap de inflación a cinco años dentro de cinco años ronda el 2,1%, lo que indica expectativas ancladas.
¿Por qué el endurecimiento de las condiciones financieras condiciona al BCE?
La clave está en el mercado. García Mellado (A&G) sostiene que "los mercados ya están haciendo parte del trabajo del BCE", porque el repunte de las rentabilidades soberanas y la ampliación de los diferenciales de crédito corporativo encarecen la financiación de gobiernos y empresas. Además, recuerda que la reunión de octubre no incluye nuevas proyecciones, lo que da al banco central un motivo para esperar.
El efecto se trasladaría a la economía real. Kastens (DWS) considera probable que el encarecimiento de la financiación lastre la inversión, sobre todo en la construcción. Gavín (Ibercaja) apunta que "empezamos a ver voces que hablan sobre el efecto contractivo que el repunte de tipos está ejerciendo sobre el mercado", lo que podría reducir la necesidad de actuar. Aun así, la inflación sigue siendo un riesgo: Kastens espera que alcance al menos el 4% en los próximos meses.
¿Cómo influye la crisis de la deuda francesa en la reunión del BCE?
Francia será uno de los grandes protagonistas de la rueda de prensa. Kastens (DWS) espera que las preguntas sobre el país dominen la comparecencia, mientras que García Mellado (A&G) recuerda que el diferencial de su deuda frente a Alemania supera los 170 puntos básicos, máximos desde 2011, con un déficit primario cercano al 3% del PIB y una trayectoria de deuda difícilmente sostenible sin un ajuste fiscal creíble.
Según Kastens, Lagarde reiterará que el aumento de los diferenciales franceses refleja los problemas fiscales del país, y García Mellado añade que el BCE dispone de herramientas contra la fragmentación, pero "no debería sustituir la disciplina fiscal de los gobiernos". Forest (Candriam) matiza que, por ahora, el BCE no está listo para activar un mecanismo antifragmentación, porque debe mantener bajo control las expectativas de inflación.
¿Habrá más subidas de tipos en diciembre y cómo influye el relevo en el BCE?
Si octubre será de pausa, diciembre se perfila como la cita decisiva. Gavín (Ibercaja) lo expresa así: "nosotros descontamos una nueva subida adicional en la reunión de diciembre, que llevaría la facilidad de depósito hasta el 3% a finales de 2026", y Forest (Candriam) también ve más plausible un nuevo movimiento de tipos en esa fecha.
García Mellado (A&G) matiza que, mientras no aparezcan efectos de segunda ronda, hay más argumentos para mantener los tipos estables que para subirlos. Además, señala que la reunión también podría abordar la revisión del marco de liquidez, incluida la posibilidad de elevar del 1% al 2% el coeficiente de reservas mínimas, lo que inmovilizaría unos 175.000 millones de euros adicionales.
El relevo en la cúpula añade incertidumbre. García Mellado recuerda la salida de Isabel Schnabel en enero de 2027 y que el mandato de Philip Lane termina en mayo, a lo que se suma la posibilidad de una salida anticipada de Lagarde, cuyo mandato concluye en octubre de 2027. Forest apunta que ese escenario abre el debate sobre su sucesión y las dudas sobre quién decidiría una eventual compra de bonos franceses.
Conclusión
Más allá de la decisión de este jueves, las gestoras dibujan un BCE condicionado por tres frentes a la vez: una inflación de origen energético, unas condiciones financieras que ya restringen por su cuenta y un mapa institucional en transición. En ese escenario, la credibilidad pesa tanto como los tipos.
Forest (Candriam) lo resume al recordar que la política monetaria es, ante todo, una cuestión de confianza, y que bastó una frase de Mario Draghi para salvar la eurozona. La pausa de octubre es táctica; la verdadera apuesta estratégica del banco central será preservar esa confianza.