Tipos más altos: ¿vuelve a inclinarse la balanza hacia el value?

4 NOV, 2026


Autores: Avi Lavi, Chief Investment Officer—Global and International Value Equities; y Snezhana Otto, Portfolio Manager—US Large Cap Value Equities, en AllianceBernstein
En los mercados de los últimos años, liderados por la IA, se han visto favorecidas las empresas con un potencial de rentabilidad a largo plazo. Pero unos tipos de interés más altos podrían cambiar la ecuación y crear una nueva ventaja para las acciones value, cuyos negocios suelen tener flujos de caja más visibles a corto plazo.
Los inversores en renta variable se enfrentan a dos grandes retos a finales de 2026. En primer lugar, la influencia generalizada de la IA está atrayendo a una gama más amplia de empresas y sectores a su órbita. En segundo lugar, la inflación persistente y las expectativas de un mayor endurecimiento monetario están provocando el aumento de las rentabilidades de los bonos. Estas tendencias están poniendo a prueba las estrategias de diversificación tradicionales.
La subida de la Fed cambia las reglas del juego
En el nuevo debate sobre la diversificación, los tipos de interés merecen atención. Los tipos han cobrado mayor importancia en la agenda del mercado desde que la Reserva Federal de EE. UU. subiera su tipo de interés oficial en septiembre en medio de la creciente preocupación por la inflación persistente —la primera subida desde que comenzó el ciclo de recortes en 2023. Otros grandes bancos centrales también se encuentran en fase de endurecimiento.
La historia sugiere que las acciones de valor han sido relativamente resilientes cuando los tipos de interés suben. Nuestro análisis sugiere que las acciones de valor estadounidenses y globales han superado a sus homólogas de growth tres, seis y 12 meses después del inicio de los ciclos de subidas de tipos (Gráfico).
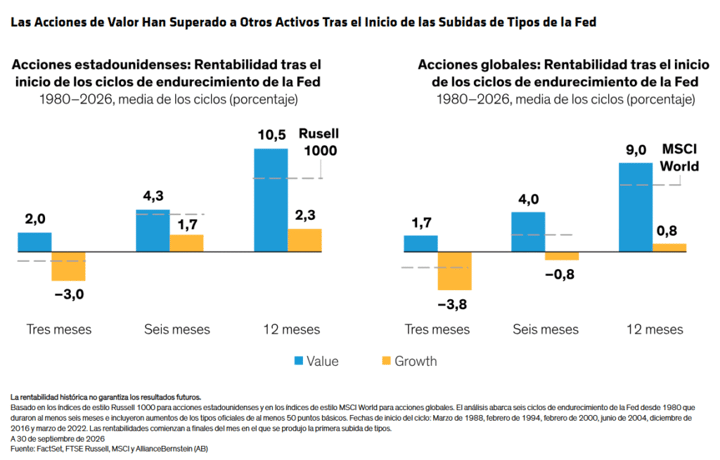
El efectivo de hoy vuelve a valer más que las promesas de mañana
Unos tipos de interés más altos no constituyen las condiciones más favorables para los inversores en renta variable. A medida que aumentan los rendimientos de los bonos, estos se vuelven más competitivos frente a las acciones, lo que podría presionar las valoraciones y la rentabilidad de la renta variable.
Sin embargo, los efectos varían según los estilos de renta variable. Unos tipos de interés más bajos reducen la tasa de descuento aplicada a los flujos de caja futuros. Esto aumenta el valor presente de los flujos de caja futuros, lo que tiende a favorecer a las acciones de growth, cuyas valoraciones suelen depender en mayor medida de los beneficios a “largo plazo” previstos para un futuro más lejano.
Con tipos más altos, esta dinámica se invierte. Unos tipos de descuento más elevados tienen un mayor impacto en los flujos de caja a largo plazo, lo que deja a los valores growth de larga duración más expuestos a las variaciones de los tipos y a los costes de capital. Por el contrario, muchas compañías value derivan una mayor parte de su valor de flujos de caja visibles de «corta duración» durante los próximos tres a cinco años, lo que hace que sus valoraciones dependan menos de supuestos a largo plazo.
Un mercado más sensible a los tipos de lo que parece
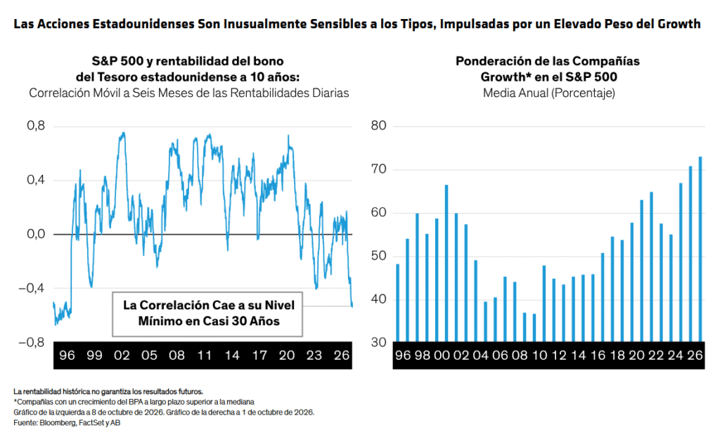
El mercado actual podría ser más sensible a los tipos de interés de lo que muchos inversores piensan. En las últimas décadas, el S&P 500 a menudo subió junto con tipos más altos, sobre todo cuando los sectores cíclicos tenían un mayor peso en el índice. Hoy en día, las acciones growth representan una parte mucho mayor de la capitalización bursátil, lo que hace que las variaciones de los tipos de interés sean más determinantes para el liderazgo del mercado y las valoraciones (Gráfico). En nuestra opinión, esto ayuda a explicar por qué las acciones value podrían desempeñar un papel de diversificación más importante si los tipos se mantienen elevados o suben desde los niveles actuales.
Sin embargo, a pesar de la evolución de las condiciones, el reto de análisis no ha cambiado para los inversores activos en valor. Captar el potencial de rentabilidad a largo plazo requiere algo más que identificar valores estadísticamente baratos. Consideramos que un proceso disciplinado de inversión en valor debe basarse en un análisis fundamental que tenga como objetivo identificar empresas cuyos precios actuales subestimen la durabilidad, el calendario y el potencial de reinversión de sus flujos de caja libre. En nuestra opinión, cuando el capital es más caro, el efectivo que llega antes tiene más peso, mientras que los modelos de negocio que dependen de beneficios a largo plazo se enfrentan a deben demostrar mucho más para justificar sus valoraciones.
La IA también puede abrir oportunidades para el value
Ese enfoque también puede ayudar a navegar por otras fuerzas que están transformando los mercados. La infraestructura que impulsa la IA está aumentando la demanda de electricidad, centros de datos, capacidad de semiconductores y otras infraestructuras físicas. Esto está creando oportunidades tanto para las empresas que participan en el despliegue de la propia IA como para aquellas que proporcionan los activos y servicios necesarios para operar la infraestructura de IA a largo plazo. Las empresas intensivas en activos podrían beneficiarse, incluidas aquellas del universo de valor cuyos activos de larga duración serían costosos o requerirían mucho tiempo de replicar. Mientras tanto, las acciones value pueden ofrecer resiliencia frente a la disrupción de la IA. Las acciones value no son inmunes, pero muchos están arraigados en sectores que proporcionan la infraestructura necesaria para su despliegue o están menos expuestos directamente al desplazamiento tecnológico, desde la agricultura hasta la industria aeroespacial.
En conjunto, consideramos que estas dinámicas refuerzan el argumento a favor de ampliar la exposición a la renta variable de valor. Observamos oportunidades de valor atractivas en diversos sectores, incluidos el sanitario, el financiero, el sector inmobiliario y el industrial, que están bien posicionados para un entorno de tipos al alza y dinámicas de mercado impulsadas por la IA. A nuestro juicio, los inversores activos de valor podrían estar especialmente bien preparados para evaluar estas oportunidades, dado su enfoque constante en los beneficios normalizados y la durabilidad del flujo de caja. Esta disciplina puede ayudar a distinguir las empresas cíclicas con un potencial de beneficios sostenible de aquellas que se benefician de condiciones más transitorias.
Las empresas Growth con modelos de negocio sólidos siguen teniendo cabida en las asignaciones diversificadas. No obstante, las carteras que se inclinaron fuertemente hacia el growth de larga duración durante la era de tipos bajos podrían beneficiarse de una exposición selectiva a acciones de valor respaldadas por un flujo de caja libre visible, una asignación de capital disciplinada y unos beneficios normalizados creíbles. Los tipos más altos podrían haber provocado una rotación en la ecuación de inversión—y haber inclinado la balanza hacia un papel más significativo para el valor en las asignaciones de renta variable.
Las opiniones expresadas en el presente documento no constituyen estudios, asesoramiento de inversiones o recomendaciones comerciales, no representan necesariamente las opiniones de todos los equipos de gestión de carteras de AB y están sujetas a cambios a lo largo del tiempo.