Análisis del fondo Finserve Global Defence & Security

21 OCT, 2026
Por Xiaoying Zhou de RankiaPro
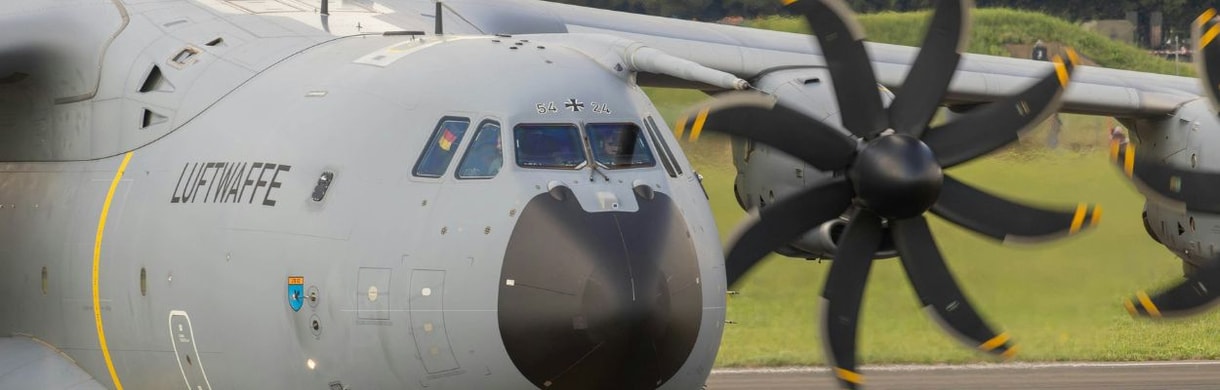


Pocos temas de renta variable han experimentado un reajuste de precios tan rápido como el de la defensa. La clase I EUR del fondo Finserve Global Defence & Security se revalorizó un 52,1% en 2025. Tras un buen arranque de 2026, la estrategia de la gestora sueca Finserve Nordic ha consolidado y se mantiene prácticamente plano en el año a finales de septiembre.
Es, por tanto, un buen momento para poner a prueba la tesis. La cuestión ya no es si los presupuestos aumentan, sino si las carteras de pedidos se traducen en entregas y márgenes.
Ficha técnica
Tesis de inversión
El fondo es una estrategia global de renta variable temática centrada en defensa, aeroespacial y seguridad, incluidas la ciberseguridad y la seguridad nacional. El folleto exige al menos un 51% en renta variable cotizada de defensa y seguridad, y el resto en áreas adyacentes como el espacio, las infraestructuras críticas y la tecnología de resiliencia. Es un UCITS luxemburgués gestionado por Finserve Nordic AB, con sede en Estocolmo.
El contexto sigue siendo favorable. El SIPRI estima que el gasto militar mundial alcanzó los 2,887 billones de dólares en 2025, un 2,9% más en términos reales, el undécimo aumento anual consecutivo y el 2,5% del PIB mundial. El marco de inversión en defensa del 5% de la OTAN sostiene la demanda europea durante varios años, mientras que los presupuestos de Asia-Pacífico crecen más rápido que la media mundial (SIPRI).
Lo que distingue al fondo es su amplitud geográfica. Muchos productos de defensa se concentran en grandes contratistas europeos o estadounidenses. Este mantiene posiciones significativas en Corea del Sur, Japón, Taiwán, Singapur y Australia, y destina entre un 10% y un 25% a pequeñas compañías. Como resultado, su rentabilidad puede seguir una trayectoria distinta a la de fondos de defensa más concentrados.
Proceso de inversión y equipo gestor
Finserve Global Defence & Security Fund combina el análisis top-down de tendencias estructurales de crecimiento con el análisis fundamental de compañías y una gestión sistemática de la cartera. El proceso de inversión parte de la evaluación de la evolución geopolítica, los presupuestos de defensa, los programas de adquisición y las necesidades de capacidades a largo plazo. Después se evalúa a las compañías en función de su posicionamiento de mercado, sus perspectivas de crecimiento, su solidez financiera, su valoración y su contribución a la diversificación de la cartera. El análisis cuantitativo apoya la selección de compañías y el control de riesgos.
La estrategia está dirigida por Joakim Agerback, gestor principal de la cartera, junto con dos analistas. El equipo de inversión cuenta con el apoyo de un comité asesor presidido por Karl Engelbrektson, antiguo jefe del Ejército sueco, que aporta conocimiento especializado sobre la evolución geopolítica, las adquisiciones de defensa y las prioridades de capacidad militar. El comité asesor contribuye a las valoraciones estratégicas y sectoriales, mientras que las decisiones de inversión siguen siendo responsabilidad del equipo gestor.
Lanzado en 2019, el fondo es una estrategia de renta variable multicapitalización, de gestión activa y solo largos, que invierte en defensa, ciberseguridad y espacio. La cartera está diversificada por compañías, subsectores y mercados geográficos, con énfasis en negocios bien posicionados para convertir la demanda estructural en beneficios y caja sostenibles. El historial más largo del fondo corresponde a sus clases en coronas suecas (SEK), mientras que sus clases en euros se lanzaron en abril de 2024.
La cartera resulta coherente. A finales de 2025, el fondo mantenía 69 valores cotizados, estaba plenamente invertido, no poseía otros fondos y no tenía ninguna posición por encima de aproximadamente el 4%. No hay deriva hacia la tecnología en general: los valores de ciberseguridad y cuántica siguen siendo secundarios frente a plataformas, municiones y proveedores navales y espaciales.
Análisis de rentabilidad y riesgo
La clase I EUR pasó de 107,53 a 163,60 euros por participación en 2025, una subida del 52,1%. Los grandes contratistas europeos impulsaron el primer semestre, y el espacio y la tecnología el último trimestre, con el apoyo de un entorno favorable para todo el sector.
2026 ha sido más mixto. La clase R EUR, la única que aparece en la ficha mensual de septiembre, ganó un 16,19% en enero antes de consolidar durante el verano. A 13 de octubre de 2026 cede un 0,32% en lo que va de año, frente a una subida del 12,12% del World Equity Index TR a finales de septiembre. Su peor mes (-11,10%) y su máxima caída mensual (-15,72%) reflejan la mayor volatilidad propia de una estrategia temática. La clase I EUR, con comisiones más bajas, debería situarse ligeramente por encima de estas cifras.
En cuanto al riesgo, el KID otorga a la clase un SRI de 4 sobre 7, y el folleto se dirige a inversores a largo plazo capaces de asumir fluctuaciones temporales. Dado que las clases en euros son relativamente recientes, todavía no se dispone de un ratio de Sharpe a 36 meses. La ficha mensual refleja una beta de 0,88 frente al World Equity Index TR, mientras que los datos de la gestora citados por Rankia apuntan a una cifra inferior (0,26 frente al MSCI World), calculada con datos diarios de los últimos tres años.
En cuanto a costes, la clase I EUR es claramente el punto de acceso más eficiente: 0,87% de gastos corrientes más 0,15% de costes de transacción (KID), frente a una comisión de gestión de 1,60% solo en la clase R EUR. No hay comisiones de suscripción, reembolso ni de éxito, y la inversión mínima inicial es de 250.000 euros (folleto).
Posicionamiento actual
La cartera está ampliamente diversificada por valores y concentrada por temática. La defensa tradicional constituye el núcleo, con el espacio y la ciberseguridad como asignaciones complementarias. Las posiciones van desde grandes contratistas hasta compañías más pequeñas cotizadas en Estocolmo, Seúl y Tokio, que aportan un componente de crecimiento de pequeña capitalización. El sesgo implícito hacia crecimiento y momentum es coherente con la consolidación del verano.
Hay dos exposiciones que merece la pena destacar. La primera es Asia-Pacífico, que pesa más en la cartera auditada de cierre de año de lo que sugiere el reparto redondeado de la ficha mensual, siendo Corea del Sur el mayor país tras EE. UU. La segunda es la divisa: la mayoría de los activos cotizan fuera del euro, lo que añade cierto grado de diversificación de divisa para los inversores en euros.
Análisis ESG y de sostenibilidad
El fondo está clasificado como artículo 8 del SFDR: promueve características medioambientales y sociales sin tener un objetivo de inversión sostenible. En la práctica, el enfoque ESG se basa en filtros basados en normas: exclusión de armas controvertidas, prohibición de compañías de defensa rusas y chinas y una lista de exclusión semestral. La divulgación periódica de 2025 no refleja ninguna infracción del Pacto Mundial de la ONU y muestra margen de mejora en los procesos de seguimiento del cumplimiento en las compañías participadas (informe anual). El enfoque es coherente con la cartera y se centra en las exclusiones.
Principales riesgos potenciales
| Riesgos | Descripción | Factores mitigantes |
|---|---|---|
| Concentración temática | Al menos la mitad de la cartera está invertida en defensa y seguridad, por lo que una caída de las valoraciones de todo el sector puede lastrar la rentabilidad con independencia de la selección de valores. | Alrededor de 70 posiciones en varias regiones, sin ninguna posición individual por encima de aproximadamente el 4% a finales de 2025. |
| Presupuestos y ejecución | Los retrasos en los presupuestos de defensa o en la conversión de pedidos en entregas podrían frenar el crecimiento de los beneficios de las compañías en cartera. | Los contratos plurianuales y las amplias carteras de pedidos dan visibilidad, y la exposición se reparte entre los ciclos de adquisición europeo, estadounidense y asiático. |
| Liquidez de pequeñas compañías | Algunas posiciones son compañías de pequeña y microcapitalización que pueden resultar más difíciles de negociar en mercados volátiles a medida que crece el patrimonio. | El folleto limita las pequeñas compañías al 25% del patrimonio neto, y el núcleo de la cartera está en grandes compañías líquidas. |
| Equipo y crecimiento | Un equipo reducido gestiona un subfondo que ha crecido con rapidez, por lo que la continuidad del equipo es un punto a vigilar. | Apoyo de un comité asesor especializado, además de la supervisión de una gestora y un depositario independientes. |
Síntesis y valoración
El Finserve Global Defence & Security Fund I EUR ofrece una forma diferenciada de acceder al rearme: global, multicapitalización y con una genuina exposición a Asia. Para inversores profesionales con un horizonte de cinco años, encaja como posición satélite junto a una renta variable global core, y no como posición central de la cartera.
Su valor reside menos en la protección frente a shocks geopolíticos que en la exposición a un ciclo de inversión plurianual en defensa. La consolidación de 2026 ha moderado las valoraciones y recuerda que las estrategias temáticas pueden seguir una trayectoria distinta a la de los mercados amplios.
Entre los puntos a vigilar figuran el ritmo de los presupuestos de defensa, la conversión de pedidos, la estabilidad del equipo y la gestión de la capacidad a medida que siguen creciendo los activos.
Este análisis se ha elaborado a partir de información pública disponible a 30 de septiembre de 2026, incluidos el folleto, la ficha mensual, el documento de datos fundamentales y el informe anual facilitados por la sociedad gestora. No constituye asesoramiento de inversión ni una oferta de compra o venta de participaciones. Los inversores profesionales deben realizar su propia diligencia debida. La rentabilidad pasada no es garantía de rentabilidades futuras.