RankiaPro Funds Meeting Barcelona: AllianceBernstein, Generali Investments, La Française, Natixis Investment Managers

23 SEPT, 2026
Por Sofía Vargas de RankiaPro
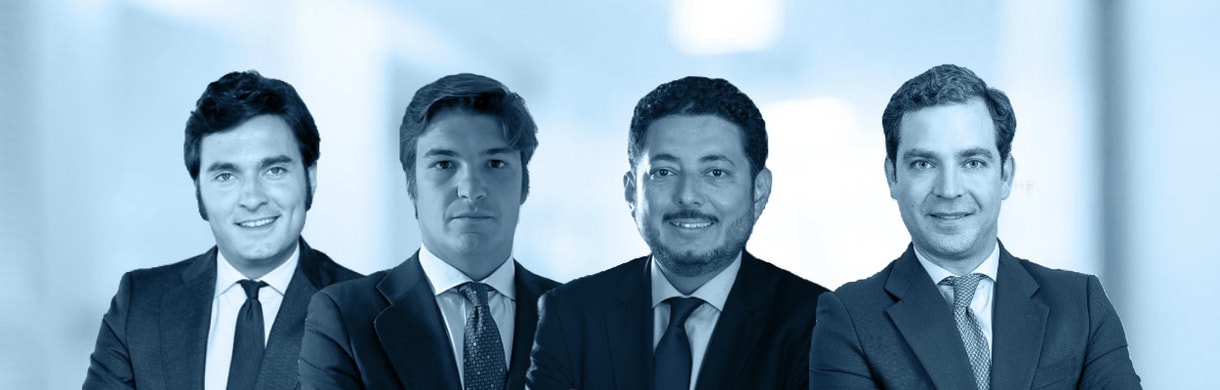


Barcelona acogió el 16 de septiembre la tercera edición del año de Funds Meeting en la ciudad, un almuerzo con profesionales de la inversión en el que cuatro gestoras internacionales expusieron su visión de mercado y sus propuestas de inversión ante selectores de fondos y banqueros privados. AllianceBernstein, Generali Investments, La Française y Natixis Investment Managers, recorrieron un espectro que fue de la renta variable emergente multiactivo a la renta variable europea de alta convicción, pasando por el crédito de baja duración y el growth global concentrado.
AllianceBernstein: exposición multiactivo para surfear un mercado emergente
Antonio de la Fuente, Client Relations de AllianceBernstein, presentó el AB Emerging Markets Multi Asset Portfolio, un subfondo de AB SICAV I domiciliado en Luxemburgo y gestionado desde 2011, cuya tesis parte de una lectura constructiva sobre los emergentes: resiliencia del crecimiento frente a las economías desarrolladas, una clase media que según las proyecciones mostradas podría duplicarse en la próxima década y valoraciones que a fecha de 30 de junio de 2026 seguían siendo atractivas en términos de PER a doce meses frente a los mercados desarrollados, con una revisión de beneficios sólida esperada para 2026. La gestora defendió que un enfoque multiactivo, que combina renta variable, deuda y divisa emergente, ofrece una vía más eficiente para capturar ese potencial que la exposición pura a renta variable, al ampliar el universo de países, diversificar sectorialmente más allá del peso tecnológico y sumar fuentes de rentabilidad adicionales a la revalorización bursátil.
En términos de cartera, la estrategia mantenía a fecha de 30 de junio de 2026 una asignación de en torno al 76% en renta variable, con el resto repartido entre deuda soberana y corporativa emergente en dólares y algo de deuda local, y una exposición geográfica encabezada por Corea del Sur, Taiwán, China, India y Brasil. El fondo, con un patrimonio de esta estrategia de 1.314 millones de dólares a esa misma fecha, cotizaba con un PER inferior al de su índice de referencia, el MSCI Emerging Markets, y una rentabilidad por dividendo más elevada. En cuanto a resultados, a fecha de 30 de junio de 2026 el fondo acumulaba una rentabilidad anualizada a tres años del 23,34% y a cinco años del 7,81%, ligeramente por encima de su índice en ambos plazos, aunque quedaba por detrás a uno y a diez años, reflejo, según la gestora, de un perfil diseñado para capturar el potencial alcista de los emergentes con una volatilidad más contenida que la renta variable pura.
Generali Investments: alfa por selección de valores en la innovación europea
Juan Pita da Veiga, Sales Manager Iberia de Generali Investments, presentó la estrategia European Innovation de Aperture Investors, con 1.420 millones de euros de patrimonio a fecha de 31 de julio de 2026 y gestionada por Anis Lahlou, exdirector gerente de J.P. Morgan con más de 25 años de experiencia en renta variable europea. Su filosofía se apoya en las finanzas conductuales: la idea de que los mercados no son plenamente eficientes, especialmente en Europa, y que los sesgos de comportamiento de los inversores generan ineficiencias de precio explotables a través de tres palancas, revalorización por múltiplos, calidad del negocio y sorpresas de crecimiento no reconocidas por el consenso, todo ello enmarcado en lo que la gestora denomina la curva de adopción de la innovación.
La cartera, concentrada en torno a 30 y 50 valores con posibilidad de posiciones cortas de hasta un 30% bruto y un objetivo de tracking error de entre el 5% y el 10%, mostraba a fecha de 31 de julio de 2026 sus mayores posiciones en ASML, Infineon, ASM International, Novartis y HSBC, con una sobreponderación clara en tecnología frente al MSCI Europe y mayor peso relativo en Alemania y Países Bajos que en Reino Unido o Francia dentro de la propia cartera. Desde su lanzamiento en diciembre de 2019 y hasta el 31 de julio de 2026, la estrategia acumulaba una rentabilidad neta anualizada del 13,80% frente al 9,66% de su índice, con un exceso de retorno del 4,13% en ese periodo, apoyado principalmente en la selección de valores más que en la asignación sectorial.
La Française: cautela táctica en crédito con bonos flotantes de baja duración
Julián de la Cuesta, Sales Manager - Iberia and Latam de La Française, centró su intervención en el mercado de crédito. A fecha de 31 de agosto de 2026, la gestora describía un entorno de señales contradictorias que la llevaba a mantener una postura cautelosa y defensiva: el carry seguía siendo atractivo y los fundamentales corporativos se mantenían sólidos, con apalancamiento controlado y necesidades de refinanciación limitadas, pero los conflictos geopolíticos, las elecciones francesas y el gasto en inversión ligado a la inteligencia artificial estaban presionando al alza los tipos reales y endureciendo las condiciones financieras. La conclusión expuesta era que los diferenciales de crédito podrían ampliarse entre 250 y 350 puntos básicos, con los emisores más débiles comportándose peor que el crédito de calidad, lo que llevaba a preferir los tramos corto e intermedio de la curva, entre dos y cuatro años.
Bajo esa lectura presentó La Française Carbon Impact Floating Rates, un fondo de bonos a tipo variable con 400 millones de euros de patrimonio a fecha de 31 de julio de 2026, que combina investment grade y high yield con una duración modificada muy baja para blindar la cartera frente a la volatilidad de tipos de interés, además de una filosofía propia de reducción de huella de carbono frente a su universo de inversión. A fecha de 31 de agosto de 2026, el fondo ofrecía una TIR neta de costes de cobertura del 3,84% y un cupón medio del 4,04%, con una calificación crediticia media en torno a BBB. Desde su transformación en enero de 2020 y hasta el 31 de agosto de 2026, la clase institucional acumulaba una rentabilidad del 16,90%, por debajo de su objetivo de gestión, Euribor a tres meses más 150 puntos básicos, aunque por encima del Euribor a tres meses en solitario, con una volatilidad significativamente inferior a la de los índices de high yield en euros gracias a su baja sensibilidad a los tipos.
Natixis Investment Managers: alta convicción en renta variable global con foco en la calidad y dirección del negocio
Jaime Botella, Relationship Manager de Natixis Investment Managers, presentó la estrategia Select Global Growth, lanzada en 2011 con una cartera concentrada de entre 30 y 50 valores globales de cualquier capitalización. Su filosofía de inversión se apoya en tres ideas propias: la trayectoria del moat, según la cual lo relevante no es el tamaño de la ventaja competitiva de una empresa sino si esta se está ampliando o deteriorando; la cultura corporativa, entendida como motor oculto del éxito empresarial; y la inflexión narrativa, el momento en que una compañía en crecimiento pasa de ser incomprendida por el mercado a ampliamente reconocida, lo que suele acelerar la revalorización de la acción. Un enfoque, en definitiva, que prioriza la dirección del cambio en el negocio sobre el punto de partida en el que se encuentra.
En el plano táctico, la gestora señalaba temas de crecimiento secular como los fármacos contra la obesidad, la inteligencia artificial, la transición energética y el gasto en defensa e infraestructuras en Estados Unidos, junto a configuraciones cíclicas favorables en sectores como el aeroespacial o los seguros. La cartera, con un active share superior al 90% a fecha de 30 de junio de 2026, mostraba una clara sobreponderación en industriales frente al MSCI ACWI y una infraponderación en tecnología, con Siemens Energy, SK Square y Rolls Royce entre sus principales posiciones. En cuanto a resultados, a esa misma fecha la estrategia acumulaba una rentabilidad neta anualizada a tres años del 42,0% frente al 20,2% del MSCI ACWI, y desde su lanzamiento en 2011 un 18,4% anualizado frente al 10,7% del índice, apoyada en un crecimiento de beneficios muy superior al de mercado.