La deuda híbrida corporativa bate récord: más de 350.000 millones de dólares y nuevos emisores

19 OCT, 2026
Por RankiaPro


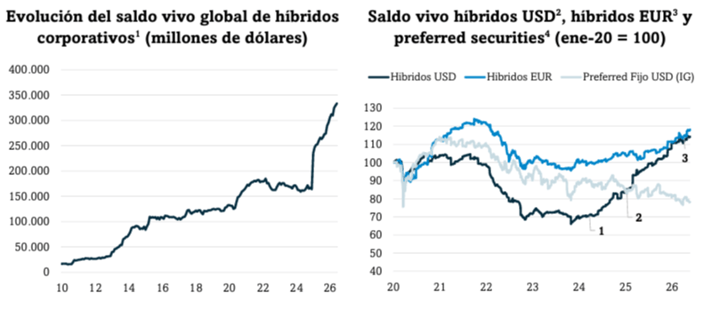
El mercado global de deuda híbrida corporativa ha superado en 2026 los 350.000 millones de dólares, un récord tras crecer un 25% en doce meses. Así lo recoge el informe Deuda híbrida corporativa que Swisscanto AM y Analistas Financieros Internacionales (Afi) han presentado hoy, 19 de octubre.
Para Gonzalo Ramón-Borja Álvarez de Toledo, director general en España de Swisscanto, se trata de una de las tipologías de deuda con un futuro más prometedor, gracias a la incorporación constante de nuevos emisores.
De activo europeo a mercado global en dos años
El informe identifica la globalización como el gran cambio del mercado. Antes de 2024, cerca del 90% de los híbridos corporativos estaba denominado en euros; en 2026, esa proporción ha bajado al 57,5% del saldo vivo, mientras que las emisiones en dólares ya suponen el 39,4%.
El punto de inflexión llegó en 2024, cuando un cambio metodológico de Moody’s permitió deducir los intereses de los cupones y elevó el atractivo de los híbridos frente a las acciones preferentes (preferred securities). Como resultado, en 2025 los híbridos en dólares crecieron más que las preferred securities.
Las perspectivas para Estados Unidos son alentadoras: si alcanzara una penetración similar a la europea, su mercado podría superar los 500.000 millones de dólares y llevar el total global por encima de los 750.000 millones. A largo plazo, el informe apunta a los hiperescaladores como posible catalizador, por las necesidades de inversión en infraestructura de inteligencia artificial.
"Con este análisis, pionero en el mercado español, queremos contribuir a dar visibilidad a los híbridos corporativos y facilitar una mejor comprensión de cómo funcionan, ya que el asset class jugará un papel clave en las posiciones de renta fija de los inversores en los próximos años. Siendo la deuda el principal activo de inversión en nuestro país, el rol de la deuda corporativa en las carteras será, creemos, creciente".
José Manuel Amor, socio director de Análisis Económico y de Mercados, Afi

Utilities, energía y telecomunicaciones concentran las emisiones
Pese a la mayor diversificación sectorial, el grueso de las emisiones sigue en compañías intensivas en capital. A 30 de junio de 2026, en Europa las utilities representan el 38,8% del saldo vivo, y energía y telecomunicaciones alrededor del 15% cada una. En Estados Unidos, utilities, energía y telecomunicaciones controlan más del 80% del mercado.
En euros, los diez mayores emisores suman el 41,0% del universo, con Volkswagen, Enel, TotalEnergies, Iberdrola o Telefónica entre los principales. En dólares encabezan el ranking NextEra, Dominion, Enbridge, BP Capital Markets, Sempra y Southern.
En 2026 han debutado en este mercado compañías como Stellantis, Xcel Energy, Eversource, Oncor, Puget Energy, Amprion, Carlsberg, General Mills, Stora Enso, Hemso y Humana. También crecen los emisores emergentes (SQM, Grupo Nutresa, Promigas, Thaioil o Genting), además de OCP, autor del primer híbrido internacional en dólares de un emisor corporativo africano.
Prima de rentabilidad sin un salto en el riesgo
Los híbridos ofrecen una prima frente a la deuda senior del mismo emisor sin presentar necesariamente el perfil de riesgo de un bono peor calificado, porque buena parte procede de compañías con rating senior investment grade. Su menor calificación responde sobre todo a la subordinación y al componente de capital, no a una peor calidad crediticia del emisor.
El estudio cuantifica ese efecto: entre 2024 y 2026, incorporar un 10% de híbridos a una cartera de liquidez, deuda pública y crédito investment grade habría mejorado todas sus métricas.
| Métrica (2024-2026) | Sin híbridos | Con un 10% de híbridos |
|---|---|---|
| Rendimiento anual esperado | 3,8% | 4,1% |
| Ratio de Sharpe | 1,13 | 1,28 |
| Probabilidad de pérdida a 12 meses | 13% | 10% |
Gonzalo Ramón-Borja, Sales Manager del mes de junio en RankiaPro, subraya este componente de capital como clave en el actual entorno inflacionista. Swisscanto cuenta con oficina en España desde 2025 y acaba de reforzar su equipo comercial en el país.
"Los bonos híbridos corporativos son una de las tipologías de deuda con un futuro más prometedor. Es un mercado en pleno crecimiento, al que cada vez se incorporan más emisores y que da la posibilidad a los inversores de conseguir una rentabilidad adicional a la deuda corporativa sin mayor riesgo gracias a su componente de capital; algo que es especialmente relevante en ciclos de elevada inflación, como el que atravesamos".
Gonzalo Ramón-Borja Álvarez de Toledo, director general en España, Swisscanto