Retail Investment Strategy: el Parlamento Europeo rechaza la directiva y frena (por ahora) el control de costes de los fondos

13 NOV, 2026
Por RankiaPro
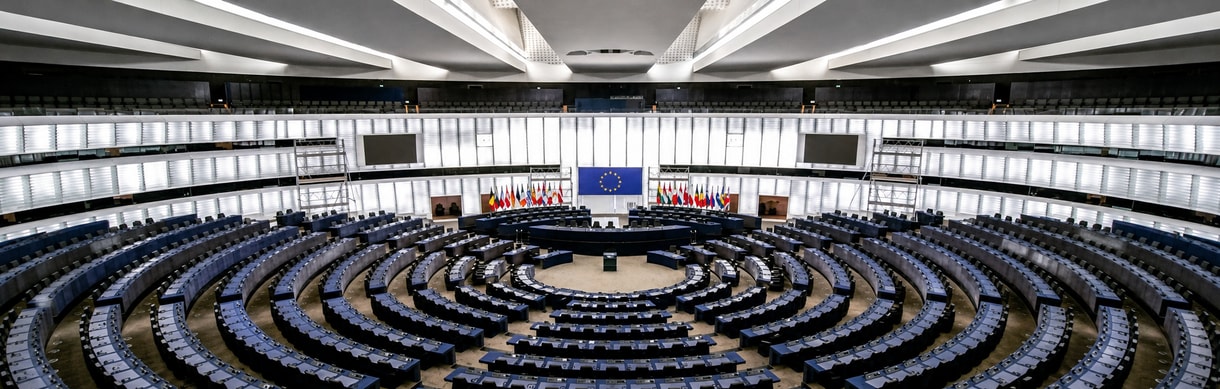


El Parlamento Europeo rechazó el jueves 12 de noviembre la directiva Omnibus de la Retail Investment Strategy (RIS), el paquete que habría introducido el test de value for money sobre los costes de los productos de inversión dirigidos a clientes minoristas. El texto, fruto del acuerdo provisional con el Consejo del 18 de diciembre de 2025, fue rechazado con 300 votos en contra, 286 a favor y 23 abstenciones, una diferencia de solo 14 votos. En cambio, recibió luz verde el reglamento que actualiza el documento de datos fundamentales (KID) de los PRIIPs, aprobado con 311 votos a favor y 261 en contra.
Una votación inesperada tras tres años de negociación
La Comisión Europea presentó la RIS en mayo de 2023. Tras el acuerdo político de diciembre, el camino parecía despejado. Los Estados miembros dieron su visto bueno en el COREPER (5 de junio de 2026), y la Comisión de Asuntos Económicos y Monetarios (ECON) hizo lo propio el 23 de junio de 2026, con 33 votos a favor, 23 en contra y 2 abstenciones. El texto contó con el apoyo del PPE, los Conservadores y Reformistas (ECR), Renew y los Patriotas.
En el pleno, sin embargo, el PPE se fracturó. 34 eurodiputados populares, en su mayoría de la delegación polaca, votaron en contra. Con ocho defecciones menos, el texto habría salido adelante.
Qué preveía la directiva sobre costes e incentivos
La directiva Omnibus habría modificado MiFID II, IDD, UCITS, AIFMD y Solvencia II. El núcleo de la reforma era el value for money: productores y distribuidores tendrían que identificar y cuantificar todos los costes que soporta el inversor y demostrar que están justificados y son proporcionados frente a grupos de productos comparables (peer group). Para los productos de inversión de base aseguradora se preveían benchmarks supervisores, concebidos como herramienta para las autoridades y no como comparadores públicos.
El texto endurecía además la regulación de los incentivos. Las retrocesiones a los distribuidores tendrían que generar un beneficio tangible para el cliente y mostrarse por separado. También cambiaban las normas sobre idoneidad, clasificación de clientes y marketing, incluidos los finfluencers.
El compromiso ya era mucho más suave que la propuesta original de la Comisión. Esta incluía benchmarks europeos de costes como filtro previo y una prohibición parcial de incentivos en la venta sin asesoramiento (execution-only). El Parlamento eliminó ambas medidas en 2024.
Las reacciones: la industria celebra, los consumidores menos
Para la industria de gestión de activos, el resultado es una victoria. El 4 de noviembre, el director general de EFAMA, Tanguy van de Werve, escribió a los eurodiputados para pedirles que rechazaran el texto. A su juicio, la RIS creaba requisitos duplicados, difíciles de aplicar y sin beneficios para el inversor final. Además, la superposición de evaluaciones de value for money nacionales y europeas fragmentaría el mercado.
Las asociaciones italianas de asesores financieros Anasf y Fecif piden preservar los objetivos de protección del inversor y relanzar el debate sobre asesoramiento y distribución. El presidente de Anasf, Luigi Conte, insiste en que los jóvenes inversores no queden excluidos de soluciones de largo plazo como la previsión complementaria.
¿Y ahora qué? Tres escenarios
La votación no cierra el expediente, ya que la primera lectura del Parlamento sigue abierta. Según finReg360, hay tres escenarios posibles:
- Reapertura de la negociación con el Consejo (el más probable): el expediente vuelve a ECON para identificar los puntos de desacuerdo y definir un nuevo texto que se llevaría de nuevo al pleno.
- Enmiendas en el pleno (menos probable): un texto distinto al del acuerdo obligaría al Consejo a pronunciarse de nuevo.
- Retirada de la propuesta por parte de la Comisión (improbable, dado el estrecho margen).
Cabría una cuarta vía: una renegociación específica, posiblemente dentro del Market Integration and Supervision Package. En cualquier caso, la publicación en el Diario Oficial de la UE, prevista como muy tarde para enero de 2027, se retrasará varios meses. Mientras tanto, sigue vigente el marco normativo actual.