En Uruguay «podemos ser Luxemburgo» dijo el presidente del Banco Central de ese país y planteó medidas para impulsar el hub financiero

30 OCT, 2026
Por Fabián Tiscornia
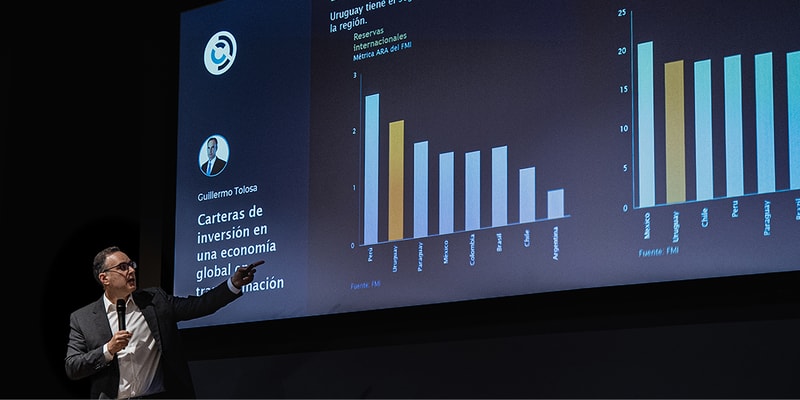


“Podemos ser Luxemburgo, podemos ser Hong Kong, podemos ser Singapur” planteó el presidente del Banco Central del Uruguay (BCU), Guillermo Tolosa en el CAIU Day, el evento de la Cámara de Asesores de Inversión y Gestores de Portafolios de Uruguay (CAIU). El objetivo es ganar peso como hub financiero y para ello, el regulador y supervisor prepara algunas medidas.
Tolosa dijo que los servicios financieros representan el 2,1% de las exportaciones de Uruguay, por debajo de Luxemburgo (50%), Singapur (5,5%), Panamá (4,3%) y Hong Kong (3,6%). Pero muy por encima de otros países de la región, entre ellos Brasil, Chile, Colombia, México, Perú (donde son entre 0,5% y 0,1% de las ventas al exterior), según la Organización Mundial del Comercio (OMC).
En ese contexto, el presidente del BCU pronunció la frase de que Uruguay puede tener todavía un peso mayor de los servicios financieros al estilo de Luxemburgo, Hong Kong o Singapur.
Tolosa habló de tres medidas para impulsar al país como centro financiero internacional. Una de ellas es la unificación de las bolsas de valores, ya que actualmente hay tres en el país: la Bolsa de Valores de Montevideo, la Bolsa Electrónica de Valores y Ufex Bolsa de Valores.
También planteó la creación de una Caja de Valores (que sea depositaria de títulos, fondos, y otros instrumentos del mercado bursátil en Uruguay y de la región, al estilo de lo que hacen Luxemburgo e Irlanda).
La tercera medida es la modificación de la ley de Fondos de Inversión para facilitar la creación de los mismos y también permitir que pueda haber instrumentos que tengan exposición a mercados internacionales nominados en pesos uruguayos.
"Aún no ha caído la ficha" sobre los emergentes
En su charla, titulada “Carteras de inversión en una economía global en transformación”, Tolosa recordó que desde Uruguay los asesores de inversión y gestores de portafolios administraron US$ 47.290 millones en 2025, esto es, 64% más que en 2020. En 2025 los 176 asesores y gestores registrados en el BCU tenían 88.298 clientes, siendo el 90% de los activos bajo gestión de no residentes. “No hay muchas industrias que crezcan 60% en cinco años”, afirmó.
Tolosa recordó que el 27 julio de 2002 (con la crisis económica en Uruguay) se cerró un ciclo de 20 años de crisis de los países emergentes y que, desde ese momento, empezó una construcción de marcos de política económica con foco integral en el riesgo, para blindar a los países de la región de factores externos, lo más posible.
“Aún no ha caído la ficha en los portafolios como para que reflejen la enorme mejora de la macroeconomía y funcionamiento de los mercados y activos emergentes (salvo excepciones)”, les dijo Tolosa a los asesores.
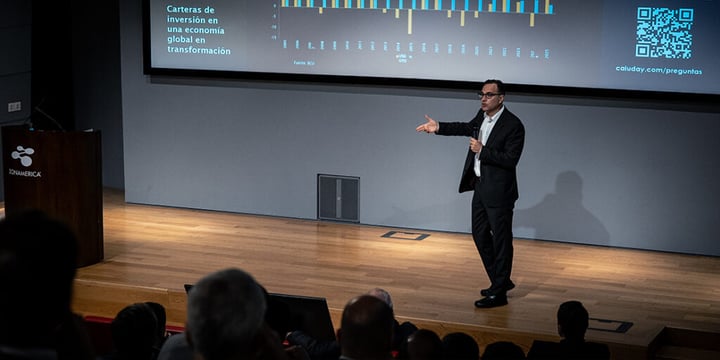
El presidente del BCU remarcó que la volatilidad en la valuación de los bonos en los países emergentes es más baja que en los desarrollados desde hace tres o cuatro años. “Esto es un cambio radical que ha venido sucediendo, porque hay crisis de los bonos avanzados”, dijo en relación a Europa y Estados Unidos, entre otros.
“Hasta 2022, la renta fija emergente estaba dominada por más volatilidad y menos retorno. Desde 2023, la estabilidad cambiaria permitió rendimientos altos y estables en dólares”, prosiguió Tolosa. “Desde mediados de 2021, el bono uruguayo a 2031 acumuló el mayor retorno total en dólares” en la región, agregó.
Tolosa pidió a los asesores que informen a sus clientes la rentabilidad en moneda nacional también. Porque "cuando se invierte en dólares por 20 años, se está erosionando el poder adquisitivo local; y cuando le hablamos al cliente solo de su rentabilidad en dólares, le estamos cegando de ese riesgo”, alertó.
El presidente del BCU planteó que un portafolio eficiente en Uruguay debería incluir el peso uruguayo; otra opción es hacer una canasta de monedas emergentes, eliminando el riesgo del dólar en este momento, lo que reduce la volatilidad de la inversión.
“La clase de activos emergentes maduró por sus propios fundamentos y además, siempre viviendo en un país emergente, nos conviene más ese tipo de activos porque estamos más expuestos a nuestra moneda, y la volatilidad es más baja que antes. Tener dólares tenía sentido cuando la inflación era altísima, no más”, remarcó.
Artículos relacionados
 RankiaPro Funds Meeting en Santiago de Chile: Bradesco AM con HMC Capital, MFS Investment Management y Sifter Fund con ACCI Capital Investments
Por Sara Giménez