La resistencia de los mercados emergentes: el camino a nuevas oportunidades

8 AGO, 2023
Por Sara Giménez de RankiaPro LATAM


Por Monica Defend, Directora del Instituto Amundi.
La resistencia y la ventaja del crecimiento sobre los mercados desarrollados hacen de los países emergentes un destino atractivo para el segundo semestre del año. Los efectos de la restricción monetaria se están filtrando a la economía real, contribuyendo a un crecimiento mediocre, especialmente en las economías desarrolladas. La economía estadounidense podría sufrir una leve recesión a finales de año, mientras que el crecimiento europeo se situaría por debajo de su potencial al tener que hacer frente a una inflación subyacente rígida que frena el consumo.
En cambio, los países emergentes gozan de unas perspectivas macroeconómicas más favorables. Prevemos una tasa media de crecimiento del 4% para los mercados emergentes en 2023, frente al 1,1% de las economías avanzadas. Asia está impulsando una parte significativa del crecimiento, a pesar de la reciente debilidad observada en China. El tamaño del mercado de la región, los precios de la mano de obra y las políticas gubernamentales destinadas a mejorar el clima empresarial -incentivos fiscales y regulación simplificada- siguen atrayendo a los inversores extranjeros, reforzando las perspectivas de las economías asiáticas.
La sobrecarga del sector inmobiliario, la debilidad del consumo de los hogares, el endeudamiento de los gobiernos locales y la inestable confianza de los consumidores y las empresas son señales de advertencia de que la desaceleración económica de China puede ser más estructural que cíclica. El país se acerca rápidamente a una nueva era de crecimiento menor y más volátil. Tras la publicación de los datos del PIB del segundo trimestre, hemos rebajado nuestras expectativas de crecimiento del 5,7% al 5,1% en 2023.
El crecimiento de la India también podría moderarse, hasta el 6%, aunque las renovadas inversiones en sectores como los semiconductores, los vehículos eléctricos y las energías renovables deberían proporcionar un impulso a más largo plazo.
El panorama del crecimiento es más diverso en América Latina y Europa del Este, pero muchos países ya han avanzado mucho en la normalización de su política monetaria. Los bancos centrales locales respondieron rápida y agresivamente a la inminente inflación al final de las restricciones de la era Covid, creando el margen para atractivas operaciones de carry trade, y allanando el camino para el mejor rendimiento del mercado de bonos en el año hasta la fecha.
En vista de la desaceleración de los precios, los responsables políticos locales deberían estar preparados para bajar las tasas en el segundo semestre de 2023. Chile fue el primero en recortar su principal tasa de interés en 100 puntos básicos, hasta el 10,25%, en su reunión de finales de julio, y debería ser seguido por Brasil en agosto. Colombia y Perú podrían empezar a flexibilizar en septiembre, si no antes, mientras que es más probable que el recalentado Banco de México lo haga en el último trimestre del año. Los países de Europa Central y Oriental deberían seguir su ejemplo, con el Banco Nacional de Polonia a la cabeza.
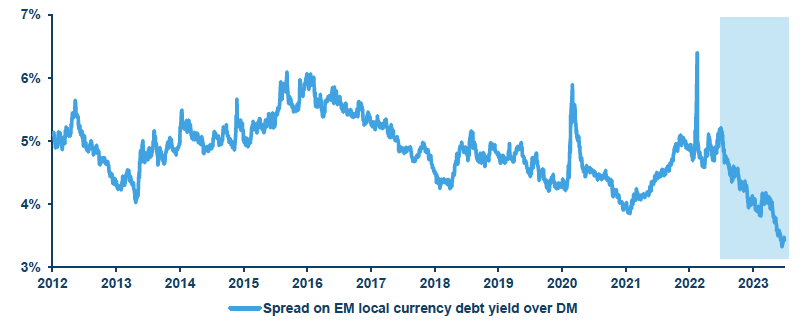
La Fed y el Banco Central Europeo, por su parte, siguen experimentando presiones al alza sobre sus tipos terminales. La perspectiva de inminentes recortes de los tipos de interés ha contribuido a reducir la brecha entre los costes de endeudamiento de los gobiernos desarrollados y los emergentes, que se encuentra en su nivel más bajo desde 2007, y debería suponer un impulso para los bonos emergentes en moneda local, esperándose un mayor repunte en América Latina.
Los rendimientos de los bonos de los mercados emergentes cayeron en la primera mitad del año, pero siguen ofreciendo puntos de entrada atractivos para los inversionistas en términos de diferenciales y carry, apoyados por un dólar estadounidense más débil. Las condiciones en el espacio de la deuda corporativa también están mejorando gracias a los menores niveles de endeudamiento, mientras que los impagos corporativos han tocado techo en el segmento de alto rendimiento, y deberían empezar a reducirse en América Latina, las economías emergentes de Europa, Oriente Medio y África. Por otra parte, conviene vigilar de cerca los riesgos vinculados al sector inmobiliario chino.
Se espera que las divisas de baja volatilidad -el euro y el yen japonés más que la libra esterlina- se beneficien de un billete verde más débil. También son atractivas las divisas exportadoras de materias primas y las divisas de alto valor de arrastre, como las latinoamericanas. La próxima ronda de relajación monetaria se centrará en eliminar las subidas de tipos de interés de la era de emergencia y sincronizar la política con las perspectivas de crecimiento e inflación, por lo que el carry debería mantenerse alto. Sin embargo, sigue siendo necesario un enfoque selectivo, atento a vulnerabilidades específicas y a la trayectoria de la inflación.
El abaratamiento de las valoraciones también favorece a la renta variable de los mercados emergentes, con diferencias regionales. Los países más avanzados en su ciclo de política monetaria pueden experimentar una rotación más rápida hacia la renta variable. Los márgenes han empezado a recuperarse y es posible que los beneficios vuelvan a registrar un crecimiento interanual positivo, especialmente en EMEA y las economías emergentes de Asia. Los inversores deberían volcar a su favor la ventaja del crecimiento de los mercados emergentes, como contribución inestimable a una cartera global bien equilibrada y diversificada.
Los costes de financiación se han reducido entre países desarrollados y emergentes