Anna Serafini de Sabadell AM es nuestra Selectora del mes

7 OCT, 2026
Por Leticia Rial de RankiaPro


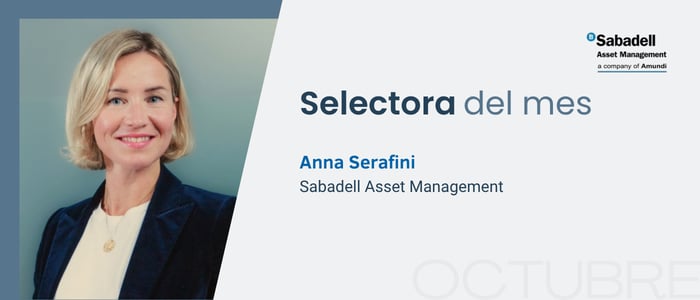
Te presentamos a Anna Serafini, Head of Private Markets de Sabadell AM. Anna Serafini forma parte del equipo de inversiones de private equity de Amundi Alpha Associates y es responsable del equipo de Private Markets Multimanagement en Sabadell Asset Management. Cuenta con más de 18 años de experiencia en gestión de activos y mercados privados, incluyendo private equity, venture capital, infraestructuras y crédito privado.
Ha desarrollado su trayectoria profesional en Sabadell Asset Management (SabAM), gestora de activos de Banco Sabadell adquirida por Amundi en 2020, a la que se incorporó en 2008. En su posición actual lidera el equipo local de Mercados Privados de SabAM, integrado en la plataforma Amundi & Alpha, y participa en la asignación estratégica de activos y en la toma de decisiones de inversión a lo largo de todo el ciclo de inversión.
Es responsable de la selección de fondos y de la identificación, análisis y evaluación de estrategias y segmentos de mercados privados, así como de los procesos de due diligence, valoración, ejecución y gestión de inversiones en vehículos de private equity a escala global. Asimismo, supervisa y ejecuta los programas de private equity y activos reales de los mandatos de pensiones que la joint_venture Sabadell-Zurich tiene delegados en SabAM, lidera el Comité de Inversión de Mercados Privados de SabAM y participa en el Comité de Inversión de Mercados Privados de Amundi & Alpha. Desde 2016, gestiona dos fondos de fondos globales de venture capital.
Anteriormente, combinó la gestión de activos ilíquidos con el análisis de hedge funds, fondos alternativos UCITS y renta fija, adquiriendo una sólida visión de la construcción y gestión de carteras multiactivo.
Inició su carrera profesional en el sector bancario en 2001. Es licenciada en Economía y Finanzas por la Universidad de los Urales y posee un Máster en Finanzas por el Institut d’Estudis Financers de Barcelona. Cuenta con la certificación European Financial Planning Analyst (EFPA) y es candidata al Nivel II de CAIA.
Además de sus responsabilidades profesionales, forma parte del jurado de los Private Equity Exchange Awards en Francia desde 2015 y ha participado como ponente en foros internacionales del sector, entre ellos el Private Equity Forum de Londres y el Invest Europe Venture Capital Forum de París.
¿Cuándo y cómo llegaste al sector financiero?
Cuando me incorporé a Sabadell Asset Management en 2008, los mercados privados eran todavía un segmento poco conocido y bastante apartado del foco principal de la industria. En aquel momento, la mayoría de los profesionales aspiraba a desarrollar su carrera en renta fija o renta variable; los activos privados se percibían como una especialización de nicho, con menor visibilidad y un acceso más limitado.
Precisamente por eso decidí asumir el reto. Me atraía la posibilidad de profundizar en una clase de activo distinta, con una visión de largo plazo y un análisis que va más allá de los mercados cotizados. Empecé a formarme de manera específica, inicialmente con la certificación CAIA y, después, a través de distintos cursos y programas especializados.
Más allá de la formación, la experiencia más valiosa ha sido la práctica: trabajar con y aprender de algunas de las gestoras líderes del mercado. Ese contacto directo permite comprender cómo se construyen las mejores estrategias, cómo se gestionan las inversiones en distintos ciclos y qué distingue a los equipos capaces de generar valor de forma consistente.
Mirando atrás, fue una decisión de la que estoy muy satisfecha: apostar por un mercado todavía emergente que, con el tiempo, se ha consolidado como una de las áreas más dinámicas y sofisticadas de la gestión de activos.
¿Cuáles son tus aficiones?
En mi día a día intento mantener un equilibrio entre la exigencia profesional y el bienestar personal. Compaginar los comités de inversión y el análisis de mercados con la práctica de yoga y HYROX me ayuda a trabajar cualidades que también considero valiosas en el ámbito profesional: concentración, disciplina, flexibilidad y resistencia.
En mi tiempo libre disfruto especialmente de viajar y descubrir lugares auténticos, conocer nuevas culturas y salir de la rutina. También valoro mucho los momentos al aire libre, el sol, la playa y el tiempo compartido con las personas cercanas. Para mí, estas aficiones son una forma de recargar energía y mantener una perspectiva equilibrada.
¿Cómo está estructurado el proceso de selección de fondos de *private equity* en Sabadell AM, desde que un fondo entra en el radar hasta que se incorpora a cartera?
El proceso de inversión se apoya en la experiencia y especialización de nuestro equipo de multigestión de Amundi Alpha Associates, relaciones consolidadas con las gestoras, una exhaustiva due diligence y capacidad de ejecución, para evaluar cada oportunidad.
El proceso integra criterios de mercado y ESG en un sólido marco de gestión de riesgos y se estructura en torno a tres pilares:
- El primero es una selección rigurosa de fondos, respaldada por más de 20 años de experiencia, conocimiento local y una metodología estructurada que combina criterios cualitativos y cuantitativos, análisis top-down y bottom-up, integración de factores ESG y seguimiento de las mejores prácticas y del entorno competitivo.
- El segundo pilar son las relaciones estrechas con las gestoras, desarrolladas durante más de dos décadas y reforzadas por la posición como inversor relevante. Estas relaciones pueden facilitar el acceso a condiciones económicas competitivas, oportunidades de inversión, coinversiones, operaciones secundarias, cláusulas de protección y, cuando procede, participación en consejos asesores.
- El tercer pilar es el seguimiento continuo y proactivo de la cartera. Este incluye una asignación dinámica basada en la visibilidad sobre futuras captaciones de fondos, oportunidades secundarias y coinversiones; diversificación por gestora, vintage year, tamaño, estrategia y geografía; análisis comparativo de los gestores frente a sus competidores; y diálogo permanente con las gestoras para identificar y aprovechar oportunidades relevantes.
En mercados privados, invertir de forma eficaz no consiste únicamente en seleccionar buenas oportunidades. Requiere comprender el entorno de mercado, analizar cada activo en profundidad y acompañar la inversión durante todo su ciclo de vida. El proceso combina una asignación dinámica de activos con un posicionamiento activo a lo largo del ciclo económico, con el objetivo de construir carteras diversificadas y resilientes, alineadas con el mandato, los objetivos de rentabilidad, el perfil de riesgo y las necesidades de liquidez de cada cliente.
¿Qué peso relativo dais al track record de la gestora frente a otros factores como el equipo, la estrategia o el alineamiento de intereses?
El track record es una referencia fundamental porque permite observar cómo un gestor ha convertido una estrategia en resultados, pero no puede analizarse de forma aislada. Lo importante es entender cómo se ha generado esa rentabilidad: qué decisiones la explican, si es repetible, cuál ha sido la contribución real del equipo actual y cómo se han comportado las inversiones en distintos entornos de mercado.
Para nosotros, la calidad y estabilidad del equipo son tan relevantes como el track record. En mercados privados, la ejecución depende en gran medida de las personas: su experiencia conjunta, su capacidad de originación, la disciplina en la toma de decisiones y la gestión de las compañías participadas.
También prestamos una atención especial a la estrategia y a su capacidad de mantenerse diferenciada en un mercado competitivo, así como al alineamiento de intereses: nivel de compromiso financiero de la gestora, estructura de incentivos, gobierno y transparencia. Una buena rentabilidad histórica es importante, pero debe estar respaldada por una plataforma sólida y una estrategia coherente.
¿Cómo construyes la diversificación dentro del segmento de private equity: por geografía, vintage year, tamaño de operación, sector…?
En private equity, la diversificación debe construirse de forma selectiva y multidimensional: ni una concentración excesiva, que incremente riesgos específicos y de iliquidez, ni una diversificación indiscriminada, que diluya la convicción, complique el seguimiento y pueda erosionar la rentabilidad neta mediante estructuras y comisiones adicionales. Su diseño debe ajustarse a las necesidades de liquidez, horizonte, objetivos de rentabilidad, perfil de riesgo y saldo vivo objetivo de cada mandato.
La cartera se diversifica por vintage year, geografía, tamaño de operación, segmento —buyout, growth, venture capital, secundarios y coinversiones—, sector, gestora, estilo de inversión y ritmo de despliegue. El vintage year es particularmente relevante para evitar concentrar las inversiones en un único momento del ciclo o nivel de valoración: por ejemplo, una exposición exclusiva a fondos de venture capital de los vintages 2020–2021 puede sufrir ajustes significativos tras haber invertido a valoraciones elevadas. La combinación de distintos vintages permite compensar potencialmente este efecto con inversiones realizadas en entornos más favorables.
La construcción de cartera debe incorporar, además de la rentabilidad esperada, el calendario de llamadas y distribuciones. Considerar su evolución prevista ayuda a mantener la asignación objetivo, evitar tanto la infrainversión como un nivel de iliquidez excesivo y adaptar los nuevos compromisos a la capacidad financiera del mandato. El objetivo es lograr fuentes de retorno complementarias y una exposición sostenible a activos ilíquidos.
¿Estáis viendo más apetito o más gestoras especializadas en sectores concretos —tecnología, salud, transición energética— y cómo afecta eso a vuestro universo de selección?
Sí, el mercado muestra una creciente especialización sectorial, especialmente en ámbitos que se benefician de tendencias estructurales de largo plazo, como tecnología, salud, digitalización, infraestructuras vinculadas a la transición energética o determinados nichos como centros de datos.
Esta especialización puede aportar valor cuando la gestora cuenta con una ventaja competitiva real: conocimiento sectorial profundo, capacidad de originación diferenciada y experiencia demostrable creando valor en ese tipo de compañías. Sin embargo, también exige una mayor disciplina, porque en sectores atractivos puede aumentar la competencia y elevar las valoraciones.
Estos cuatro sectores mantienen una presencia estructural en nuestro universo de selección, al estar respaldados por tendencias de largo plazo. No obstante, cuando una temática gana popularidad y las valoraciones se tensionan, reforzamos la selectividad. No invertimos por la temática en sí, sino en equipos con capacidad demostrada de ejecución y estrategias con un punto de entrada, una valoración y una relación rentabilidad-riesgo razonables.
¿Cómo están valorando el riesgo de liquidez y los plazos de desinversión más largos que se están viendo actualmente?
Los plazos de desinversión se han alargado y los inversores deben incorporar esta realidad en la planificación de sus carteras de mercados privados. Al mismo tiempo, el mercado ofrece soluciones que permiten gestionar la liquidez, aportar opcionalidad a los inversores y prolongar la creación de valor en compañías con potencial.
Entre ellas, destacan los fondos de continuación, promovidos por las propias gestoras para mantener inversiones de alta convicción durante un periodo adicional, y las operaciones en el mercado secundario, que permiten anticipar liquidez mediante la venta de participaciones. Estas últimas suelen implicar un descuento respecto al valor liquidativo, por lo que su conveniencia debe evaluarse caso por caso, teniendo en cuenta la calidad de los activos, el precio, las necesidades de liquidez y el valor esperado de mantener la inversión.
La gestión de la liquidez es, por tanto, un elemento central en la construcción de una cartera de mercados privados. En el entorno actual, resulta especialmente importante realizar previsiones prudentes sobre las llamadas de capital, las distribuciones, el ritmo de despliegue y la evolución del saldo vivo.
Para ello, utilizamos un sistema de seguimiento que estima los principales indicadores y los flujos de caja anuales de los fondos subyacentes. Analizamos distintos escenarios de liquidez y evitamos basar la planificación en hipótesis excesivamente optimistas de desinversión. Asimismo, la diversificación por vintage, estrategia, gestora y ritmo de inversión ayuda a reducir el riesgo de que una parte significativa de la cartera alcance simultáneamente fases de maduración o desinversión. Y, por último, a veces se piensa erróneamente que invertir en un fondo evergreen permite evitar este riesgo, pero hay que estar muy atento ya que la liquidez es limitada y está condicionada a las ventanas con topes de salida.
¿Qué señales de alerta os llevan a desinvertir en un fondo, aunque su rentabilidad reciente siga siendo buena?
Una rentabilidad reciente positiva no es suficiente si se percibe un deterioro de los fundamentos de la gestora o de la estrategia. Entre las principales señales de alerta se incluyen cambios relevantes en la organización o en el equipo de inversión —especialmente la salida de profesionales clave—, desviaciones significativas respecto de la estrategia original y una pérdida de disciplina en la valoración o en la selección de inversiones.
También se consideran riesgos de fraude, cambios regulatorios o legales, y modificaciones en las características del vehículo que puedan afectar a su idoneidad para el cliente.
Dada la naturaleza ilíquida de los mercados privados, la desinversión no es nunca inmediata ni fácil; por ello, la prevención y el seguimiento continuo son esenciales. Ante la identificación de una alerta, se evalúan las alternativas disponibles, incluyendo reducir o no renovar compromisos futuros y, cuando resulte adecuado, explorar una eventual venta en el mercado secundario.
¿Cómo ha cambiado el trabajo del selector de fondos en la última década?
La selección de fondos de mercados privados ha experimentado una transformación extraordinaria durante la última década. Lo que antes era un nicho de acceso restringido para un grupo reducido de inversores institucionales se ha convertido en una disciplina más amplia, sofisticada y compleja.
El crecimiento del mercado —desde aproximadamente 4,8 billones de dólares en activos bajo gestión en 2016 hasta cerca de 15 billones en la actualidad (según PitchBook)— ha ampliado significativamente el universo invertible, pero también ha incrementado la complejidad del análisis, de la selección de gestores y de la construcción de carteras. En paralelo, los mercados privados han evolucionado hacia un entorno más maduro.
La transparencia y la calidad de la información se han convertido asimismo en factores centrales. Los inversores institucionales demandan un reporting más granular, auditorías, métricas operativas y análisis avanzados de riesgos, mientras que la integración de criterios ESG se consolida como un elemento relevante tanto para la captación de capital como para la gestión y supervisión de las inversiones.
Por último, la menor disponibilidad de vías de salida tradicionales, especialmente las OPVs, ha impulsado soluciones de liquidez y estructuras más flexibles, como el mercado secundario y los fondos de continuación. A su vez, el crédito privado se ha consolidado como una fuente de financiación relevante para las empresas, en un contexto de mayor restricción del crédito bancario tradicional.
¿Dónde te ves dentro de 10 años?
En mercados privados, diez años suelen corresponder al ciclo completo de vida de un fondo: desde la selección y el despliegue del capital hasta la maduración y desinversión de las inversiones. Aunque una trayectoria profesional no sigue exactamente la misma curva —ni debería esperar diez años para demostrar resultados—, esta perspectiva ilustra bien la importancia de la dedicación, la disciplina y la creación de valor sostenida.
Dentro de diez años, el éxito no se medirá solo por el crecimiento de los activos gestionados, sino por haber generado resultados consistentes y haber ofrecido un servicio diferencial capaz de afrontar retos complejos.
Por ello, mi visión para la próxima década es construir con perspectiva, actuar con rigor, liderar con el ejemplo y mantener el foco en resultados consistentes para nuestros clientes.