Miguel Elósegui de UBS es nuestro Asesor del mes

16 SEPT, 2026
Por Leticia Rial de RankiaPro


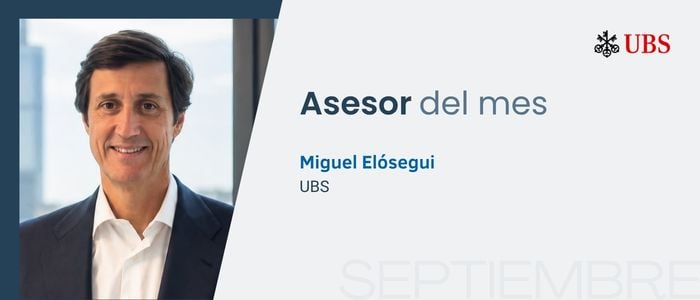
Te presentamos a Miguel Elósegui, Executive Director, UHNW Desk Head de UBS. Inició su trayectoria profesional como bróker en los mercados de renta fija, evolucionando posteriormente hacia la banca privada en diversas entidades financieras. Desde su incorporación a Credit Suisse (hoy integrada en UBS) hace 25 años, ha desarrollado su carrera en el ámbito del asesoramiento financiero y patrimonial, especializándose en el acompañamiento de clientes Ultra High Net Worth Individuals (UHNWI). Su experiencia abarca el diseño e implementación de soluciones de inversión y planificación patrimonial.
Miguel Elósegui es licenciado en Ciencias Económicas y Empresariales por la UCM (Universidad Complutense de Madrid) y cuenta con un Máster en Banca y Finanzas en AFI. Además posee la acreditación CFA (Chartered Financial Analyst), una de las certificaciones de mayor prestigio internacional en el ámbito de la inversión y la gestión patrimonial.
¿Cómo comenzó tu trayectoria en el mundo de las inversiones y el asesoramiento financiero?
Desde muy joven me gustaban las matemáticas y sentía curiosidad por entender por qué la economía influye tanto en nuestras vidas. Durante mi etapa universitaria ese interés se convirtió en una vocación por las finanzas, aunque inicialmente no tenía claro que acabaría dedicándome al asesoramiento patrimonial. En un principio me incliné por el mundo de los mercados financieros y comencé mi carrera como bróker. Sin embargo, tras conversaciones con profesionales relevantes del sector, me decidí por el asesoramiento directo al cliente particular, que me atraía más que el corporativo. La obtención de la certificación CFA fue un hito importante en ese recorrido, ya que me permitió profundizar en mis conocimientos técnicos y consolidar una visión global de los mercados y la inversión. Con el tiempo descubrí que lo que realmente me motivaba era ayudar a las personas a gestionar su patrimonio y acompañarlas en la consecución de sus objetivos financieros a largo plazo.
¿Qué es lo que más te apasiona de tu trabajo como asesor financiero?
Lo que más valoro es la confianza que se construye con los clientes a lo largo de los años. La combinación de relaciones personales con los mercados financieros me parece apasionante. Se combina lo emocional y humano con la frialdad de los mercados. Pero, más allá de los mercados o los productos financieros, nuestro trabajo consiste en comprender las circunstancias, objetivos y prioridades de cada persona para ayudarle a tomar decisiones relevantes en distintos momentos y etapas de su vida. A lo largo de mi carrera he visto muchas situaciones difíciles en las que una orientación oportuna y una planificación cuidadosa podrían haber ayudado a los clientes a afrontar mejor esos retos.
¿Cómo consigues desconectar del trabajo?
Con la lectura y la montaña, mis grandes aficiones. Intento aprovechar mi tiempo libre para disfrutar de la montaña. El contacto con la naturaleza y la concentración que requiere la actividad me permiten desconectar por completo del ritmo del día a día. Además, encuentro ciertos paralelismos con el mundo de la inversión: ambas requieren preparación, paciencia y capacidad de adaptación.
La lectura, por su parte, me hace disfrutar, seguir aprendiendo y ampliar la mirada. Me interesa especialmente leer sobre economía, geopolítica, historia o psicología, porque los mercados no se entienden de forma aislada: son el reflejo de cómo evolucionan las sociedades, las personas y las decisiones que tomamos. Al final, cuanto más entiendes el mundo, mejor entiendes los mercados. ¡Y todo ello sin salir de casa!
¿Qué cualidades consideras imprescindibles para ser un buen asesor financiero?
Creo que se pueden resumir en dos, como la novela de Unamuno: Amor y pedagogía. En lenguaje actual: empatía, es decir, escuchar al cliente y acompañarle en sus decisiones. Y, por otra parte, ayudarle a comprender qué puede esperar de los mercados, y cuál es la mejor estrategia para conseguir los objetivos realistas que persigue.
¿Cuáles son los principales desafíos del sector financiero actualmente?
La tecnología y la regulación. La tecnología está transformando profundamente la forma en que los clientes acceden a la información, consumen contenidos financieros y se relacionan con sus asesores. La tecnología y la democratización de los mercados han transformado el comportamiento inversor y la dinámica de mercado, generando nuevos riesgos y oportunidades, entre ellos una mayor concentración en determinados segmentos, el crecimiento de la gestión pasiva y una mayor participación del inversor minorista. En este entorno, el papel del asesor financiero es más importante que nunca. Ya no es el acceso al mercado o a la información lo que lleva a un cliente a buscar asesoramiento, sino más bien el exceso de ambos.
Por otro lado, el entorno regulatorio continúa evolucionando y exige a las entidades y a los profesionales un elevado nivel de adaptación. La aparición de nuevos actores que actúan con marcos regulatorios distintos a los de la banca supone también un reto.
¿Qué errores observas con más frecuencia entre los inversores?
Uno de los retos más habituales que observo es que los inversores asumen menos riesgo del que quizá sería adecuado para sus objetivos y circunstancias a largo plazo. No se trata de asumir riesgos mayores de aquellos con los que cada uno se siente cómodo, sino de entender cuáles son los riesgos reales y qué se puede esperar de los mercados en el largo plazo. En algunos casos, mantener una asignación excesiva en efectivo o renta fija, sin tener en cuenta el impacto de la inflación a largo plazo, puede dificultar que los inversores alcancen sus objetivos financieros.
Uno de los errores más habituales es modificar la estrategia de inversión en función de acontecimientos coyunturales o movimientos de corto plazo. En muchas ocasiones, la incertidumbre lleva a los inversores a reducir su exposición a determinados activos cuando las valoraciones comienzan a resultar más atractivas. Por ello, considero fundamental definir una estrategia a largo plazo y crear una estructura de cartera sólida, que no significa rígida. La consistencia suele ser más determinante que la búsqueda constante de oportunidades tácticas.
¿Cómo valoras el entorno macroeconómico actual?
En términos generales, mantengo una postura de cautela constructiva respecto al entorno actual. La incertidumbre es una constante, y en los últimos años estamos viviendo unas turbulencias geopolíticas más convulsas que en el pasado. Sin embargo, cuando se mira el crecimiento global, los datos son alentadores.
A largo plazo, los beneficios empresariales y los tipos de interés suelen ser los factores más relevantes en el comportamiento de los mercados, aunque otros factores puedan influir en el corto plazo. Nuestro escenario base sigue siendo favorable, con expectativas de crecimiento continuado de los beneficios y un entorno de tipos de interés generalmente estable. Como siempre, la evolución de los mercados dependerá de cómo evolucionen las condiciones económicas.
¿Qué debe tener una cartera bien diversificada?
Una cartera adecuadamente diversificada debe combinar distintas fuentes de rentabilidad y estar preparada para afrontar diferentes escenarios de mercado. La renta variable ha sido históricamente un motor importante en la creación de patrimonio a largo plazo, pero no puede ni debe actuar en solitario. Durante muchos años hemos visto una correlación negativa entre la renta variable y la renta fija. En los últimos años, esa relación se ha vuelto menos consistente lo que plantea nuevos desafíos y refuerza nuestra convicción de la necesidad de estructurar bien una cartera e incluir en ella activos alternativos: mercados privados, hedge funds e infraestructura. En función de los objetivos y circunstancias de cada inversor, las materias primas y el oro pueden desempeñar un papel útil para mejorar la diversificación de la cartera. En cualquier caso, la clave reside en construir soluciones adaptadas a los objetivos, al horizonte temporal y al nivel de riesgo de cada cliente.
¿Qué consejo le darías hoy a un inversor particular?
Que busque asesoramiento de confianza y que se asegure de que sus decisiones de inversión se basan en un plan claro a largo plazo.
Le recomendaría dedicar más tiempo a definir una estrategia de inversión coherente que a intentar anticipar el comportamiento de los mercados a corto plazo. Le diría que trate de dejar atrás las emociones a la hora de definir la estructura de su cartera. La experiencia demuestra que una adecuada planificación patrimonial, una correcta asignación de activos y una revisión periódica de la cartera suelen tener un impacto mucho mayor en los resultados finales que las decisiones tácticas basadas en predicciones de mercado. La inversión debe entenderse como un proceso estructurado y orientado a objetivos.
Si volvieras a empezar tu carrera, ¿harías algo diferente?
Sin duda. Se me ocurren muchas cosas, pero me gustaría destacar una. He dedicado mucho tiempo a entender los mercados y he aprendido y disfrutado con ello. Pero me hubiera gustado haber dedicado más a las personas y el comportamiento del ser humano. En mi carrera, y también en mi vida, he echado de menos un mayor conocimiento de la psicología. Las herramientas y métodos que propone nos permiten entender mejor al otro (y a nosotros mismos). Ese conocimiento nos ayuda a acompañar mejor a las personas y, en nuestro caso, a ofrecer un mejor asesoramiento financiero.