Salvador de Miguel de Belgravia Capital (Singular AM) es nuestro Gestor del mes

18 NOV, 2026
Por Leticia Rial de RankiaPro


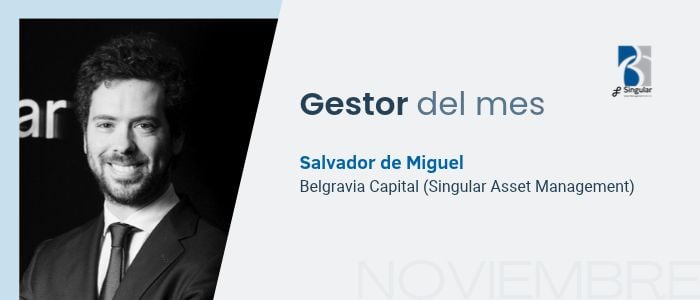
Te presentamos a Salvador de Miguel Sánchez, director de inversiones en Belgravia Capital (Singular AM). Comenzó su carrera profesional en firmas legales como EJ Abogados y Cuatrecasas. Posteriormente, trabajó como analista en Banco de Madrid y A&G, donde asesoró a fondos y SICAV mixtas, de renta variable y a fondos de fondos.
En 2015 se incorporó a Belgravia Capital como analista, con responsabilidad inicial sobre los sectores de materias primas y energía. Con el tiempo amplió su cobertura a los sectores de transporte marítimo, industrial, salud y consumo. En 2020 asumió también la cogestión de los fondos y, desde marzo de 2026, es director de inversiones de Belgravia.
Salvador de Miguel es licenciado en Administración y Dirección de Empresas y en Derecho (E-3) por la Universidad Pontificia Comillas. Cuenta, además, con las acreditaciones CFA Charterholder y CAD Certified Advisor.
¿Cómo fueron tus inicios en la industria?
Empecé como analista en el equipo de inversión de un banquero privado, en el ya desaparecido Banco Madrid. Fue mi primer contacto con la industria. Gestionábamos fondos de renta variable, renta fija y fondos de fondos, así que, recién salido de la universidad, pude conocer distintas formas de invertir desde el trabajo diario.
Al mismo tiempo, devoraba los libros de inversores como Peter Lynch, Bruce Greenwald, Pat Dorsey o Benjamin Graham. Aprendí mucho en aquella primera etapa, pero el verdadero salto en mi formación llegó cuando me incorporé a Belgravia, en 2015.
¿Cuáles son tus hobbies?
Han ido cambiando con los años, aunque la lectura y el deporte siempre han estado ahí. Durante una época hice triatlón y ahora juego al golf, que es mi forma de desconectar la mente. He leído muchos libros de inversión, aunque cada vez los leo menos, me interesa mucho la filosofía y, según la etapa, también leo novela y grandes clásicos.
Durante varios años hice esculturas de cerámica, algo que espero retomar algún día. También me gusta cocinar. Acabo de ser padre de una niña, así que ahora mismo la mayor parte de mi tiempo se reparte entre los fondos y mi familia.
¿Cómo describirías la filosofía de los fondos de Belgravia y qué la diferencia de otras propuestas del mercado?
Hay una palabra que siempre ha definido la forma de invertir de Belgravia: ecléctica. Para nosotros significa que el valor puede encontrarse en distintos tipos de compañías según el momento. Hoy vemos más oportunidades en empresas que el mercado suele clasificar como value; en otras etapas, las compañías de crecimiento pueden tener un mayor peso en la cartera.
Entendemos el valor en un sentido amplio. Buscamos compañías que coticen por debajo de lo que creemos que valen, con independencia de la etiqueta que se les asigne. Para llegar a esa conclusión analizamos el negocio, sus ventajas competitivas y el equipo directivo, y prestamos especial atención al precio que pagamos. Esa libertad para buscar oportunidades en distintos estilos, sin perder la disciplina de valoración, es lo que define nuestra forma de gestionar.
¿Cuál ha sido la decisión de inversión más importante que has tomado en los últimos años y qué aprendiste de ella?
Una de las decisiones más importantes ha sido mirar hacia las compañías industriales europeas en un momento en el que gran parte del mercado está pendiente de Estados Unidos y de la inteligencia artificial. Hablamos de negocios que pueden parecer poco interesantes, como el cemento, el acero, los cables, la distribución industrial o los materiales, en una Europa que crece poco y se enfrenta a costes energéticos elevados y a la competencia de China.
Precisamente por eso encontramos oportunidades. En muchas de estas compañías, el pesimismo ya está reflejado tanto en las expectativas como en el precio de sus acciones. No hace falta que todo vaya bien para que sean buenas inversiones. A veces basta con que los resultados demuestren que la realidad no es tan mala como se esperaba para que las cotizaciones reaccionen con rapidez.
Lo más difícil de esta decisión no ha sido formular la tesis, sino convivir con sus altibajos. Puedes pensar que una compañía está infravalorada y, aun así, verla caer porque el mercado se preocupa por el crecimiento, cambian las expectativas sobre los tipos de interés o los inversores prefieren otros sectores. He aprendido que tener convicción no consiste en ignorar esas señales, sino en volver una y otra vez a los hechos, distinguir qué movimientos afectan de verdad al valor de las compañías y tener paciencia mientras la tesis siga intacta.
¿Qué criterios hacen que descarte una inversión, aunque parezca atractiva sobre el papel?
Hay tres factores que nos hacen ser especialmente exigentes: el consenso, la deuda y el precio.
Cuando una tesis parece indiscutible, nos preguntamos qué expectativas están ya incorporadas en la cotización. Si todo el mundo da por hecho que la demanda crecerá, que los márgenes se mantendrán y que la compañía cumplirá sus objetivos, queda poco espacio para las sorpresas positivas. Nos interesa entender qué ocurriría si alguna de esas premisas falla.
La deuda es otro filtro importante. En inversión nunca hay certezas: puedes acertar en el valor de una compañía y equivocarte en cuánto tardará en aflorar. Si el balance es débil, puede que la empresa no tenga tiempo para esperar. Una dificultad temporal puede obligarla a vender activos, ampliar capital en malas condiciones o incluso poner en riesgo su supervivencia. Por eso solemos evitar niveles elevados de deuda, salvo en casos en los que existan activos físicos que la respalden y cuyo valor podamos estimar con cierta confianza.
Y, finalmente, está el precio. Podemos admirar un negocio y confiar en su equipo directivo, pero eso no significa que debamos comprarlo a cualquier valoración. Necesitamos que el precio deje margen para equivocarnos, porque siempre habrá algo que no hayamos previsto. Si ese margen no existe, preferimos dejar pasar la oportunidad.
¿Cómo describirías el momento actual de los mercados bursátiles y qué riesgos te preocupan más?
Los mercados conviven con muchas incertidumbres: las guerras en Ucrania y Oriente Medio, la situación en el estrecho de Ormuz, la inflación o los tipos de interés. Pero, si miramos atrás, casi siempre ha habido motivos para preocuparse, no hay más que recordar la cantidad de acontecimientos inesperados que hemos vivido desde el 2020 por poner un punto de partida. La incertidumbre forma parte de la inversión.
El riesgo que más me preocupa ahora es la inteligencia artificial, aunque desde una perspectiva distinta a la habitual. Gestionamos una cartera europea, pero seguimos de cerca la economía estadounidense porque lo que ocurra allí afecta a todos los mercados y muchas de nuestras compañías operan allí. Vemos una economía en una fase avanzada del ciclo cuyo crecimiento depende en gran medida de dos motores: la inversión en centros de datos ligados a la IA y el consumo. A su vez, una parte de la fortaleza del consumo parece apoyarse en el efecto riqueza generado por la subida de la bolsa.
Si las expectativas sobre la rentabilidad de la IA se enfrían, podrían debilitarse a la vez la inversión, la bolsa y el consumo. Esa combinación elevaría el riesgo de recesión en Estados Unidos. Por eso, más que un debate sobre si las compañías de IA están caras o baratas, lo que nos preocupa es hasta qué punto la economía estadounidense se ha vuelto dependiente de que esta apuesta siga funcionando.
¿Cuándo decides vender una posición y cómo gestionas los errores?
La venta más sencilla es aquella en la que la tesis de inversión se ha materializado y la cotización ya refleja buena parte del valor que veíamos. En esos casos solemos reducir la posición antes de que se agote todo el recorrido. No aspiramos a ganar el último euro; ese último euro se lo dejamos a otros.
Las decisiones difíciles llegan cuando la tesis no avanza como esperábamos. Nuestros errores han tendido a aparecer en dos extremos. Uno es mantener una inversión demasiado tiempo cuando empiezan a surgir señales de que algo falla. Nos gusta tener una relación estrecha con las compañías, pero no podemos olvidar que sus directivos suelen ser buenos comunicadores de su propia historia. Por eso contrastamos lo que nos cuentan con los resultados y con lo que observamos en el negocio. Si los hechos dejan de respaldar la tesis, hay que estar dispuesto a vender.
El otro error es tirar la toalla demasiado pronto. Hay inversiones cuyo valor tarda más de lo previsto en hacerse visible, y una cotización que no responde no significa por sí sola que la tesis sea incorrecta. La clave está en distinguir entre una tesis que necesita tiempo y una tesis que los hechos están desmintiendo. Ese juicio nunca es cómodo, pero es una parte esencial de gestionar la incertidumbre.
¿Qué crees que puede marcar la diferencia en la gestión de fondos en un escenario como el actual?
Creo que la diferencia estará en combinar dos cosas. La primera es tener una dirección clara: saber qué compañías quieres tener en cartera, dónde ves valor y qué debe ocurrir para que ese valor se materialice. La segunda es ser capaz de mantener esa dirección cuando el mercado se mueve con violencia.
Los ejemplos recientes son llamativos. El Nasdaq cayó un 5,5% en una sola sesión y el índice de semiconductores perdió más del 12%. El Brent ha pasado de los 120 dólares por barril a situarse por debajo de los 90 en poco más de un mes. Los bonos de los principales países desarrollados también están registrando movimientos muy fuertes. En bolsa, hay semanas en las que el mercado recupera el apetito por el riesgo y funcionan los sectores cíclicos y la tecnología; en otras domina la aversión al riesgo y destacan el consumo defensivo y las farmacéuticas.
Creo que seguiremos viendo estos bandazos durante un tiempo. En ese entorno, intentar acertar cada giro semanal puede acabar alejándote de las inversiones que conoces mejor. Hay que aceptar que la cartera pueda atravesar semanas o meses de soledad, siempre que los hechos sigan respaldando las tesis. Lo importante es llegar bien a destino.
¿Qué inversor o gestor ha influido más en tu manera de invertir?
Por formación y afinidad intelectual, los inversores con los que más me identifico son los grandes inversores value. También ha sido decisivo trabajar durante más de diez años con Carlos Cerezo. Con él he aprendido a analizar compañías y gestionar carteras desde una perspectiva más amplia, combinando puntos de vista sin quedar atrapado en etiquetas como value, growth o quality por mencionar algunas.
Si tuviera que elegir un referente, sería Stanley Druckenmiller, para mí quizá el mejor inversor de todos los tiempos. Me impresiona su ambición a la hora de invertir: cuando ve una oportunidad excepcional, concentra la cartera y le da un peso capaz de marcar la diferencia. También su agilidad. No siempre espera a tener resuelto el último detalle para empezar a construir una posición; puede comprar primero y profundizar después, mientras contrasta si su tesis se confirma.
De él he aprendido, además, a prestar atención a los flujos de dinero más que a las narrativas. Hay una idea suya que me gusta especialmente: el mercado suele tener razón la mayor parte del tiempo. Detrás de cada precio hay millones de personas actuando según su información y sus expectativas. Por eso, Druckenmiller prefiere seguir al mercado y desviarse de él solo cuando tiene motivos sólidos y una convicción excepcional.
Si tuvieras que definirte con una palabra, ¿cuál sería?
Independiente. Valoro pensar por mí mismo, tener criterio propio y estar siempre dispuesto a cambiar de opinión cuando encuentro buenos argumentos.