Bienvenidas de nuevo, carteras equilibradas

16 SEPT, 2026
Por PIMCO


Autor: Lotfi Karoui, estratega de crédito multiactivo en PIMCO
En este artículo, abordamos las preguntas más comunes de los inversores sobre carteras equilibradas. Durante gran parte de la última década y media, los inversores veían pocas razones para preferir los bonos frente a las acciones. Las rentabilidades por cupón eran bajas y los retornos, modestos, especialmente en estrategias pasivas. Las acciones parecían ofrecer un camino mucho más claro hacia la apreciación del capital a largo plazo. Para muchos inversores, los bonos eran un componente aburrido pero generalmente estable de una cartera más amplia. Luego, la experiencia de 2022 hizo que los inversores cuestionaran incluso esa visión, ya que segmentos de renta fija de alta calidad generaron pérdidas similares a las de renta variable.
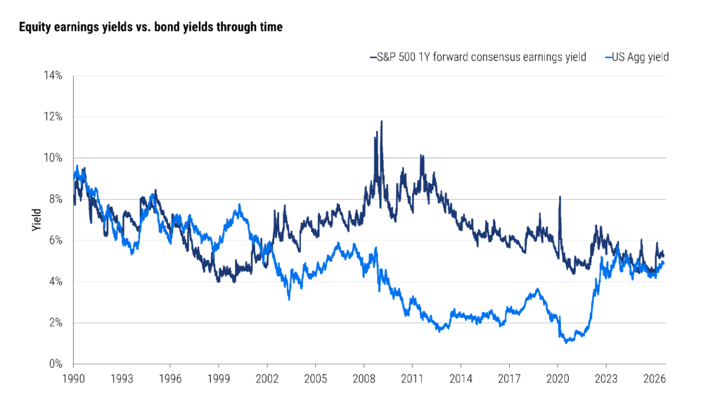
Pero el punto de partida ha cambiado. El episodio de 2022 fue la culminación de años de rendimientos históricamente bajos. Ahora, las rentabilidades por cupón de los bonos se sitúan a la par de las rentabilidades de los beneficios de la renta variable, ofreciendo ingresos atractivos, diversificación renovada y mejor visibilidad sobre el potencial de rentabilidad futuro. Incluso en medio de la reciente subida global de las rentabilidades por cupón, los bonos pueden proporcionar ingresos suficientes para compensar las caídas de precios relacionadas, y la evolución del mercado de bonos en su conjunto se ha mantenido resiliente.
En el régimen de inversión actual, vemos un argumento sólido para aumentar las asignaciones de bonos y restaurar un mayor equilibrio en carteras que están fuertemente expuestas a los mercados bursátiles y a los riesgos de renta variable. Con las rentabilidades por cupón cerca de sus niveles más altos en dos décadas, los bonos tienen el potencial de generar ingresos para carteras si la fortaleza económica se mantiene y servir como amortiguador si el crecimiento se ralentiza.
¿Por qué volver a plantearse ahora el caso de carteras equilibradas?
Porque el argumento de valoración relativa ha cambiado: las rentabilidades por cupón de los bonos se han reajustado a niveles más altos, ofreciendo un potencial de rentabilidad más visible, mientras que la prima por asumir un riesgo adicional de renta variable parece ahora inusualmente reducida.
Tras más de dos décadas en las que las rentabilidades por cupón de los bonos se situaron por debajo de las rentabilidades de los beneficios de la renta variable, ambas vuelven a estar a la par (véase el gráfico 1). Este cambio hace más que mejorar la propuesta de valor relativa de los bonos frente a las acciones; también da a los inversores mayor visibilidad sobre el potencial de rentabilidad a futuro.
Gráfico 1: Desde finales de 2023, los rendimientos de los bonos han sido comparables a los rendimientos de los beneficios de renta variable
¿No han perdido los bonos su capacidad para proteger carteras multiactivo?
No. Pero la cobertura debería evaluarse frente a una duración de alta calidad, no a índices amplios de bonos que combinan riesgo crediticio.
Críticas recientes sostienen que los bonos no protegieron las carteras durante las ventas masivas de renta variable, como el shock de la COVID o el episodio de 2022. Pero muchos de estos argumentos cometen un error de categoría al incluir el crédito corporativo de grado de inversión en la cobertura. La hipótesis clásica de correlación acción/bono es más matizada que "todo bono sube cuando caen las acciones". Es la duración de alta calidad (exposición a tipos de interés), especialmente una asignación de bonos gubernamentales, la mejor posicionada para mitigar el riesgo de cartera cuando el crecimiento se debilita y aumenta la aversión al riesgo.
Esto no significa que el crédito de grado de inversión no pueda ofrecer rendimientos totales resilientes en un escenario económico adverso. La razón es el mayor respaldo que ofrecen hoy las rentabilidades por cupón: unas rentabilidades por cupón iniciales más altas proporcionan un colchón más fuerte que el que tenían los inversores en la era de los bajos rendimientos.
¿Sigue la duración cubriendo las caídas de la renta variable?
Históricamente, sí, aunque la relación es no lineal.
Es importante evaluar una cobertura basándose en su rendimiento cuando se manifiesta el riesgo que está diseñada para compensar, es decir, cuando está cumpliendo su función de cobertura. La cobertura no debe juzgarse por su correlación media en todos los entornos. Los beneficios de diversificación de la duración son más visibles durante las caídas significativas, no en cada episodio de volatilidad. Una breve caída de la renta variable que no cambia las expectativas de crecimiento o de política monetaria dice poco sobre la capacidad de cobertura de la duración.
¿Por qué tuvieron dificultades los mercados de bonos en 2022?
Porque unas rentabilidades por cupón iniciales muy bajas ofrecían poca protección frente a un gran choque inflacionario y el endurecimiento abrupto de la política monetaria.
El punto de partida actual es diferente. Las rentabilidades por cupón de los bonos gubernamentales, por supuesto, pueden aumentar aún más, pero ahora son lo suficientemente altas como para proporcionar un colchón significativo frente a caídas de precios y reducir el riesgo de rendimientos totales profundamente negativos.
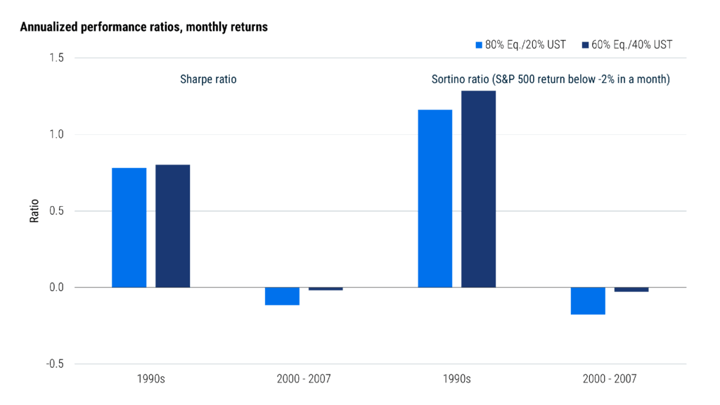
Si la rentabilidad por cupón inicial es tanto un predictor eficaz del potencial de rentabilidad futuro de los bonos como un determinante clave de la capacidad defensiva, entonces 2022 es la línea base equivocada. Periodos con rentabilidades por cupón más elevadas como los años 90 y principios de los 2000 son comparaciones más relevantes dado su parecido con los rendimientos iniciales actuales (véase el gráfico 2).
Gráfico 2: Rendimientos iniciales más altos han mejorado históricamente el rendimiento ajustado al riesgo de las carteras equilibradas
¿Podría la presión secular sobre las rentabilidades por cupón impedir que la duración cumpla su función en la próxima recesión?
No necesariamente: las rentabilidades por cupón pueden estabilizarse en un nivel a largo plazo más alto, pero aún pueden seguir cayendo cíclicamente en recesiones cuando el crecimiento se debilita y la desinflación se asenta.
Los déficits fiscales persistentes, el aumento de la deuda y la inversión financiada por deuda en áreas como la infraestructura de IA podrían ejercer una presión estructural al alza sobre las rentabilidades por cupón. Estas fuerzas son reales, y la trayectoria fiscal actual de EE. UU. es inusual para una economía en tiempos de paz cercana al pleno empleo. Pero la presión secular sobre el nivel de las rentabilidades por cupón debe distinguirse de los movimientos cíclicos de las rentabilidades por cupón durante una recesión. Las fuerzas estructurales pueden elevar las primas a plazo, mantener elevadas las rentabilidades por cupón en expansiones e impedir un regreso a mínimos posteriores a la GFC. No necesariamente impiden que las rentabilidades por cupón caigan cuando el crecimiento se debilita.
En otras palabras, los argumentos seculares y cíclicos pueden ser ciertos. Las rentabilidades por cupón pueden situarse, en promedio, en niveles más altos en la próxima década que en la última década, y, al mismo tiempo, caer lo suficiente en las recesiones como para ofrecer una cobertura atractiva para la cartera.
¿El conjunto de oportunidades se extiende más allá de la duración estadounidense?
Sí. El conjunto global de oportunidades parece haber mejorado porque las rentabilidades por cupón son más altas y las trayectorias económicas y políticas están menos sincronizadas.
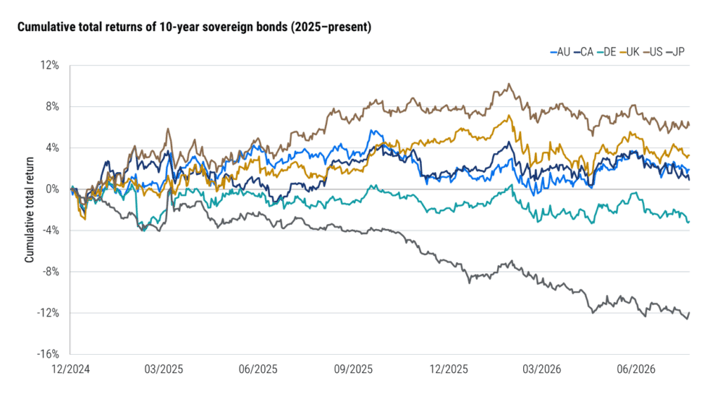
En 2022, las rentabilidades por cupón en la mayoría de los mercados desarrollados subieron juntas a medida que los bancos centrales respondían a un shock inflacionario común. Esa sincronización limitó la diversificación geográfica y produjo una venta masiva coordinada de renta fija. El contexto actual es más disperso. Las diferencias en crecimiento, inflación, política fiscal y funciones de reacción de los bancos centrales crean más margen para la selección de países, la posición de curvas y el valor relativo (véase el gráfico 3). Hoy en día, los inversores reciben ahora una mayor compensación por asumir duración y tienen más formas de implementar activamente sus perspectivas sobre duración que durante el ajuste sincronizado de 2022.
Gráfico 3: Una mayor dispersión macroeconómica ha ampliado el conjunto de oportunidades para la gestión activa de la duración
Si la oportunidad en bonos es tan atractiva, ¿por qué ha tardado el posicionamiento en ajustarse?
Los viejos hábitos son difíciles de dejar.
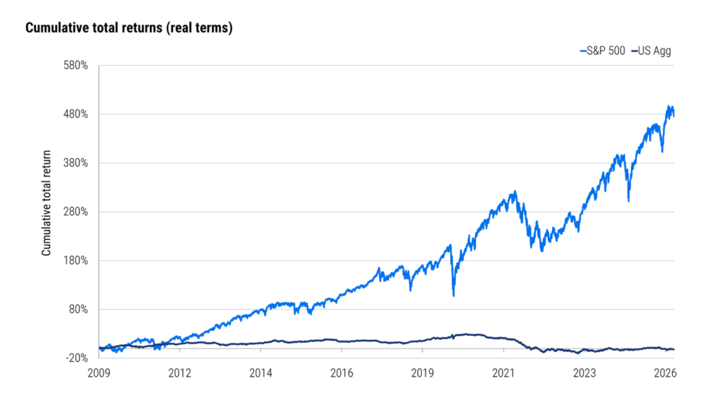
Durante gran parte de los últimos 16 años, los inversores que eligieron bonos en lugar de acciones se sintieron castigados, especialmente dadas las rentabilidades acumuladas del pujante mercado bursátil. Desde 2010 hasta agosto de 2026, el S&P 500 creció más de ocho veces en términos nominales y casi cinco veces en términos reales (ajustados por inflación), mientras que el Bloomberg US Aggregate Index obtuvo una rentabilidad media anual ligeramente superior al 2%. En los años posteriores a la COVID, esas modestas rentabilidades de los bonos ni siquiera fueron suficientes para preservar el poder adquisitivo. El año más llamativo fue 2022, cuando el índice agregado de EE. UU. cayó aproximadamente un 13% y los inversores descubrieron que un bono del Tesoro estadounidense a 10 años con un rendimiento de alrededor del 1,5% aún podía sufrir una pérdida de dos dígitos (Gráfico 4).
Muchos inversores que sufrieron esas pérdidas años atrás no han vuelto a los bonos. Esa experiencia sigue influyendo en la asignación relativa de carteras multiactivo hoy en día. Los hogares estadounidenses mantienen una proporción récord de sus activos financieros en renta variable, y las asignaciones de pensiones públicas y privadas siguen estando fuertemente inclinadas hacia las acciones.
Gráfico 4: Durante 2022, las ganancias reales de la renta fija de la década anterior fueron eliminadas
¿Cuál es la conclusión para los inversores multiactivo?
Creemos que una asignación más equilibrada está justificada en esta etapa del ciclo. El argumento a favor de poseer bonos hoy no es que superen a las acciones, sino que pueden volver a ofrecer un potencial de ingresos significativo y una protección real frente a las caídas, dos funciones que los bajos rendimientos habían eliminado durante más de una década.