Conflicto Israel-Irán: impacto en los mercados financieros

17 JUN, 2025
Por Leticia Rial de RankiaPro
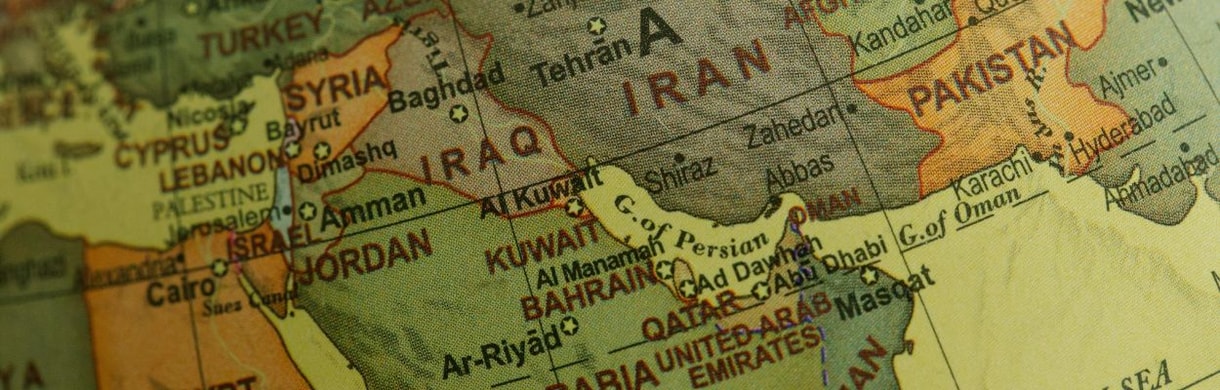


El reciente estallido de tensiones entre Israel e Irán ha devuelto la geopolítica al primer plano de las preocupaciones del mercado. El cruce de ataques y amenazas ha reavivado el temor a una escalada regional de consecuencias imprevisibles, lo que ha provocado una reacción inmediata en los activos financieros. Mientras el petróleo Brent se ha disparado un 2% y los inversores buscan refugio en el oro y los bonos del Tesoro, los principales índices bursátiles registran caídas ante el aumento del riesgo geopolítico.
En este artículo, los expertos del sector analizan cómo los mercados están digiriendo este nuevo foco de incertidumbre y qué implicaciones puede tener para los inversores globales.
Samy Chaar, Chief Economist y CIO Switzerland, Bank Lombard Odier
Mantenemos nuestra posición actual en la cartera por el momento. Hasta ahora, esto sigue pareciendo más una confrontación controlada, aunque las turbulencias en el mercado se estén reflejando como era de esperar en los precios de las materias primas, especialmente el petróleo. Pero, al menos por ahora, no hay señales de una escalada irreversible.
Dicho esto, incluso sin una escalada del conflicto, la incertidumbre persistente y los costes energéticos estructuralmente más altos tienen el potencial de ralentizar el crecimiento económico y elevar la inflación. La Reserva Federal suele ignorar los shocks de los precios del petróleo, ya que los considera eventos transitorios del lado de la oferta. Creemos que el enfoque de la política monetaria seguirá centrado en la inflación subyacente, que refleja mejor las dinámicas de demanda subyacentes.
George Brown, economista sénior de Schroders
Los precios del petróleo se dispararon como respuesta inicial al ataque con misiles de Israel a Irán y los mercados de renta variable cayeron. ¿Persistirá el encarecimiento de la energía y podría tener efectos inflacionistas?
Incidentes similares en los últimos años han consistido en un intercambio limitado de misiles. Por lo general, la respuesta de Irán ha sido suficiente para demostrar su fuerza interna sin escalar más las tensiones.
Varias naciones de Oriente Medio (incluidas las que ya han condenado los ataques, como por ejemplo Emiratos Árabes Unidos y Arabia Saudí) han intervenido anteriormente para calmar situaciones como esta. En concreto, dado su papel en el mercado del petróleo y en la economía regional en general, Arabia Saudí ejerce una influencia considerable.
Israel ha declarado que la operación continuará durante "tantos días" como sea necesario para eliminar la amenaza iraní. Pero las hostilidades podrían calmarse rápidamente si intervienen países de Oriente Medio y, en cierta medida, Estados Unidos.
¿Qué conlleva esto para el petróleo?
Por ahora, las instalaciones de producción de petróleo de Irán y de la región no se han visto afectadas en absoluto.
La probabilidad de que Irán intervenga en el estrecho de Ormuz, el escenario catastrófico que a menudo se baraja para los mercados del petróleo, parece muy remota. Tal acción tendría un impacto en los flujos de las demás naciones de Oriente Medio que intentan mediar en la situación, al tiempo que infligiría poco daño a Israel.
Israel podría ejercer presión atacando las infraestructuras petroleras iraníes e interrumpiendo el suministro de petróleo iraní (que representa el 3,5% del suministro mundial). Sin embargo, el objetivo declarado de Israel ha sido impedir el programa nuclear iraní, y por ello todos los ataques hasta ahora han tenido como objetivo instalaciones nucleares y militares iraníes. Esto nos lleva a panesar que la interrupción de la producción de petróleo podría ser limitada.
Otras dinámicas del mercado siguen apuntando a que en los próximos meses continuará acumulándose un excedente de petróleo en el mercado mundial.
Perspectivas para la inflación
Aunque los precios del petróleo son sensibles a este tipo de conflictos, como en anteriores acontecimientos similares, la subida inicial de los precios se moderó durante las horas siguientes a la escalada. Si el crudo Brent se asentara en 75 dólares por barril, implicaría que la inflación energética del G7 se situaría ligeramente por encima del 5% durante el próximo año.
¿Llevaría esto a una presión inflacionista más amplia? Probablemente no. Nuestras investigaciones sugieren que cada subida del 10% de los precios del petróleo añade sólo un 0,1% a la inflación subyacente.
Elisa Belgacem, estratega sénior de crédito de Generali AM (parte de Generali Investments)
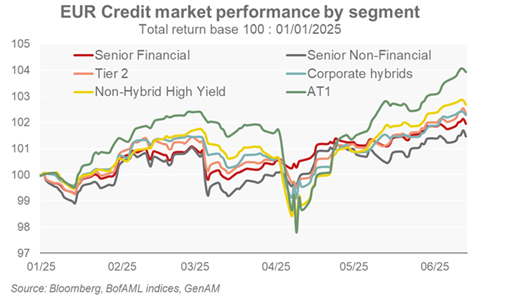
Es poco probable que el reciente ataque israelí a Irán tenga un impacto inmediato importante en los mercados de crédito, dada la solidez de los indicadores técnicos del verano. Con una previsión limitada de nuevas emisiones y una demanda que sigue siendo fuerte, el entorno debería seguir siendo favorable. Sin embargo, el impacto negativo en la confianza pesa sobre los valores cíclicos, excepto los relacionados con el petróleo, que se beneficiarán de la subida de los precios del crudo. Entre los defensivos, favorecemos a los servicios públicos, que también están positivamente expuestos a la dinámica de los precios de la energía. Las empresas híbridas también deberían mostrar resistencia, debido a su elevada concentración en los sectores de la energía y los servicios públicos.
Los bancos, en cambio, parecen más vulnerables, tanto porque tienden a obtener peores resultados cuando se amplían los diferenciales como porque actualmente parecen caros en relación con su exposición cíclica. Las aerolíneas también podrían verse presionadas por su sensibilidad al alza de los precios del petróleo. Es importante destacar que creemos que el riesgo de recesión sigue siendo bajo, ya que EE.UU. probablemente intervendría para evitar una escalada mayor. Por ello, mantenemos sin cambios nuestras posiciones largas en investment grade y ligeramente largas en high yield en la asignación global.
Max Stainton, Estratega Senior de Macroeconomía Global de Fidelity
La escalada del conflicto entre Israel e Irán ha intensificado la tensión en Oriente Medio. Israel parece decidido a neutralizar las capacidades nucleares de Irán, mientras que la posibilidad de un cambio de régimen añade riesgos significativos.
Aunque se han reportado daños en infraestructuras energéticas tanto en Irán como en Israel, el impacto en la oferta global sigue siendo limitado. No ha habido ataques a instalaciones de producción clave ni intentos de bloquear el Estrecho de Ormuz, un punto crítico para el comercio mundial de petróleo y gas. El mercado, aunque ha incorporado una prima de riesgo geopolítico, parece considerar que los riesgos extremos siguen siendo poco probables, al menos por ahora.
Desde una perspectiva macroeconómica, el canal principal de transmisión de esta crisis es el energético. El aumento del precio del crudo (que llegó a superar el 13,5% en las primeras horas de los ataques, aunque se ha moderado hasta alrededor del 7% en el momento de escribir estas líneas) refleja la creciente preocupación. Este repunte podría generar un nuevo impulso estanflacionario en EE.UU., complicando aún más la labor de la Reserva Federal, que ya enfrenta presiones por otras disrupciones de oferta. La situación es compleja y es poco probable que se resuelva rápidamente.
Desde una perspectiva de asignación de activos, mantenemos una visión equilibrada del riesgo, aunque continuamos monitorizando de cerca los desarrollos.