La equiponderación: la trampa de riesgo detrás de una menor concentración

11 NOV, 2026
Por Vanguard


Autor: David Hsu, Head of Index Equity and ETF Product Specialism, Vanguard Europa
Una de las decisiones clave al construir una cartera es cómo ponderar los valores dentro de un índice. Los dos enfoques más habituales son la ponderación por capitalización bursátil y la equiponderación.
Aunque suele percibirse como una forma de reducir el riesgo, la equiponderación simplemente cambia su origen. Reduce la dependencia de las compañías de mayor tamaño, pero puede aumentar la rotación, los costes de transacción y determinadas exposiciones sectoriales o de estilo. En un mercado como el español, esta aparente ventaja puede resultar atractiva, pero conviene analizar sus implicaciones.
La lógica por capitalización bursátil
Un índice ponderado por capitalización bursátil asigna un mayor peso a las compañías con una capitalización ajustada por free float más elevada, reflejando el mercado que pretende representar.
Entre sus principales ventajas destacan una representación neutral del mercado, una mayor eficiencia operativa gracias a la liquidez de las grandes compañías y menores necesidades de rebalanceo. Además, el ajuste natural de los pesos puede ayudar a reducir los costes de transacción y a mejorar la eficiencia de implementación.
El riesgo oculto bajo la superficie
Un índice equiponderado asigna el mismo peso a cada uno de sus componentes, independientemente de su tamaño. Esto reduce la dependencia de las compañías más grandes y aumenta la exposición a empresas de mediana y pequeña capitalización. Para los inversores preocupados por la concentración del mercado, puede parecer, a simple vista, una forma sencilla de reducir el riesgo.
Sin embargo, la equiponderación no es simplemente una versión más diversificada de la misma exposición. En primer lugar, supone una asignación más activa respecto al mercado: al infraponderar las compañías más grandes y sobreponderar las más pequeñas, introduce un riesgo relativo frente al índice de referencia ponderado por capitalización. También modifica las exposiciones sectoriales: puede reducir el peso de sectores muy concentrados, como tecnología en EE. UU., pero aumenta necesariamente el de otros, como industriales, materiales, inmobiliario o utilities. Como resultado, la volatilidad puede aumentar y los resultados diferir significativamente de los del mercado.
En segundo lugar, ocurre algo similar con los factores de estilo. La equiponderación genera un sesgo hacia compañías de menor tamaño y puede incorporar exposiciones a factores como value o momentum. Estas exposiciones pueden verse recompensadas en algunos periodos y penalizadas en otros. Por ello, la equiponderación debe entenderse como una decisión activa sobre las exposiciones de tamaño, sector y estilo, y no como una solución sin riesgos frente a la concentración.
El coste oculto de la equiponderación
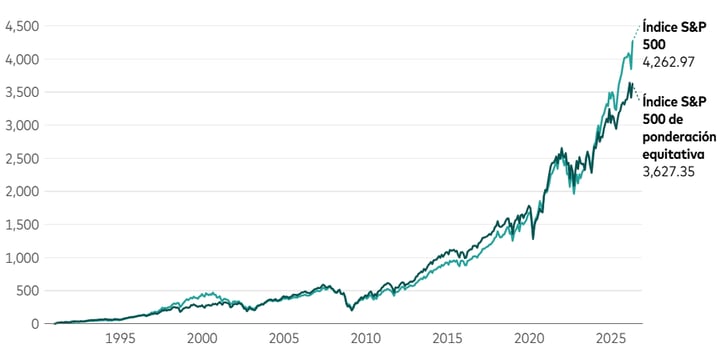
Los índices equiponderados requieren rebalanceos periódicos para mantener la igualdad de pesos entre sus componentes, lo que puede generar una mayor rotación y costes de transacción más elevados. Según S&P Dow Jones Indices, durante los diez años hasta noviembre de 2024 el S&P 500 Equal Weight Index registró una rotación media más de cinco veces superior a la del S&P 500 ponderado por capitalización.
Para los inversores a largo plazo, esto es especialmente relevante, ya que los costes se acumulan con el tiempo y una rotación innecesaria puede erosionar la rentabilidad. Mantener una estructura equiponderada mediante rebalanceos más frecuentes también implica mayores costes.
Comparación de rendimiento: Índice S&P 500 (ponderado por capitalización, SPX) frente al índice S&P 500 de ponderación equitativa (SPW)
Un marco práctico para los inversores
Para los inversores que buscan una amplia diversificación y una exposición eficiente al mercado, la ponderación por capitalización bursátil sigue siendo una sólida base para la construcción de carteras. Refleja el mercado subyacente, requiere menos ajustes y puede ayudar a reducir costes.
La equiponderación puede resultar útil para quienes buscan una exposición distinta por tamaño, sector o estilo. Sin embargo, no es una forma de reducir el riesgo, sino una asignación diferente, con ventajas e inconvenientes propios que conviene entender antes de incorporarla a una cartera.
Para más información sobre los enfoques de ponderación de índices y su impacto en el riesgo y la rentabilidad, sigue leyendo aquí. sigue leyendo aquí.
Disclaimer
Información sobre riesgos de inversión
El valor de las inversiones y los ingresos procedentes de ellas pueden subir o bajar y es posible que los inversores obtengan menos de la cantidad que han invertido.
Información importante
Esta es una comunicación comercial.
Se dirige a inversores profesionales y no se debe distribuir entre inversores minoristas ni ser utilizado como base por estos.
La información contenida en el presente documento no debe considerarse como una oferta de compra o venta ni como una solicitud de oferta para la compara o venta de valores en ninguna jurisdicción donde dicha oferta o solicitud sea ilegal, ni para ninguna persona a la que resulte ilícito realizar dicha oferta o solicitud, ni cuando la persona que la efectúe no esté cualificada para hacerlo. La información no constituye asesoramiento legal, fiscal ni de inversión. Por lo tanto, no debe basarse en este contenido para tomar decisiones de inversión.
Emitido en el EEE por Vanguard Group (Ireland) Limited, entidad regulada en Irlanda por el Central Bank of Ireland.
© 2026 Vanguard Group (Ireland) Limited. Todos los derechos reservados.