La Fed mantiene sin cambios los tipos de interés: las gestoras están divididas sobre el próximo paso

29 OCT, 2026
Por RankiaPro
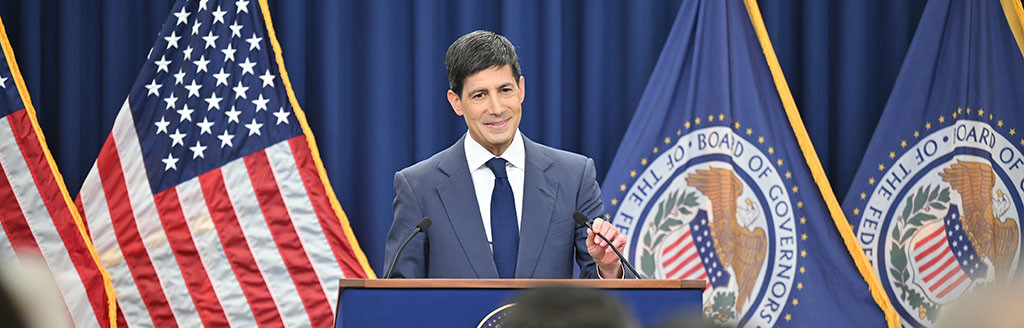


La Fed ha decidido hacer una pausa. El banco central estadounidense mantuvo los tipos de interés en el rango del 3,75%-4,00% en su reunión de octubre, tal como esperaba el consenso, aunque la decisión no fue unánime: dos miembros del comité votaron a favor de una subida de 25 puntos básicos.
El mensaje que deja la reunión es el de una Reserva Federal que prefiere esperar a tener más información antes de volver a mover ficha, pero que no descarta hacerlo. Los inversores y los gestores de fondos analizan ahora cuánto recorrido le queda al endurecimiento monetario, qué señales ha dado la actual dirección de la Fed sobre su forma de comunicar y cómo se traduce todo ello en la gestión de las carteras.
¿Por qué la Fed mantuvo los tipos sin cambios en octubre?
El comunicado incluyó una explicación destacable: acumular más evidencia ayudará al comité a determinar la orientación adecuada de la política monetaria. Para Eric Winograd, economista jefe para EEUU de AllianceBernstein, ese lenguaje es "una señal razonablemente clara" de que el comité espera subir los tipos en diciembre. Daniel Siluk, Head of Global Short Duration & Liquidity y Portfolio Manager de Janus Henderson, lo interpreta, en cambio, como paciencia y no como un alejamiento del sesgo restrictivo.
Siluk añade que la puerta sigue abierta a un mayor endurecimiento y que el comité parece dispuesto a esperar a que los datos confirmen la necesidad de actuar. Max Stainton, Estratega Senior de Macroeconomía Global de Fidelity International, subraya que el tono algo más restrictivo se vio reforzado por los dos votos discrepantes, ambos a favor de subir 25 puntos básicos.
¿Habrá una subida de tipos de la Fed en diciembre?
Entre ahora y la reunión de diciembre, el presidente de la Fed, Kevin Warsh, dispondrá de dos informes de inflación y dos de empleo. Winograd (AllianceBernstein) cree que "es más probable que haya una subida que no", aunque percibe que Warsh prefiere no subir si puede evitarlo, de modo que el listón para una subida es más alto que el de un mantenimiento.
Stainton (Fidelity) apuesta por más: su escenario central contempla dos subidas adicionales, en diciembre y en marzo, con riesgos inclinados hacia una subida más si las restricciones de oferta globales persisten el próximo año. Reconoce, eso sí, que el comité no responderá a un único dato y se centrará en las tendencias de fondo.
Roger Rüegg, director de Multi Asset Solutions en Zürcher Kantonalbank, gestora delegada de los fondos Swisscanto, ve la pausa como comprensible y no espera nuevas medidas restrictivas, aunque admite que "no se descarta una subida preventiva del tipo de interés oficial hasta el 4,25 %" en diciembre. A su juicio, el mercado de capitales ya ha endurecido las condiciones de financiación: las primas de riesgo de la deuda subieron de 75 a 90 puntos básicos en octubre.
¿Qué ha cambiado en la comunicación de Warsh y la Fed?
La reunión ha aclarado cómo quiere relacionarse la Fed con los mercados. Winograd (AllianceBernstein) recuerda que Warsh rechaza la orientación futura, pero los comentarios previos de varios responsables redujeron la probabilidad de subida que descontaba el mercado del 90% a cerca del 15%, y la Fed no subió. De ahí deduce que corregirá la percepción errónea del mercado si discrepa de ella.
Stainton (Fidelity) añade que el FOMC adoptará un calendario 6+2: seis reuniones con decisión de tipos, frente a las ocho actuales, y dos de estrategia. Winograd matiza que el cambio será gradual, con una reunión de estrategia desde el próximo otoño y dos en 2028, y no ve implicaciones para el mercado, al menos a corto plazo.
Winograd advierte además de una tensión en el mensaje: Warsh promete restablecer la estabilidad de precios, pero afirmó que controlar la inflación "no tiene que ver con una fecha concreta del calendario ni con un dato concreto", lo que sugiere, a su juicio, cierta blandura. Stainton, por su parte, señala que a Warsh le seguiría resultando difícil calificar de restrictivas las condiciones financieras, pese a su endurecimiento.
¿Cómo afectan la inflación y el petróleo a la política de la Fed?
La inflación es el factor que separa los escenarios. Stainton (Fidelity) prevé que alcance aproximadamente el 3,4% a finales de 2026, antes de moderarse hasta el 2,5% en 2027, con una economía impulsada por el ciclo de inversión en inteligencia artificial y un mercado laboral cada vez más tenso. Por su parte, Rüegg (Swisscanto) señala que la inflación subyacente se situó en el 2,6% en septiembre y que, mientras siga moderada, no hará falta una nueva subida.
El petróleo añade un factor exógeno. Rüegg (Swisscanto) advierte de que es probable que se deje sentir el efecto de la casi duplicación de su precio, pero no espera un endurecimiento como el de 2023, cuando los tipos subieron hasta el 5,5 % con una inflación del 9 %. Desde esa óptica, sus fondos aumentan posiciones en deuda pública estadounidense e invierten de forma selectiva en bonos corporativos.
Mientras tanto, el mercado de tipos no se ha movido: Siluk (Janus Henderson) apunta que la reacción inicial fue limitada y que la curva seguía cerca de los niveles previos al comunicado, a la espera de conocer qué evidencias necesita ver el comité antes de volver a subir.
Conclusión
La pausa de octubre no cierra el ciclo de subidas, pero desplaza el debate: ya no se trata solo de cuánto subirán los tipos, sino de cuánta tolerancia tiene la Fed ante una inflación que sigue elevada y de cómo gestionará las expectativas de un mercado que se anticipa a sus mensajes. Para el inversor profesional, la clave está en distinguir entre un banco central que espera datos y uno que evita actuar.