Más allá del índice: dónde buscar alfa en la renta variable global

13 NOV, 2026
Por Xiaoying Zhou de RankiaPro
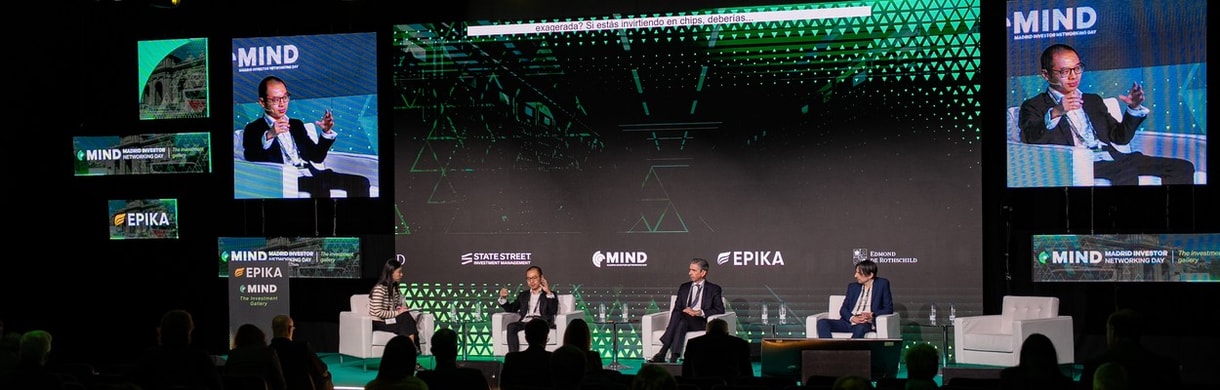


La concentración de los grandes índices, la diversificación fuera de EE.UU., la monetización de la inteligencia artificial y la soberanía europea centraron la mesa redonda Beyond the Index. Where to Find Alpha in Global Equities, celebrada el 4 de noviembre en el Palacio de Cibeles dentro de MIND (Madrid Investor Networking Day).
Moderada por Xiaoying Zhou, de RankiaPro, la mesa reunió tres enfoques muy distintos para buscar alfa. Xiadong Bao, Senior Portfolio Manager del EdR Fund Big Data en Edmond de Rothschild, aportó la visión temática y basada en datos. Thomas Brenier, Managing Director y Head of Equity en Lazard Frères Gestion, la selección fundamental con foco en Europa y Leif Cussen, Senior Portfolio Manager en State Street Investment Management, la perspectiva sistemática.
Índices concentrados, diversificación efectiva
Con un puñado de grandes compañías pesando cada vez más en los principales índices, la primera pregunta fue si los inversores están tan diversificados como creen.
Para Xiadong Bao, la respuesta está en la propia pregunta. Hace falta diversificar, pero de forma efectiva, porque hoy muchos ciclos de negocio y de crecimiento están correlacionados. A su juicio, la capacidad de un gestor se demuestra encontrando compañías que monetizan bien, con una visibilidad de crecimiento de beneficios que no dependa únicamente del ciclo de inversión en IA.
Thomas Brenier puso el foco en el entorno. Los índices suben cuando entran flujos, los tipos son bajos y la economía acompaña, pero algunos de esos factores están cambiando. Los tipos podrían mantenerse más altos de lo esperado, los flujos hacia el mercado pueden ser más lentos y el consumidor estadounidense está bajo presión. En ese contexto, defendió, "la música puede pararse" para la inversión en índices concentrados y la gestión activa gana protagonismo, gracias a su análisis de balances, a evitar compañías muy endeudadas y a su disciplina en valoración.
Leif Cussen explicó cómo lo gestiona un inversor sistemático. En las megacaps, su equipo se mantiene cerca de los pesos del índice para no concentrar ahí el riesgo activo, y reparte ese riesgo entre cientos o miles de compañías del resto del universo. Además, las áreas que el mercado descuida mientras toda la atención va a los grandes nombres abren oportunidades adicionales de alfa.
Más allá de EE.UU., ¿tendencia estructural o ciclo?
Para Leif Cussen, merece la pena mirar fuera de EE.UU., pero no por apostar contra la tecnología estadounidense. Como inversor sistemático, cuanto más amplio es el universo, más oportunidades puede capturar. Su equipo no trata de acertar si Europa lo hará mejor que EE.UU., sino de elegir dentro de cada región las compañías relativamente más atractivas y construir carteras globales muy diversificadas.
Thomas Brenier señaló que muchos inversores globales están cuestionando su elevada exposición a activos en dólares, por la incertidumbre política y geopolítica, por la divisa y por la concentración de los índices, muy expuestos a tecnología. Cuando buscan dónde diversificar, Europa ofrece un gran mercado de consumidores, seguridad jurídica y población formada. Tras años de exceso de regulación y bajo crecimiento, ve en la Comisión Europea una actitud mucho más favorable a la empresa y a la inversión, por lo que considera que se está construyendo un caso claro para Europa.
Xiadong Bao advirtió que diversificar por regiones no siempre es diversificar de verdad. Muchos de los valores que mejor lo han hecho fuera de EE.UU. están ligados al ciclo de la IA estadounidense, como los fabricantes de memoria en Asia o de equipos para semiconductores en Europa. Por eso recomendó buscar exposiciones con cierta descorrelación, como las financieras europeas, y tener en cuenta el ciclo de tipos y la demanda interna en los mercados emergentes.
Inteligencia artificial, de la inversión a la monetización
En su bloque, Xiadong Bao explicó que seguimos en una fase temprana del gran ciclo de la IA, pero que su equipo ya no se centra tanto en el ciclo de inversión en infraestructura. Lo importante es la monetización. Tras los chatbots, los modelos de razonamiento y los agentes, las siguientes etapas son la IA que ayuda a innovar, por ejemplo en el descubrimiento de nuevos tratamientos en farmacia y biotecnología, y la IA aplicada a la organización de las empresas para ganar productividad. Ahí ve muchas oportunidades fuera del sector tecnológico.
Sobre los productos indexados, señaló que muchos ETFs temáticos agrupan compañías por sector sin analizar en qué punto de su ciclo de negocio está cada una, de modo que aunque diversifiquen a lo largo de la cadena de suministro, todas comparten el mismo ciclo. La gestión activa, en cambio, analiza cada negocio uno a uno. Su consejo fue mind the gap: cuando el gasto en infraestructura de IA se desacelere, las carteras concentradas en el mismo ciclo sufrirán más correcciones que las de gestores que combinan negocios en distintas fases.
Soberanía europea, defensa e industria
Thomas Brenier reconoció que la defensa europea es un sector muy volátil, pero subrayó que esa volatilidad contrasta con el ciclo real de las compañías. Según explicó, el crecimiento actual de los beneficios responde a pedidos posteriores a la invasión de Ucrania en 2022, mientras que los grandes planes anunciados en 2025 tendrán impacto a finales de la década. Con valoraciones que han bajado bastante, considera que el perfil de crecimiento y visibilidad del sector es único.
A la hora de seleccionar, busca compañías con tecnologías maduras, útiles para las necesidades inmediatas de los ejércitos y con capacidad de producción ya existente, como los sistemas de defensa aérea. Evita, en cambio, las que intentan abarcarlo todo con proyectos cuya tecnología ni siquiera han desarrollado. Puso como ejemplo a la noruega Kongsberg, por su sistema de defensa aérea, y se mostró escéptico con la idea de que todas las guerras se librarán con drones.
Más allá de la defensa, destacó el sector industrial. Cree que estamos al inicio de un gran ciclo global de inversión en centros de datos, defensa, relocalización, electrificación, redes eléctricas y automatización, en el que Europa cuenta con compañías industriales muy sólidas. La paradoja, señaló, es que el mercado las trata como si fuera un ciclo normal y el sector se queda atrás pese a sus buenos resultados, lo que en su opinión abre oportunidades interesantes.
El enfoque sistemático, sin necesidad de predecir
Preguntado por los factores, Leif Cussen explicó que su proceso está diseñado para generar rentabilidad activa sin necesidad de saber qué estilo funcionará mejor. Su modelo combina un amplio conjunto de señales de valor, calidad, sentimiento o momentum, de modo que cuando unos estilos no funcionan, otros compensan. No hacen grandes apuestas por estilos, regiones ni valores concretos, sino que multiplican pequeñas ventajas de previsión en un gran número de posiciones. "No lo sabemos, pero no necesitamos saberlo", resumió.
Sobre los riesgos, señaló que la concentración es bien conocida por los inversores. La clave, a su juicio, es construir carteras preparadas tanto para un escenario en el que esa concentración se mantenga como para uno en el que se deshaga.
Los mensajes finales
Para cerrar, cada ponente dejó una idea a la audiencia:
- Xiadong Bao insistió en vigilar la desaceleración que espera en el gasto en infraestructura de IA en los próximos años, en un momento en que los mercados de capitales se muestran más exigentes con su financiación. Para quien siga creyendo en la IA, recomendó diversificar hacia las compañías que la están usando para ganar eficiencia y productividad, con crecimiento de beneficios visible a corto plazo.
- Thomas Brenier animó a poner a trabajar el elevado ahorro europeo en las compañías del continente. Las reformas en marcha para movilizar ese ahorro podrían ayudar a cerrar la brecha de valoración con EE.UU. "El tren ha salido de la estación", afirmó, aunque avance despacio, por lo que considera interesante tener una asignación a renta variable europea en los próximos años.
- Leif Cussen cerró la mesa recordando que nadie puede anticipar los puntos de giro del mercado. A lo largo de crisis como la burbuja puntocom, la crisis financiera o la pandemia, la rentabilidad activa a largo plazo de su equipo nunca ha venido de acertar el momento, sino de mantener de forma constante una fuente de alfa diversificada en un universo global amplio.