Juan Carlos Navarro de Andbank es nuestro Asesor del mes

14 OCT, 2026
Por Leticia Rial de RankiaPro


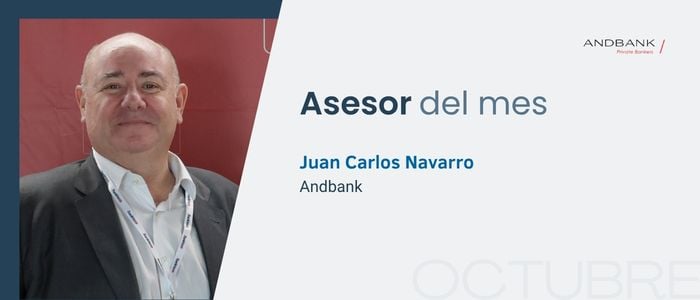
Te presentamos a Juan Carlos Navarro de Peralta García, agente financiero de Andbank y socio de Peralta Private Wealth Management. Con anterioridad, ocupó el cargo de banquero privado senior en Credit Suisse durante más de cinco años. También fue asesor financiero en BBVA Privanza, la división especializada en banca privada y gestión de grandes patrimonios del antiguo grupo bancario BBV (Banco Bilbao Vizcaya).
Juan Carlos Navarro es Ingeniero Superior Agrónomo, con especialidad en Economía Agraria, por la Universidad Politécnica de Valencia (UPV). Completó sus estudios con un Máster en Economía y Dirección de Empresas por el IESE, la escuela de negocios de la Universidad de Navarra. Además, cuenta con la certificación European Financial Advisor (EFA) de la European Financial Planning Association (EFPA), obtenida en 2005.
¿Cuál fue tu primer contacto con el asesoramiento financiero? ¿Siempre quisiste dedicarte a esto?
Mi primer contacto con este sector fue cuando estaba realizando mis estudios de postgrado. Varias de las asignaturas estaban muy relacionadas con el asesoramiento financiero.
Comprendí que me podían ser útiles a nivel personal y analizando el mercado laboral de entonces, vi la oportunidad de dedicarme a este sector profesional. Además era un trabajo en el que había mucha interacción personal con los clientes y esa faceta me atrajo mucho.
Como muchos jóvenes de entonces, y de ahora, mi desarrollo profesional era un libro en blanco que fui rellenando poco a poco. Trabajar en este sector fue motivado por varias circunstancias.
¿Cómo desconectas del trabajo? ¿Algún hobby que te ayude a equilibrar la intensidad de este sector?
La realidad es que en este trabajo es muy difícil desconectar por las especiales circunstancias del mismo. Todas las personas tienen relación continuamente con la economía y las finanzas, y rara es la conversación en que no salen estos temas.
Por ello es muy necesario el tener actividades que nos ayuden a desconectar. Personalmente practico algún deporte como el pádel y la caza, procuro leer libros, fundamentalmente de historia, y colaboro con varias entidades de beneficencia en proyectos de ayuda social.
Después de tantos años en la industria, ¿qué hábitos mantienes para no dejarte llevar por la presión o el ruido?
Me apoyo mucho en la información actualizada y de diversas fuentes y, por supuesto, en una visión a largo plazo de las inversiones.
El llevar más de treinta años asesorando a grupos familiares e instituciones te da una perspectiva que te aleja del ruido mediático y de la presión del día a día.
A lo largo de mi vida profesional he vivido situaciones financieras muy complicadas (año 2008, etc.) que me han ayudado a tomar decisiones con una planificación más profunda que te aleja del corto plazo y su visión simplista y sesgada.
Adicionalmente, tengo por costumbre invertir mi patrimonio personal en muchas de las ideas de inversión que recomiendo a mis clientes, por lo que vivo los aciertos y los errores, lo cual me ayuda a entender las preocupaciones de mis clientes.
¿Qué cualidades crees que debe tener un buen asesor financiero en un mundo con exceso de información?
La primera es un buen conocimiento técnico, además del uso y aprovechamiento de dicha información.
Ante la facilidad de acceso a la información por parte del cliente, el asesor financiero creo que va a tener que potenciar la atención al cliente, desarrollar su empatía con ellos y apoyarles en la planificación financiera a largo plazo de sus patrimonios.
¿Cómo ha cambiado la labor del asesor financiero en la última década?
El cambio ha sido muy profundo en varios aspectos.
Por un lado, está la regulación promovida en nuestro sector profesional. Ha venido a poner un poco de orden pero el exceso de regulación ha provocado una disminución de la amplia oferta de entidades y de los productos de inversión, y está obligando a una cierta homogeneización de las carteras de inversión propuestas a los clientes.
La labor del asesor financiero ha perdido protagonismo en muchos aspectos. En función de la entidad financiera en la que se trabaje, esta pérdida se ha acentuado.
Cada vez más, el asesor está teniendo una actividad menos decisiva en la conformación de las carteras de inversión y más en la labor de "acompañamiento" a los clientes. Esta situación creo que se agravará con la irrupción de la inteligencia artificial en nuestro modelo de negocio.
¿Cuál consideras que ha sido el mayor error de inversión más común entre los clientes durante tu carrera?
Principalmente dejarse llevar por las emociones en lugar de seguir la planificación financiera establecida a largo plazo. Se salen cuando no hay que vender y quieren entrar cuando ya ha subido demasiado el mercado.
Otro error habitual es la avaricia en el rendimiento de la cartera de inversión midiendo mal el riesgo. Les lleva a adoptar decisiones equivocadas que incrementan las pérdidas de rentabilidad.
¿Cómo ves el entorno macro actual?
En general, lo veo positivo para la renta variable y un poco más complicado para la renta fija. Las principales economías del mundo siguen creciendo y los últimos resultados empresariales han apoyado esta tendencia. La inflación se mantiene moderada pero hay que vigilar el crecimiento real de la economía.
Se espera una sana corrección en los mercados que aprovecharía para incrementar posiciones en ciertos sectores relacionados con la tecnología, sector salud y defensa.
Hoy en día, ¿qué elementos consideras imprescindibles en una cartera bien diversificada?
Lo primero es tener claros los objetivos a largo plazo establecidos en la planificación financiera de cada cliente, lo cual nos lleva a establecer los niveles de riesgo que cada cartera de inversión del cliente puede alcanzar.
A partir de esos objetivos de rentabilidad y de riesgo hay que buscar la diversificación de la cartera, bien con fondos de inversión, ETF, productos de Private Equity, etc.
Cada cliente tiene una planificación financiera objetivo diferente.
¿Podrías darnos un ejemplo de fondo de inversión que hayas mantenido durante mucho tiempo en las carteras y los motivos?
Os voy a dar tres ejemplos de fondos de inversión de pequeñas gestoras de inversión por volumen, me gustan por su consistencia en la rentabilidad a lo largo del tiempo, su baja volatilidad en comparación a otros fondos de inversión de su estilo y la sencillez en sus políticas de inversión. Los fondos de inversión que uso son el Merchbanc Renta Fija Flexible, el Olea Neutral y el Nao Responsible Europe.
Por otro lado, os doy tres fondos de inversión que uso de grandes gestoras que me gustan por su trayectoria y política de inversión a largo plazo y, de nuevo, por la consistencia de sus rentabilidades anuales. Invierto en el M&G Dynamic Allocation, el Eleva Absolute Return Europe y el R-Co Valor.
Si volvieras a empezar en este sector, ¿qué harías distinto?
Hubiera desarrollado una carrera más internacional en bancos extranjeros en los primeros momentos para luego establecerme como agente financiero habiendo potenciado otras capacidades personales que no están bien desarrolladas.