Marcos Aza de Santander AM – Selector del mes

11 DIC, 2024
Por Leticia Rial de RankiaPro


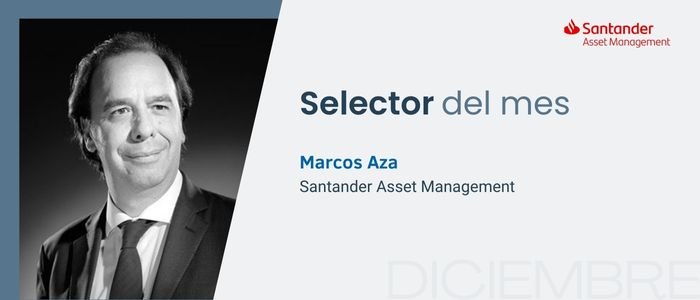
Te presentamos a Marcos Aza, Head of Core Mandates de Santander AM. Se incorporó al equipo de Quantitative Investments de Santander Asset Management como senior quant manager en septiembre de 2019 y desde abril de 2024 es el responsable del equipo de Core Mandates. Comenzó su carrera profesional en Indra y Ericsson como Ingeniero de Software y ha trabajado como analista cuantitativo en empresas como Banco Santander (Departamento de Tesorería) e Inversis. Marcos fue socio fundador y CIO de Intelectia Capital y, antes de incorporarse a Santander AM, formó parte del equipo de Inteligencia Artificial de BBVA (Prop Trading). También trabaja como profesor en la Universidad Rey Juan Carlos e ICADE.
Marcos Aza es Ingeniero Industrial por la Universidad Politécnica de Madrid, Doctor con Sobresaliente Cum Laude, y cuenta con varios Master en Finanzas y Finanzas Cuantitativas por AFI, Universidad Rey Juan Carlos e IESE Business School.
¿Cuándo y cómo llegaste al sector financiero? ¿Tenías alguna otra vocación?
Llegué hace uno o dos años… después de hacer un Máster de Finanzas que me encantó. Y justo surgió una oportunidad donde necesitaban a alguien que tuviera conocimientos de programación y finanzas, y allí comenzó todo. De aquella, aunque no hace tanto, los títulos de Data Scientist, Quant, etc todavía no eran de uso muy habitual.
Me encanta mi trabajo pero mi vocación hasta 3º de BUP, (sí, 3º de BUP, ya... ya...) era ser médico, pero finalmente me decanté por las matemáticas.
¿Qué es lo que más te gusta de tu trabajo? ¿Y lo que menos?
Lo que más me gusta es el desafío intelectual al que te expone el mercado todos los días, la naturaleza cambiante, la imposibilidad de aburrirte.
Lo que menos, y es un defecto que se adquiere en la carrera, es que el problema de modelizar el mercado no tiene solución, y eso a un ingeniero le genera cierta intranquilidad: el hecho de enfrentarte a un problema que no tiene solución, que a su vez es lo que le hace tan atractivo.
¿Cuáles son tus aficiones?
Me encanta jugar al golf, montar en moto, tocar la guitarra y la acuarela.
¿Qué opinión tienes del entorno macro actual?
Parece que los miedos ante una recesión han cedido y ahora el foco de problemas se centra en la inflación y la geopolítica, pero en general me parece un entorno bastante favorable. Con riesgos, con idas y venidas, pero un entorno razonablemente bueno.
¿Cuál es vuestro asset allocation de las carteras modelo para el 2025?
La verdad que estratégicamente estamos más positivos en renta variable que en renta fija, favoreciendo a USA frente a Europa y seguimos manteniendo duraciones cortas; y en divisas favoreciendo al USD. En cualquier caso, somos bastante activos en el posicionamiento y muy creativos en el momento de la implementación, utilizando cualquier tipo de activo disponible, fondos, ETFs, derivados, que haga que la implementación sea lo más eficiente posible.
Si sólo pudieras hacer una pregunta al gestor de fondos, ¿cuál sería?
Claramente elegiría la siguiente: ¿Cuánto dinero tuyo tienes invertido en tu fondo?
¿Cuáles son las premisas para elegir un buen fondo de inversión?
Cuando entré a trabajar en la primera entidad relacionada con fondos de inversión, me acuerdo de que iba con el que era mi jefe entonces y me contestó a esta pregunta, que luego la he confirmado a lo largo de estos años. Me dijo lo siguiente: Un fondo es bueno si hace lo que tiene que hacer. En ese momento no entendí muy bien todas las implicaciones que tenía, pero coincido al 100% con dicha afirmación.
Además de eso, equipo de gestión sólido, que lleve tiempo trabajando juntos, con un proceso de inversión sólido, repetible y explicable.
¿Cómo ha cambiado la labor del selector de fondos en los últimos años?
Creo que en los últimos años la labor del selector ha cambiado muchísimo. El objetivo sigue siendo el mismo: elegir el mejor vehículo para un objetivo de inversión dado, pero las alternativas son más numerosas. Hay más tipos de activo, más estrategias, más gestoras y más formas de hacer las cosas. Y eso ha hecho que las aptitudes y los conocimientos que debe tener el selector son mayores y más complejas.
¿Cómo percibes la capacidad de un gestor de fondos a la hora de generar alfa?
Creo que la selección es una fuente de generación de alfa clara. Precisamente por la variedad de estrategias y por las diferentes formas que hay de hacer las mismas cosas que comentaba arriba. Todo ello hace que haya un universo de oportunidades y, por tanto, potencial de generar alfa. No solamente a la hora de seleccionar un manager dentro de una estrategia, sino también los sesgos o el tipo de vehículo. Dado que el selector conoce muchas estrategias, este conocimiento es un input muy bueno a la hora de configurar un Asset Allocation.
Si tuvieras que definirte con una palabra, ¿cuál sería y por qué?
Me quedaría con dos. Creativo, hay un montón de cosas por hacer y las cosas hechas se pueden hacer mejor.