Miguel Macho de Indosuez WM – Selector del mes

6 NOV, 2024
Por Leticia Rial de RankiaPro


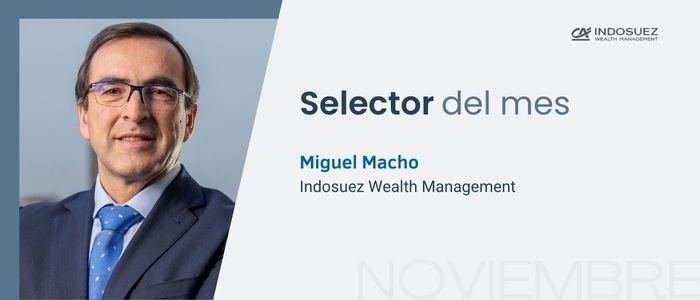
Te presentamos a Miguel Macho Rubira, Head of Markets, Investments Strategies de Indosuez Wealth Management. Asumió este cargo desde septiembre de 2017, momento en el que se incorporó a la filial del grupo Crédit Agricole.
Anteriormente, fue Responsable de Gestión de Carteras Discrecionales de Deutsche Bank WM España (entre julio de 2011 y septiembre de 2017). Macho Rubira también trabajó para BNP Paribas AM e Invercaixa Gestión como Gestor Senior de Carteras; y en Banco Bilbao Vizcaya bajo el puesto de Analista de Mercados Financieros.
Miguel Macho Rubira es licenciado en Ciencias Económicas, con especialidad en Métodos Cuantitativos, por la Universidad Autónoma de Madrid. Además, posee un Master en Mercados Financieros por la Universidad San Pablo-CEU.
¿Cuándo y cómo llegaste al sector financiero? ¿Tenías alguna otra vocación?
Siempre he estado interesado en los mercados financieros, y más concretamente en el bursátil. Coincidí en los últimos años de la carrera con un profesor que era coordinador de un Master en Mercados Financieros, que me lo presentó para hacerlo posteriormente. Desde entonces no he salido de los mercados financieros en ningún puesto que he desempeñado en diferentes entidades.
Durante mi última etapa del colegio y el período de la universidad, tuve otra gran vocación paralela que era el baloncesto, primero como jugador y posteriormente como entrenador.
¿Qué es lo que más te gusta de tu trabajo? ¿Y lo que menos?
Lo que más, la necesidad de estar constantemente informado de todo lo que ocurre en la economía para poder tomar las mejores decisiones de inversión y que los clientes se sientan cómodos en sus inversiones.
Lo que menos, la presión en todos los niveles (empresa, clientes, etc.) por obtener resultados positivos desde el minuto uno. Hemos evolucionado a un mundo, en todos los ámbitos, en el que el análisis y la paciencia cada vez tienen menos importancia en favor de la inmediatez
¿Cuáles son tus aficiones?
Sigo muy vinculado al baloncesto en mis, pocos, ratos libres. La familia y el trabajo lo consumen casi todo, pero en los últimos años estoy entrenando a un equipo de baloncesto sub-22 de mi colegio.
¿Qué opinión tienes del entorno macro actual?
Se trata de un entorno diferente. Dependiendo del área geográfica que miremos, las cosas se ven de un modo u otro. En Estados Unidos la economía sigue creciendo a un buen ritmo (esperamos un crecimiento en 2024 del 2,7%), aunque con una ligera desaceleración suave (softlanding) para el año que viene que crecerá al 2%. En la eurozona se trata de otro cantar. El crecimiento está siendo muy bajo este año (0,7%) sostenido por los países del sur, muy orientados a los servicios. El año que viene crecerá un poco más pero solo el 1%.
En este sentido, la buena evolución de la inflación, que a finales de 2025 se encontrará alrededor del 2% (objetivo de los bancos centrales) a ambos lados del Atlántico, permitirá continuar con el proceso de recortes de tipos de interés que deberían revitalizar las economías.
Actualmente, ¿cuál es el asset allocation de vuestras carteras modelo?
Nuestras carteras tienen, desde hace varios trimestres, una sobrepondereción en renta variable orientada hacia la renta variable americana y los mercados emergentes. Inicialmente, en renta variable americana estuvimos orientados a compañías de crecimiento, pero en las ultimas semanas hemos incorporado también a las pequeñas y medianas compañía para tener una exposición global a Estados Unidos. En el caso emergente, el mayor dinamismo económico y la atractiva valoración nos hacen estar positivos, especialmente ahora que tras la publicación de las medidas del gobierno chino parece que empieza a haber flujos positivos hacia esas zonas.
En renta fija hemos hecho desde hace ya meses lo que denominamos extensión de yield, es decir, salir de los plazos cortos del mercado monetario una vez se produzcan los vencimientos para entrar en plazos entre tres y cuatro años que, aunque puedan tener algo menos de rentabilidad que los niveles actuales, darán un rendimiento aceptable por un período de tiempo más amplio. Este proceso lo estamos haciendo con emisores de calidad (deuda pública y crédito investment grade). Además, tenemos exposición a la deuda emergente en divisa local que, en un entorno de recortes de tipos de la Fed, podría beneficiarse de una futura debilidad del dólar.
Si sólo pudieras hacer una pregunta al gestor de fondos, ¿cuál sería?
Claramente iría orientada a su proceso de inversión: cuáles son las perspectivas macro y de mercados de su entidad, cómo las implementa en el fondo y cuál es el proceso de selección de los activos para replicar esa estrategia.
¿Cuáles son las premisas para elegir un buen fondo de inversión?
Actualmente nos fijamos en varios aspectos como la antigüedad del equipo gestor en el fondo, que tenga una combinación positiva de rentabilidad-volatilidad, o que la rentabilidad del fondo esté consistentemente por encima de la media de su categoría.
¿Cómo ha cambiado la labor del selector de fondos en los últimos años?
La labor del selector de fondos está ganando un peso muy importante por la necesidad de dar el mejor servicio posible a clientes que ya no se conforman en estar en un buen fondo sino que quieren invertir en los mejores. En este sentido, la profundidad del análisis es clave en el sentido de conocer el estilo del fondo, el proceso de inversión, las capacidades de la entidad gestora, el posicionamiento en cada momento, y sus opiniones o reacciones respecto a hechos puntuales (temas geopolíticos, indicadores macro, resultados de las compañías, etc.) que puedan afectar al mercado y a los activo en el fondo. Además, debe mantenerse un canal fluido de comunicación gestor-selector en el que el selector sea consciente de todo lo que ocurre en el fondo.
¿Cómo percibes la capacidad de un gestor de fondos a la hora de generar alfa?
Está claro que realizando este profundo análisis de cada uno de los fondos a recomendar se deben obtener frutos en forma de consistencia a la hora de generar alfa en las carteras de los clientes, por lo que la labor el selector debe ser tenida en cuenta por los gestores de carteras.
Si tuvieras que definirte con una palabra, ¿cuál sería y por qué?
Utilizando terminología cañí, sería como un currante en todos los sentidos.