Carteras de IA en EEUU: invertir a lo largo de la cadena de valor

26 OCT, 2026


Autores: Michele Morganti, estratega sénior de renta variable; Mattia Mammarella, analista de investigación; Vladimir Oleinikov, analista cuantitativo sénior; Federica Tartara, economista sénior; de Generali AM (parte de Generali Investments)
El argumento a favor de la inversión en IA no se reduce a una única operación, sino que supone una progresión a lo largo de la cadena de valor. El valor puede pasar de los beneficiarios más visibles en términos de beneficios —los «Siete Magníficos» (Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia y Tesla)— a los proveedores de infraestructura, luego a las empresas que monetizan la IA a través de productos y, finalmente, a los beneficiarios más amplios en términos de productividad. Un enfoque basado en carteras ayuda a reducir el riesgo de concentración, al tiempo que mantiene la exposición a todo el conjunto de oportunidades que ofrece la IA.
Nuestro marco se basa en la identificación de cuatro fases, que deben entenderse como «capas de captura de valor» u «ondas», más que como fases cronológicas:
- Fase 1 – Precursores (los «7 Magníficos»): consolida la IA como un tema clave para los beneficios y el gasto en capital, con Nvidia sacando partido de la escasez de recursos informáticos y el conjunto de los «7 Magníficos» amplificando la demanda informática mediante el desarrollo de capacidad y aplicaciones de IA.
- Fase 2 – Infraestructura de IA: industrializa la IA a través de semiconductores para construir centros de datos, proporcionando energía, refrigeración, redes, almacenamiento, equipos eléctricos y materiales.
- Fase 3 – Nuevos ingresos por IA: comercializa la IA a través de software, ciberseguridad, plataformas de datos, consultoría, agentes, copilotos y flujos de ingresos basados en el uso.
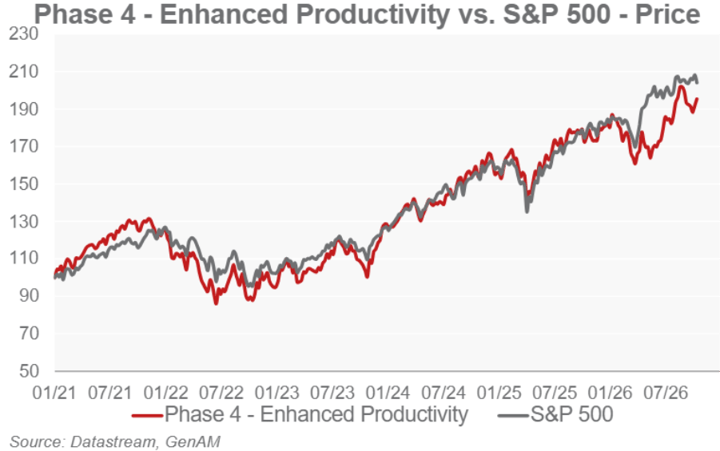
- Fase 4 – Productividad mejorada: recoge la difusión más amplia de la IA en toda la economía, donde las empresas utilizan la IA internamente para reducir costes, automatizar flujos de trabajo y mejorar los márgenes.
La implicación para la inversión es que la visibilidad de los beneficios disminuye, pero la amplitud aumenta a medida que el tema avanza por las distintas fases. La fase 1 presenta la señal de beneficios más clara; la fase 2 tiene la relación más sólida con el gasto en capital; la fase 3 depende de una monetización demostrada y del poder de fijación de precios; la fase 4 es más amplia, a medida que se propagan las ganancias de productividad.
Nuestro universo de empresas elegibles está compuesto por sociedades cotizadas en EE. UU. con liquidez que cumplen un requisito mínimo de capitalización bursátil de 1.000 millones de dólares. Las empresas se seleccionan en función de una combinación de indicadores: exposición a ingresos relacionados con la IA, inversión en infraestructuras, productos o posibles mejoras en la eficiencia operativa. La fase 1 agrupa alos "Siete Magníficos" en función de su escala, su ventaja como pioneras y su liderazgo en el mercado, mientras que las fases posteriores clasifican a las empresas según la fuente dominante prevista de creación de valor relacionada con la IA. Las cestas tienen la misma ponderación. Los indicadores de valoración se basan en los múltiplos medianos a nivel de empresa (es decir, el PER, utilizando los beneficios consensuados a 12 meses vista).
Fase 1 – Precursores: los «Siete Magnífico»
La Fase 1 se describe mejor como «primero NVIDIA, luego los Siete Magníficos. NVIDIA ha sido la empresa que más se ha beneficiado, en términos de beneficios, de la demanda de IA generativa, mientras que el resto de los Siete magníficos proporcionan las plataformas en la nube, los datos, la distribución, el alcance de usuarios y la capacidad de inversión necesaria para ampliar la IA.
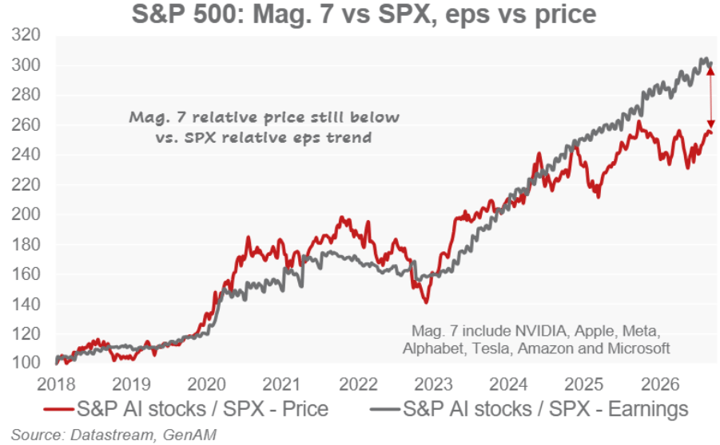
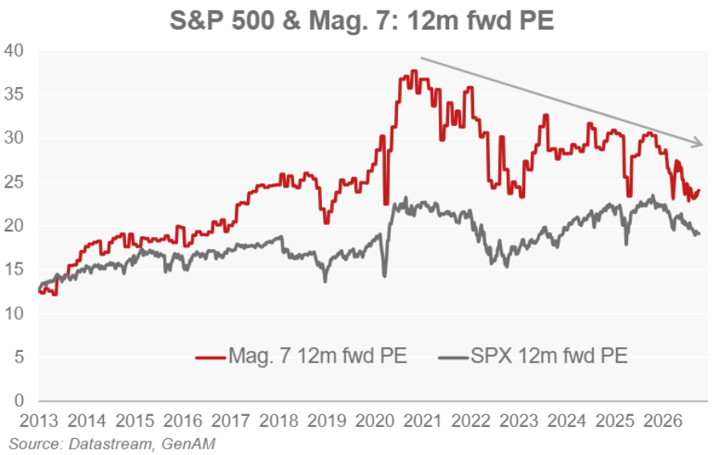
El sólido rendimiento de NVIDIA y de los «7 Magníficos» se ha debido en gran medida a los beneficios. No obstante, su ratio PER a 12 meses ha caído considerablemente desde máximos anteriores de 37x hasta 24x (frente a una media de 27x desde 1995), lo que sugiere que los inversores ya esperan que el crecimiento de los beneficios se normalice con el tiempo, mientras que los riesgos de financiación van en aumento. Del mismo modo, en la actualidad, el precio relativo de los «7 Magníficos» frente al S&P 500 se sitúa muy por debajo de su tendencia relativa de beneficios.
Fase 2 - Infraestructura de IA: la industrialización de la IA – 94 valores
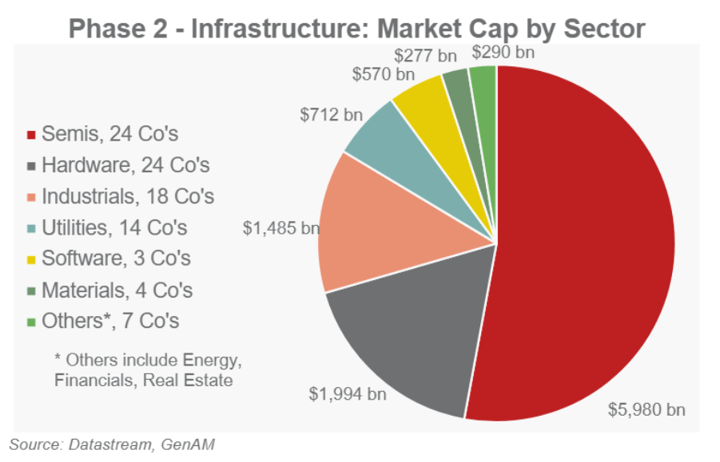
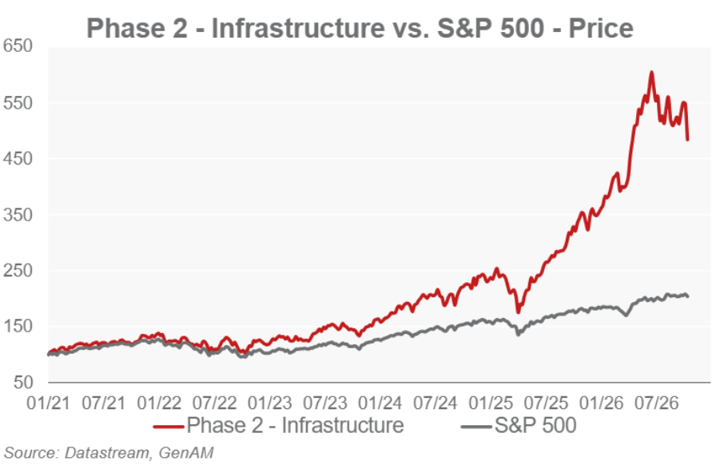
La Fase 2 recoge los «herramientas básicas» de la IA. Incluye 94 empresas que facilitan la infraestructura física y digital necesaria para entrenar, implementar y escalar la IA a través de centros de datos: semiconductores, energía, refrigeración, equipos eléctricos, redes, almacenamiento, servidores y materiales.
Esta fase transforma la IA de una historia de software en un superciclo de inversión en activos fijos en toda regla, en el que el aumento vertiginoso de la demanda genera escasez y cuellos de botella: los chips y la memoria limitan el entrenamiento y la inferencia; las redes se vuelven fundamentales a medida que aumenta la escala. El riesgo clave es que la inversión en infraestructura pierda impulso si los hiperescaladores tienen dificultades para rentabilizar las gigantescas inversiones.
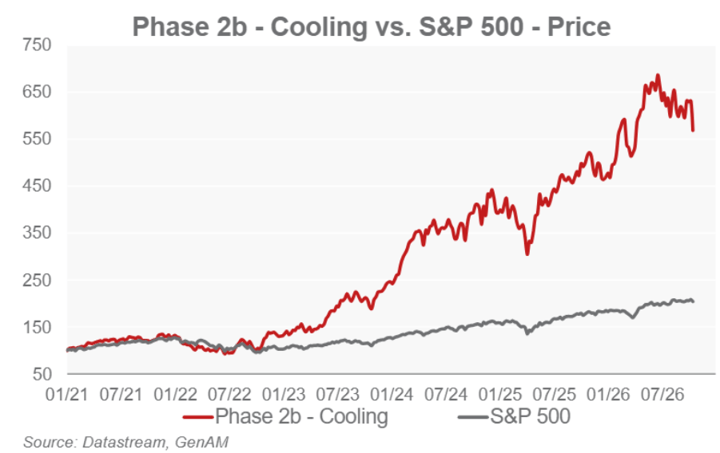
Refrigeración: el principal cuello de botella en la infraestructura de IA – 10 valores
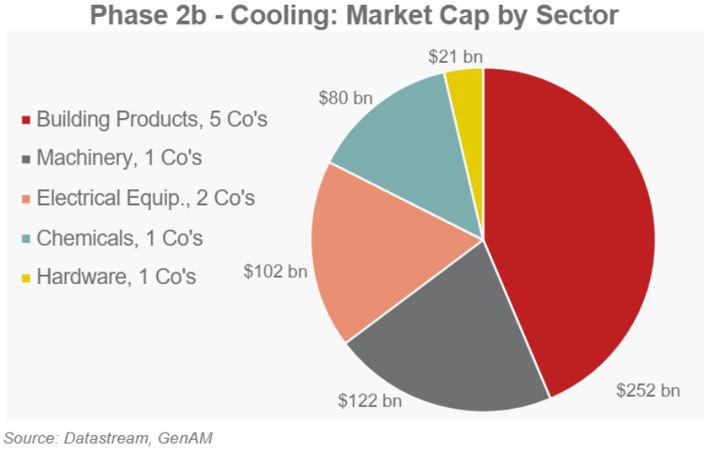
La refrigeración se está convirtiendo en una de las limitaciones más importantes de la infraestructura de IA, aunque la escasez de agua ya era un reto antes del auge de la IA y se debe en gran medida al cambio climático. A medida que las cargas de trabajo de IA requieren una mayor potencia de cálculo, el consumo energético y la densidad térmica por rack están aumentando considerablemente, lo que hace que la refrigeración por aire convencional resulte cada vez más insuficiente para los centros de datos avanzados de IA.
Esto genera una oportunidad estructural para la refrigeración líquida, la refrigeración por inmersión, la calefacción, ventilación y aire acondicionado (HVAC) de precisión, los intercambiadores de calor y los sistemas de gestión térmica. La refrigeración también nos recuerda que muchos de los beneficiarios de la IA se encuentran fuera de los sectores tecnológicos tradicionales. Las empresas industriales con experiencia en control climático, transferencia de calor y gestión energética se están convirtiendo cada vez más en factores clave para la adopción de la IA. Nuestra cartera de la Fase 2b incluye 10 empresas, la mayoría de las cuales operan en el sector de los bienes de capital.
Fase 3: Nuevos ingresos procedentes de la IA: convertir la IA en productos – 39 valores
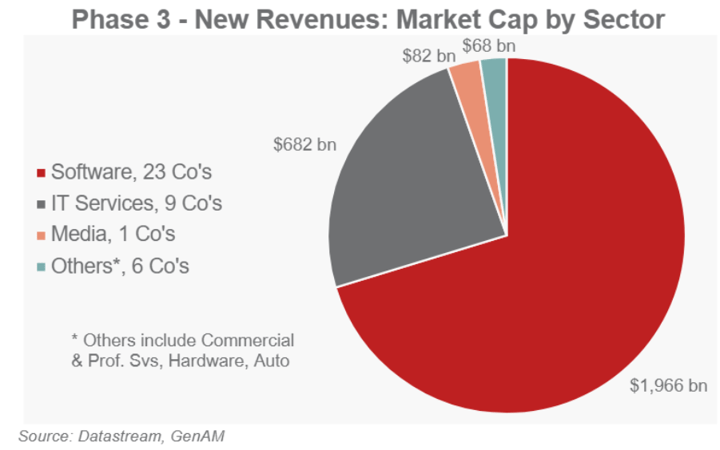
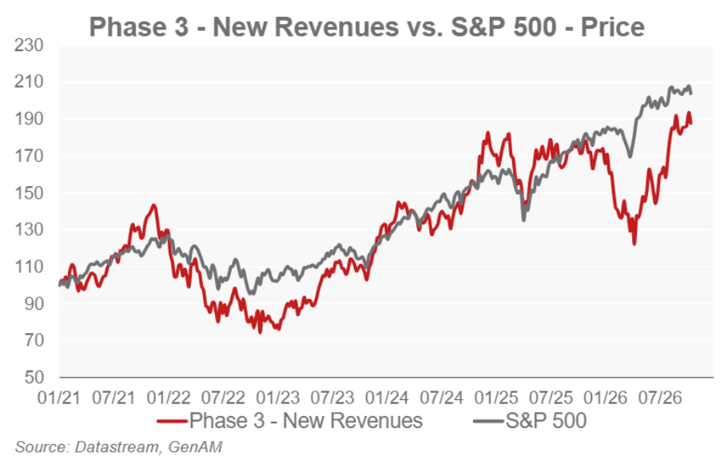
La Fase 3 desplaza el enfoque de la creación de infraestructura de IA hacia la monetización de la IA a través de productos y servicios. Nuestra cartera incluye 39 empresas, en su mayoría del sector del software. Su objetivo es integrar la IA en nuevo software, ciberseguridad, plataformas de datos, consultoría, agentes y herramientas de flujo de trabajo, convirtiendo así la IA en ingresos recurrentes. Ofrecen herramientas que permiten a otros utilizar la IA, al tiempo que demuestran su capacidad para crear paquetes de productos de IA, el aumento de los ingresos recurrentes, la expansión de la plataforma, las ventajas de los datos propios y los posibles beneficios en los márgenes. El riesgo clave es la disrupción: las empresas de software y servicios de TI se enfrentan a la competencia de los proveedores de modelos y de los nuevos competidores nativos de la IA. En la actualidad, resulta difícil distinguir entre las empresas que pueden cobrar por la IA y aquellas que deben ofrecerla simplemente para defender sus ingresos actuales.
Fase 4: Productividad mejorada/impulso del apalancamiento operativo – 94 valores
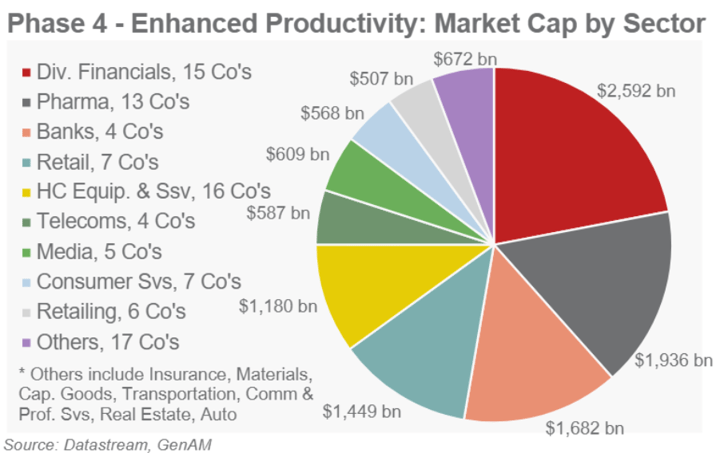
La Fase 4 incluye 94 empresas que utilizan la IA a nivel interno para mejorar la productividad, en lugar de comercializarla externamente. Los beneficios deberían traducirse en una reducción de los costes, una mayor eficiencia laboral, la automatización de los flujos de trabajo, una mejor interacción con los clientes, una toma de decisiones más rápida y una expansión de los márgenes gracias a productos más competitivos.
Nuestra cartera de «productividad mejorada» se centra en empresas con elevados costes laborales, flujos de trabajo repetitivos, datos propios, interacciones con los clientes escalables y presupuestos tecnológicos suficientes para implementar la IA. Las mayores oportunidades se encuentran en los sectores financiero, sanitario, de consumo discrecional, de servicios de comunicación, de medios de comunicación e industrial.
Esta fase es menos visible que las oleadas anteriores, pero potencialmente mucho más amplia, ya que abarca diversos sectores y regiones. Es posible que las ganancias no se califiquen como «ingresos por IA», pero, en última instancia, pueden contribuir a una mayor rentabilidad.
Implicaciones para la inversión: apostamos por la fase 4 y las carteras de «cooling»
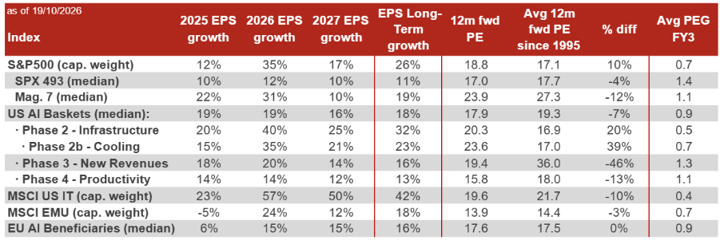
Nuestra cesta agregada de IA de EE. UU. cotiza actualmente a un ratio precio/beneficios a 12 meses de 17,9 veces, un 7 % por debajo de su media histórica de 19,3 veces desde 1995. Sin embargo, la dispersión de las valoraciones a lo largo de la cadena de valor de la IA es significativa. La «Fase 2 – Infraestructura» cotiza con una prima sustancial respecto a su media histórica (+20%), lo que refleja la fuerte demanda de los inversores y las expectativas de crecimiento favorables. La fase 3 —Nuevas fuentes de ingresos— cotiza con un marcado descuento respecto a su media histórica (-46%), y la fase 4 —Productividad mejorada— presenta un descuento (13%) respecto a su media de valoración a largo plazo. En términos de PEG, el segmento de Infraestructuras resulta el más atractivo (0,5x), seguido de Productividad (1,1x) y Nuevas fuentes de ingresos (1,3x).
Sin embargo, es poco probable que la valoración por sí sola sea suficiente para identificar a los próximos ganadores del ciclo de la IA. A medida que las capacidades de IA se generalizan y los costes de implantación siguen disminuyendo, el valor económico debería desplazarse progresivamente de los proveedores de insumos escasos a las empresas capaces de integrar la IA en sus productos, flujos de trabajo y procesos de toma de decisiones. Por lo tanto, la oportunidad de inversión se centra cada vez menos en el acceso a la IA y más en la capacidad de generar beneficios económicos tangibles a partir de su adopción.
En este contexto, nuestra asignación preferida es la Fase 4: «Productividad mejorada». Esta preferencia no se basa únicamente en la valoración (un descuento del 13 % sobre el PER). Más bien, refleja la combinación de una amplia exposición a la difusión de la IA, una menor intensidad de capital directa y nuestras expectativas de una trayectoria de crecimiento de los beneficios a medio plazo a través de mejoras operativas, lo que podría sorprender a las actuales previsiones de los analistas sobre el beneficio por acción. Las empresas de este segmento no tienen por qué convertirse necesariamente en líderes en IA; lo que necesitan es utilizar la IA de forma eficaz para mejorar la productividad, reforzar su posicionamiento competitivo y aumentar la rentabilidad del capital.
La Fase 3 — Nuevos ingresos — ofrece un perfil de inversión diferente. Aunque las valoraciones parecen atractivas en comparación con los niveles históricos, la sostenibilidad de las fuentes de ingresos relacionadas con la IA sigue siendo menos segura, y es probable que las presiones competitivas en los sectores del software y los servicios digitales se intensifiquen a medida que las capacidades de IA se conviertan cada vez más en un producto básico. En consecuencia, creemos que el descuento en la valoración refleja adecuadamente un mayor grado de riesgo de ejecución y monetización.
Dentro de la Fase 2 – Infraestructura, nuestra preferencia es selectiva. Aunque la fase en su conjunto cotiza a niveles de valoración elevados, seguimos decantándonos por la refrigeración, donde el argumento de inversión se sustenta en factores estructurales más que cíclicos. El aumento de la densidad de los racks, el creciente consumo energético y la creciente complejidad de las cargas de trabajo de IA están convirtiendo la gestión térmica en un cuello de botella crítico para la expansión de los centros de datos. Esto proporciona una mayor visibilidad de la demanda que en otros segmentos de infraestructura y respalda unas perspectivas favorables a largo plazo, a pesar de las valoraciones más elevadas. La refrigeración es la cesta estadounidense más cara en términos históricos (+39%), pero su PEG (0,7x) indica que esta prima está respaldada por una visibilidad superior del crecimiento del beneficio por acción.
En definitiva, creemos que los inversores deberían centrarse cada vez más en los beneficiarios de la adopción de la IA, en lugar de limitarse únicamente a los proveedores de tecnología de IA. Es probable que la siguiente fase del ciclo de inversión se caracterice por una ampliación de la creación de valor en todos los sectores, y que las mayores oportunidades surjan allí donde la IA pueda traducirse en ganancias de productividad, flujos de caja más sólidos y un crecimiento sostenible de los beneficios.
Artículos relacionados
 RankiaPro Funds Meeting San Sebastián: DNB AM, Dunas Capital, NAO Sustainable AM, Rothschild & Co AM y SIA AM
Por Sofía Vargas