Inversión contrarian: qué es, cómo funciona y por qué interesa al inversor profesional

26 JUN, 2026
Por RankiaPro
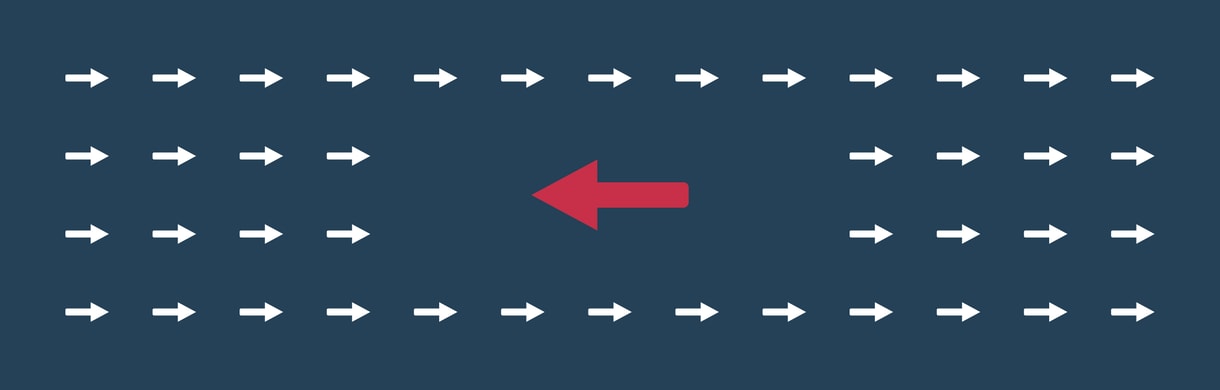


La inversión contrarian es una estrategia que consiste en tomar posiciones contrarias al sentimiento dominante del mercado: comprar activos cuando la mayoría los rechaza y reducir exposición cuando el optimismo se generaliza. El inversor contrarian parte de una premisa central: los precios tienden a alejarse de su valor intrínseco cuando las emociones —miedo y codicia— dominan las decisiones de la masa, y esas ineficiencias terminan corrigiéndose.
No se trata de llevar la contraria por sistema. La frase atribuida a Nathan Rothschild —comprar "cuando corre la sangre por las calles"— resume el espíritu, pero el enfoque profesional exige fundamentar cada posición en análisis, no en mera oposición al consenso.
¿Qué es la inversión contrarian y en qué se basa?
El planteamiento descansa sobre dos pilares conceptuales. El primero es la reversión a la media: la tendencia de las valoraciones, los márgenes empresariales y las rentabilidades a regresar hacia su promedio histórico tras periodos de exceso, tanto al alza como a la baja. El segundo es las finanzas conductuales (behavioral finance), que documenta cómo sesgos como el efecto rebaño, la aversión a las pérdidas o el exceso de confianza generan sobrerreacciones sistemáticas en los precios.
Cuando un activo, sector o mercado entero acumula malas noticias, el pesimismo puede empujar las cotizaciones por debajo de su valor razonable. El inversor contrarian interpreta ese castigo indiscriminado como una oportunidad, siempre que el deterioro de precio supere al deterioro real de los fundamentales.
Conviene distinguirlo del value investing, con el que comparte raíces. El value se centra en la brecha entre precio y valor intrínseco; mientras que el enfoque contrarian añade una capa explícita de psicología de mercado, posicionándose deliberadamente frente al sentimento prevaleciente. Ambos suelen converger, pero no son idénticos: un valor puede estar barato sin ser odiado, y un activo denostado no siempre está infravalorado.
Cómo identificar oportunidades a contracorriente
El inversor profesional no se guía por intuiciones, sino por indicadores de sentimiento que permiten medir los extremos emocionales del mercado. Entre los más utilizados destacan los flujos de entrada y salida de fondos, las encuestas de sentimiento (como la de la AAII en EE. UU.), el put/call ratio, los niveles del índice de volatilidad VIX y el posicionamiento de los inversores institucionales.
A estos se suma el análisis fundamental clásico —ratios de valoración deprimidos frente a su media histórica, descuentos sobre valor en libros, rentabilidades por dividendo elevadas— y la lectura cualitativa del relato dominante en los medios y entre los analistas. La señal más valiosa aparece cuando una narrativa negativa se vuelve unánime: la capitulación suele coincidir con suelos de mercado.
Los riesgos que el inversor profesional no debe ignorar
La inversión contrarian no está exenta de peligros, y el principal es confundir un activo barato con una trampa de valor (value trap): empresas cuyo precio cae no por exceso de pesimismo, sino porque sus fundamentales se están deteriorando de forma estructural. Ir contra el mercado solo tiene sentido cuando el consenso se equivoca, no cuando acierta.
El segundo riesgo es el timing. Como advierte la máxima de los mercados, estos pueden permanecer irracionales más tiempo del que el inversor puede mantener su solvencia. Un activo infravalorado puede seguir cayendo durante meses o años, lo que exige un horizonte temporal amplio, una gestión rigurosa del riesgo y un control emocional considerable para sostener posiciones impopulares.
Gestores de referencia como John Templeton, David Dreman o Howard Marks —este último con su concepto de second-level thinking— han construido sus trayectorias sobre esta filosofía. Su lección común es clara: la rentabilidad superior nace de pensar y actuar de forma distinta a la mayoría, pero también de hacerlo con razón. En la inversión contrarian, tener una opinión diferente no basta; hay que tenerla bien fundamentada y, sobre todo, estar en lo cierto.