Elecciones de mitad de mandato en Estados Unidos: qué esperan las gestoras e impacto en los mercados

Actualizado:
19 OCT, 2026
Por RankiaPro
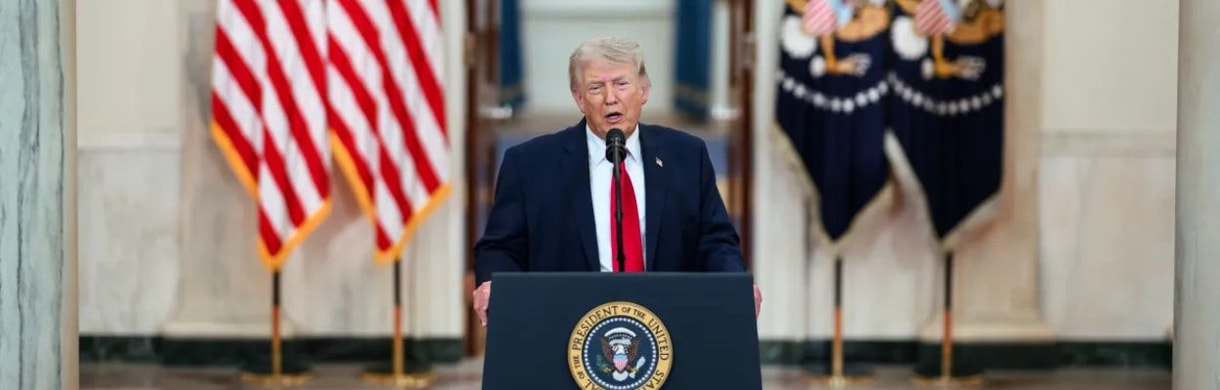


El 3 de noviembre, los estadounidenses renovarán los 435 escaños de la Cámara de Representantes y 35 de los 100 del Senado. Las elecciones de mitad de mandato en EE. UU. serán el primer gran examen del segundo mandato de Donald Trump, y llegan en un clima poco favorable para el partido en el poder.
Para los inversores, sin embargo, la cita trasciende la política doméstica. Del nuevo reparto de fuerzas en el Capitolio dependerán la trayectoria de los aranceles, la evolución del déficit federal y el margen de la Casa Blanca para seguir adelante con su agenda desreguladora. Aunque el consenso apunta a un gobierno dividido, las implicaciones para la renta variable y la renta fija distan de ser neutrales.
¿Quién ganará las elecciones de mitad de mandato en EE. UU.?
El modelo de aprendizaje automático que presenta Bob Gilhooly, economista sénior especializado en mercados emergentes de Aberdeen Investments, prevé que los demócratas recuperen la Cámara de Representantes y que el Senado quede empatado 50-50, con el vicepresidente JD Vance como voto decisivo. Gilhooly matiza: "en los últimos 18 meses, el momentum se ha desplazado claramente en contra de los republicanos. Pero el impulso, por sí solo, no decide las elecciones".
Amr Hanafy, analista de investigación de Neuberger, recuerda que los mercados de predicción otorgan un 65 % de probabilidad a una victoria arrolladora demócrata. Por su parte, Lizzy Galbraith, economista política de Aberdeen Investments, señala: "La cuestión más interesante para los inversores es si ese descontento político es lo suficientemente fuerte como para superar las ventajas estructurales de las que disfrutan los republicanos en el Senado".
El deterioro del contexto para el bando republicano es evidente para Nicolas Bickel, director de inversiones de banca privada y CIO en Edmond de Rothschild, que cita la inflación, el conflicto con Irán y la impopularidad de los aranceles. Sin embargo, advierte de que el auge del ala más radical del Partido Demócrata podría jugar en su contra: "el partido de la oposición podría perder parte de esta ventaja al presentar candidatos radicales".
¿Cómo afectan las elecciones de mitad de mandato a la bolsa estadounidense?
"Los años de elecciones de mitad de mandato han sido, históricamente, los más flojos del ciclo presidencial", apunta Hanafy (Neuberger). Desde 1950, el S&P 500 ha subido un 4,6 % de media en esos ejercicios, frente al 11,2 % del resto. Eso sí, el índice ha cotizado al alza 12 meses después de todas las elecciones de mitad de mandato de la posguerra.
En la misma línea, Bickel (Edmond de Rothschild) subraya que "históricamente, los mercados han estado solo marginalmente influenciados por factores políticos y han estado impulsados principalmente por fundamentos microeconómicos y macroeconómicos". Su análisis desde 1970 muestra que, independientemente del resultado, la renta variable ha registrado sistemáticamente una rentabilidad positiva seis meses después de las elecciones.
Eso no significa que el camino vaya a estar despejado. Hanafy (Neuberger) advierte: "Esperamos que la volatilidad aumente inicialmente, a medida que los inversores descontarán un escrutinio más riguroso de los sectores de la inteligencia artificial y el financiero".
¿Qué pasará con el déficit fiscal y los bonos del Tesoro tras las midterms?
Si hay un punto de consenso entre las gestoras, es que la presión fiscal sobrevivirá a cualquier resultado. Hanafy (Neuberger) lo resume así: "Los demócratas quieren más gasto en sanidad, los republicanos más en defensa, y ninguno de los dos quiere subidas de impuestos, por lo que los déficits se mantendrán cerca del 6 % del PIB".
En paralelo, Gilhooly y Galbraith (Aberdeen Investments) consideran que un Congreso dividido podría imponer cierta disciplina fiscal con el tiempo. Aun así, ven poco probable que desaparezcan las presiones de gasto, dados los costes del conflicto con Irán y el empeño demócrata en revertir los recortes en Medicaid. Bickel (Edmond de Rothschild) añade que la Oficina Presupuestaria del Congreso ha elevado hasta 1,4 billones de dólares su estimación del déficit a diez años.
Raphaël Gallardo, economista jefe de Carmignac, cuantifica el riesgo. Si los demócratas se impusieran en ambas cámaras, el impulso fiscal podría pasar de negativo a positivo, con una oscilación de alrededor del 1 % del PIB. A su juicio, "una victoria arrolladora de los demócratas sería, por lo tanto, probablemente positiva para la renta variable, pero negativa para la duración de los activos estadounidenses".
Un resurgimiento republicano tampoco despejaría el riesgo. Gallardo (Carmignac) recuerda que Trump ha planteado un «dividendo» de 5.000 dólares por estadounidense, equivalente a un 4 % del PIB. Concluye que "en ambos escenarios, el riesgo parece inclinarse hacia una expansión fiscal continuada". Esto refuerza su visión prudente sobre la duración de la deuda estadounidense, especialmente en el extremo largo de la curva.
¿Qué sectores pueden beneficiarse tras las elecciones de mitad de mandato?
Para el medio y largo plazo, Hanafy (Neuberger) identifica tres temas de inversión:
- Defensa y seguridad: la reposición de municiones y los programas plurianuales cuentan con apoyo bipartidista, controle quien controle el Congreso.
- Sanidad: sus ingresos están menos ligados al ciclo, y un Congreso demócrata podría restablecer las ayudas a los seguros, en apoyo directo de hospitales y aseguradoras.
- Infraestructura de IA, en momentos de debilidad: cualquier contratiempo poselectoral sería una oportunidad de entrada. Energía, red eléctrica y electrificación ofrecen exposición con menor riesgo de concentración.
En los tres casos, el analista apuesta por la calidad, porque "los balances sólidos y los beneficios estables han obtenido históricamente mejores resultados en el horizonte a medio plazo".
Conclusión
Las gestoras coinciden en que las elecciones de mitad de mandato no alterarán la variable que más pesa sobre las carteras: un déficit estructural que ningún partido parece dispuesto a corregir.
Eso desplaza el foco desde la apuesta electoral hacia el posicionamiento. Las claves son la prudencia en la duración de la deuda estadounidense, el sesgo hacia la calidad en renta variable y la exposición a temáticas con respaldo bipartidista. En ese marco, la volatilidad que acompañe al recuento será más una ventana de entrada que una señal de salida.
Disclaimer: Este artículo tiene una finalidad exclusivamente informativa y no constituye asesoramiento de inversión ni una recomendación de compra o venta de ningún activo. Las rentabilidades pasadas no garantizan resultados futuros. La inversión en renta variable estadounidense conlleva riesgo de mercado, de volatilidad y de concentración sectorial. La inversión en bonos del Tesoro de EE. UU. está expuesta a riesgo de tipos de interés, de duración y de divisa. Los acontecimientos políticos y fiscales pueden afectar significativamente a la valoración de ambos activos. Las opiniones recogidas pertenecen a sus autores en Neuberger, Aberdeen Investments, Edmond de Rothschild y Carmignac.
Artículos relacionados
 España, la inflación más alta entre las grandes economías del euro: Nomura prevé un IPCA del 3,9% en 2026 a las puertas de las elecciones
Por RankiaPro