Más allá de los chips: dónde buscar oportunidades en mercados emergentes

17 SEPT, 2026


Autores: Sammy Suzuki, CFA, Head—Emerging Markets Equities, Deputy Head—Equities; John Lin, Chief Investment Officer—Emerging Markets Value Equities and China Equities; y Jingting Deng, Senior Equity Investment Strategist and Head—Emerging Market Equities Business Development, de AllianceBernstein
La renta variable de los mercados emergentes (EM) se ha beneficiado enormemente del auge mundial de la inversión en IA. Pero las ganancias generales del mercado muestran que el liderazgo de los EM se ha concentrado en un puñado de valores tecnológicos de megacapitalización. En nuestra opinión, el índice de referencia actual de los EM está mucho menos diversificado de lo que asumen muchos inversores, lo que crea oportunidades para buscar fuentes de rentabilidad diferenciadas.
Tras un prolongado período de bajo rendimiento, la renta variable de los EM ha generado sólidas rentabilidades desde principios de 2025, con un impulso que continúa hasta julio de 2026. Las rentabilidades se han visto impulsadas por un pequeño número de grandes empresas en Taiwán y Corea del Sur, que se sitúan en el epicentro de la cadena de suministro de la IA. Estas empresas abarcan la memoria, la fabricación de semiconductores, el encapsulado y las pruebas, los sistemas de energía, las tecnologías de refrigeración, las redes y la infraestructura de servidores de IA. La sólida demanda de los hyperscalers —grandes proveedores de servicios e infraestructura en la nube— ha impulsado un crecimiento excepcional de los beneficios y revisiones al alza de los beneficios para estas potencias asiáticas de la IA.
La concentración del mercado refleja las tendencias de EE. UU.
Como resultado, la renta variable de los ME se situó entre las clases de activos de mejor rendimiento en el primer semestre de 2026. Pero los rendimientos de los ME dependen cada vez más de un pequeño número de empresas. De hecho, las 10 empresas más grandes representan aproximadamente el 40% del Índice MSCI Emerging Markets (Gráfico) por capitalización bursátil, mientras que solo tres valores —Taiwan Semiconductor Manufacturing, Samsung y SK Hynix— constituyen casi un tercio del índice. Solo en el segundo trimestre, estos tres valores representaron más del 60% de la rentabilidad del índice. Este nivel de concentración debería resultar familiar para los inversores que han navegado por mercados de renta variable estadounidense altamente concentrados en los últimos años.
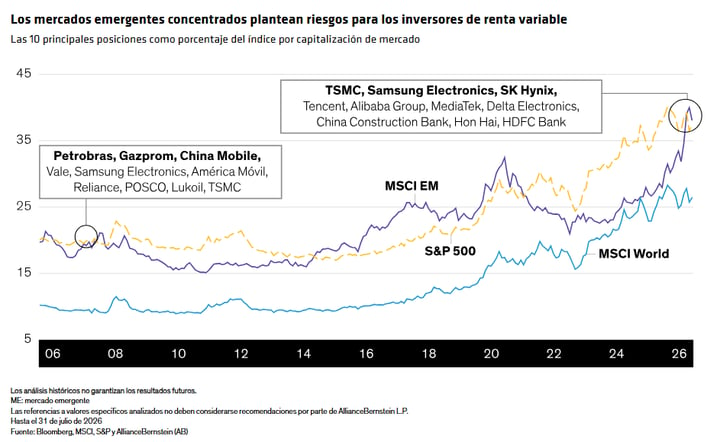
Al igual que sus homólogos de los mercados desarrollados, estos pilares de la IA se han ganado sus posiciones de liderazgo. En particular, los fabricantes de chips de Corea y Taiwán han experimentado algunas de las revisiones de beneficios más sólidas a nivel mundial, respaldadas por un robusto crecimiento de las exportaciones y la continua demanda de hardware relacionado con la IA.
El riesgo de concentración se oculta a simple vista
Pero una dinámica empresarial saludable no elimina la vulnerabilidad creada por la alta concentración del mercado, en particular para las asignaciones pasivas. Cuando el liderazgo del mercado se reduce, las carteras pasivas quedan atadas a supuestos optimistas asignados a un pequeño número de empresas. Cualquier cambio en la demanda, desaceleración en el gasto de capital (capex) en IA o interrupción en la cadena de suministro puede tener un efecto desproporcionado en los retornos. En otras palabras, creemos que los inversores podrían estar asumiendo más riesgos de los que perciben, especialmente en los mercados emergentes, donde muchas estrategias pasivas que siguen de cerca a los índices de referencia se asocian a menudo con la diversificación. Con la IA ocupando un lugar central, incluso los índices de referencia actuales de los mercados emergentes ofrecen una amplitud limitada.
Sin duda, las acciones impulsadas por la IA tienen su lugar en una cartera de inversión. Pero creemos que los inversores deben evitar dejar que la exposición a los nombres más importantes domine las carteras y, en su lugar, deberían buscar facilitadores y beneficiarios menos conocidos, lo que llamamos operaciones de IA "por la puerta trasera". El ecosistema tecnológico de Asia ofrece un conjunto particularmente diverso de estas oportunidades, que abarca negocios que van desde la memoria y los semiconductores hasta las placas de circuito impreso, los componentes electrónicos y los sistemas de refrigeración. Cada uno tiene su propia dinámica de oferta y demanda, estructura competitiva y ciclo industrial. Para los inversores activos con profundas capacidades de investigación local, esa diversidad crea oportunidades para moverse ágilmente a lo largo de la cadena de valor de la IA, cambiando la exposición a medida que evolucionan las valoraciones, los fundamentos y los ciclos de los productos individuales, en lugar de depender de una única expresión de la temática de la IA.
Hay más en los mercados emergentes que la IA
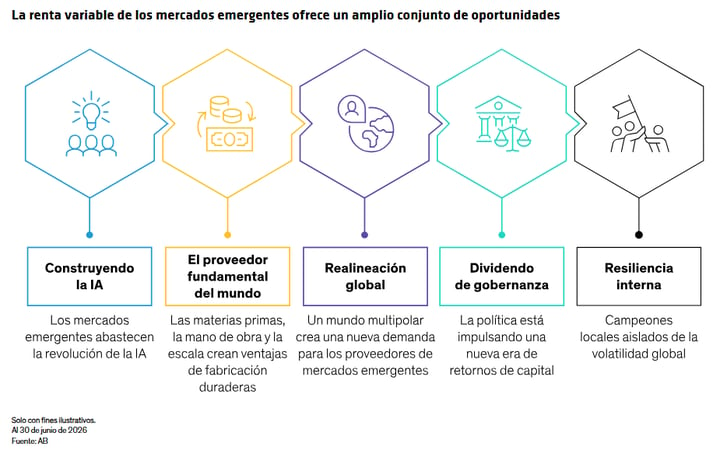
Afortunadamente, el conjunto de oportunidades se extiende mucho más allá de la IA. Si bien las empresas relacionadas con la IA han acaparado los titulares, representan solo una faceta del universo de inversión de los mercados emergentes. Más allá de la IA, vemos oportunidades entre los proveedores industriales, las empresas que implementan mejoras de gobernanza y los negocios con un enfoque local más aislados de la volatilidad global (Gráfico).
En China, por ejemplo, las condiciones económicas son desiguales, pero han surgido oportunidades atractivas en áreas vinculadas a la modernización industrial, las actualizaciones tecnológicas y la fabricación avanzada. Los inversores distinguen cada vez más entre los exportadores chinos que experimentan una demanda resiliente y las empresas más estrechamente vinculadas al consumo interno y a las tendencias de inversión. Sin embargo, la mejora de los beneficios, junto con un programa antiinvolución diseñado para estimular el crecimiento, podrían servir como importantes motores de crecimiento en China, en particular para las acciones de valor que han pasado desapercibidas.
En otras partes de Asia, Vietnam se está beneficiando de la reorganización de la cadena de suministro global a medida que las empresas multinacionales diversifican su presencia de fabricación. Y Corea del Sur está implementando reformas de gobernanza muy necesarias que han liberado valor para los accionistas y mejorado la disciplina de capital. Otros mercados asiáticos como India ofrecen oportunidades desvinculadas de la narrativa de la IA y más impulsadas por una demanda interna resiliente, el aumento de los ingresos y una clase media en expansión.
La importancia de la diversificación geográfica
Más allá de Asia, vemos oportunidades en América Latina, Europa Central y Oriental, Oriente Medio y África. Muchas de estas regiones son ricas en recursos naturales y pueden beneficiarse de unos fundamentos favorables en las materias primas. Al mismo tiempo, algunos países de ME también están utilizando energías renovables de bajo coste para mejorar la seguridad energética (posicionando a los ME como el motor de crecimiento de la transición energética).
La relocalización también podría beneficiar a los ME. En Europa Central, países como Polonia, la República Checa, Hungría y Rumanía están aprovechando las crecientes tendencias de nearshoring y friendshoring, lo que permite a los fabricantes de Europa Occidental ubicar sus operaciones en mercados cercanos y geopolíticamente aliados.
Tanto los mercados de América Latina como los de Europa Central tienen relativamente pocas empresas tecnológicas en sus mercados de renta variable (Gráfico). Como resultado, sus patrones de rentabilidad ofrecen beneficios de diversificación a otras regiones de ME y a los mercados desarrollados.
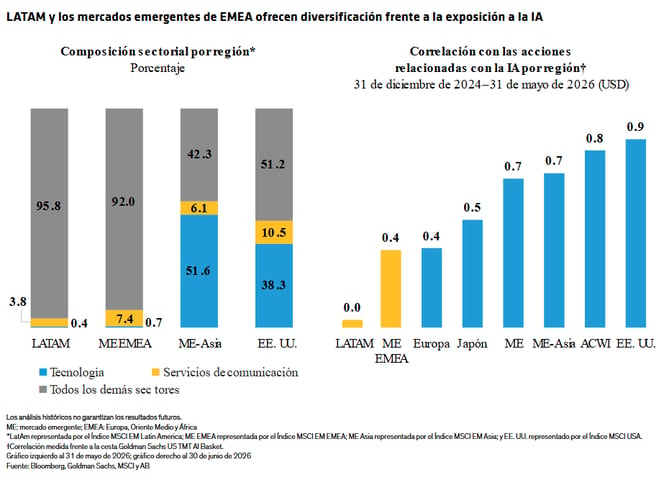
La inversión en IA seguirá ocupando el centro de atención durante algún tiempo y los inversores no pueden permitirse el lujo de ignorarla. Aun así, creemos que los mercados emergentes no deberían verse únicamente a través de este prisma unidimensional. En todo el vasto panorama de los mercados emergentes, el potencial de rendimiento de la renta variable se nutre de economías en distintas etapas de desarrollo, con marcos y trayectorias de crecimiento diversos. Este es precisamente el tipo de diversidad que, en nuestra opinión, puede ayudar a reducir la volatilidad y mejorar las perspectivas de crecimiento en horizontes temporales más largos, en particular si la inversión en IA tropieza. Puede que los gigantes de los chips y la memoria estén impulsando los rendimientos de hoy, pero una visión más amplia de los mercados emergentes podría ayudar a determinar a los ganadores del mañana.
Las opiniones expresadas en este documento no constituyen análisis, asesoramiento de inversión ni recomendación de negociación y no representan necesariamente las opiniones de todos los equipos de gestión de carteras de AB. Las opiniones pueden cambiar a lo largo del tiempo.
MSCI no formula declaraciones o garantías, ni expresas ni implícitas, y excluye toda responsabilidad con respecto a cualquier dato de MSCI que figure en este documento. Los datos de MSCI no deberán ser redistribuidos ni utilizados como base para otros índices o valores o productos financieros. Este informe no ha sido aprobado, revisado ni elaborado por MSCI.
Las referencias a valores concretos se incluyen exclusivamente para ilustrar nuestra filosofía de inversión y no se deben considerar recomendaciones de AB. Los títulos concretos identificados y descritos no representan todos los títulos comprados, vendidos o recomendados para la cartera, y no debe asumirse que las inversiones en los títulos identificados fueron o serán rentables.