Credito: guardare oltre il consenso

7 OTT, 2026


Raramente gli strategist sono stati così concordi. Da quest’estate, tutte le view sul credito raccontano la stessa storia: i rendimenti sono interessanti, le imprese tengono, i default resteranno rari. Non diciamo nulla di diverso. Ma questo consenso descrive una media. E nel credito nessuno compra una media statistica: si presta a singole imprese, una per una. Quando i premi al rischio sono compressi come oggi, occorre stabilire quale remunerazione si ottiene davvero, a fronte di quale rischio, su quale durata e con quale concentrazione economica.
Stesso premio, rischi molto diversi
Due mercati possono presentare lo stesso premio al rischio di credito e non avere quasi nulla in comune: qualità degli emittenti, scadenze delle emissioni, garanzie offerte al creditore. Anche il confronto con i premi del passato inganna, perché l’universo è cambiato: gli emittenti negli indici hanno rating migliori e scadenze più brevi rispetto a dieci anni fa, gli upgrade superano i downgrade e molte firme più fragili sono migrate verso il private debt, uscendo dagli indici.
La diversificazione merita la stessa riflessione. Avere trecento posizioni rassicura, ma non protegge se dipendono tutte dagli stessi fattori: utili, rifinanziamento, subordinazione, regolamentazione bancaria, garanzie o liquidità. Un’obbligazione corporate, un debito bancario e una tranche di credito cartolarizzato possono rendere lo stesso remunerando rischi completamente diversi. Diversificare non significa moltiplicare le posizioni: significa capire che cosa le muove davvero insieme.
Il muro del debito non è crollato: si è spalmato nel tempo
Nel 2022 il mercato temeva un muro di rifinanziamenti; non si è materializzato. Gli emittenti hanno rifinanziato in anticipo, allungato le scadenze, e il rischio immediato si è dissolto. Il costo, però, è rimasto: anno dopo anno, il debito a cedola bassa ereditato dal decennio dei tassi a zero viene sostituito da emissioni ben più onerose.
Gli effetti emergono in ritardo: maggiori oneri finanziari, meno cassa disponibile, minore capacità di ridurre la leva. L’assenza di un muro di scadenze a breve non basta quindi a escludere il rischio. Occorre anche valutare la capacità dell’impresa di assorbire in modo duraturo il nuovo costo del debito.
L’asimmetria del credito: un limite da trasformare in vantaggio
Nell’azionario, un solo grande vincitore può fare la performance di un portafoglio. Nel credito la meccanica è opposta: il guadagno di un’obbligazione che va bene è limitato, la perdita di un default può essere definitiva. Bastano pochi errori per cancellare mesi di carry accumulato.
I numeri parlano chiaro: su orizzonti lunghi, le obbligazioni più rischiose, con rating CCC, hanno reso appena più dei titoli BB, con una volatilità fino a tre volte superiore (si veda la tabella). Il rendimento aggiuntivo che esibiscono, nella maggior parte dei casi, non viene mai incassato. La selezione non consiste nel cercare il rendimento più alto: consiste nell’eliminare a monte i titoli capaci di distruggere anni di carry.
È la filosofia della nostra strategia di credito, che dispone della flessibilità necessaria per posizionarsi sui segmenti più remunerativi del credito europeo: imprese, banche o credito strutturato.
Il consenso non è sbagliato: è un punto di partenza. In un mercato in cui gli spread lasciano poco margine d’errore, la performance dipenderà meno da una view direzionale sull'asset class, e più dalla capacità di capire che cosa si nasconde dietro gli aggregati: la natura del rischio, le concentrazioni invisibili, il costo reale del rifinanziamento e l’asimmetria delle perdite. Il prossimo ciclo potrebbe premiare meno il fatto di essere investiti che il modo in cui lo si è.
RENDIMENTO E VOLATILITÀ ANNUALIZZATI
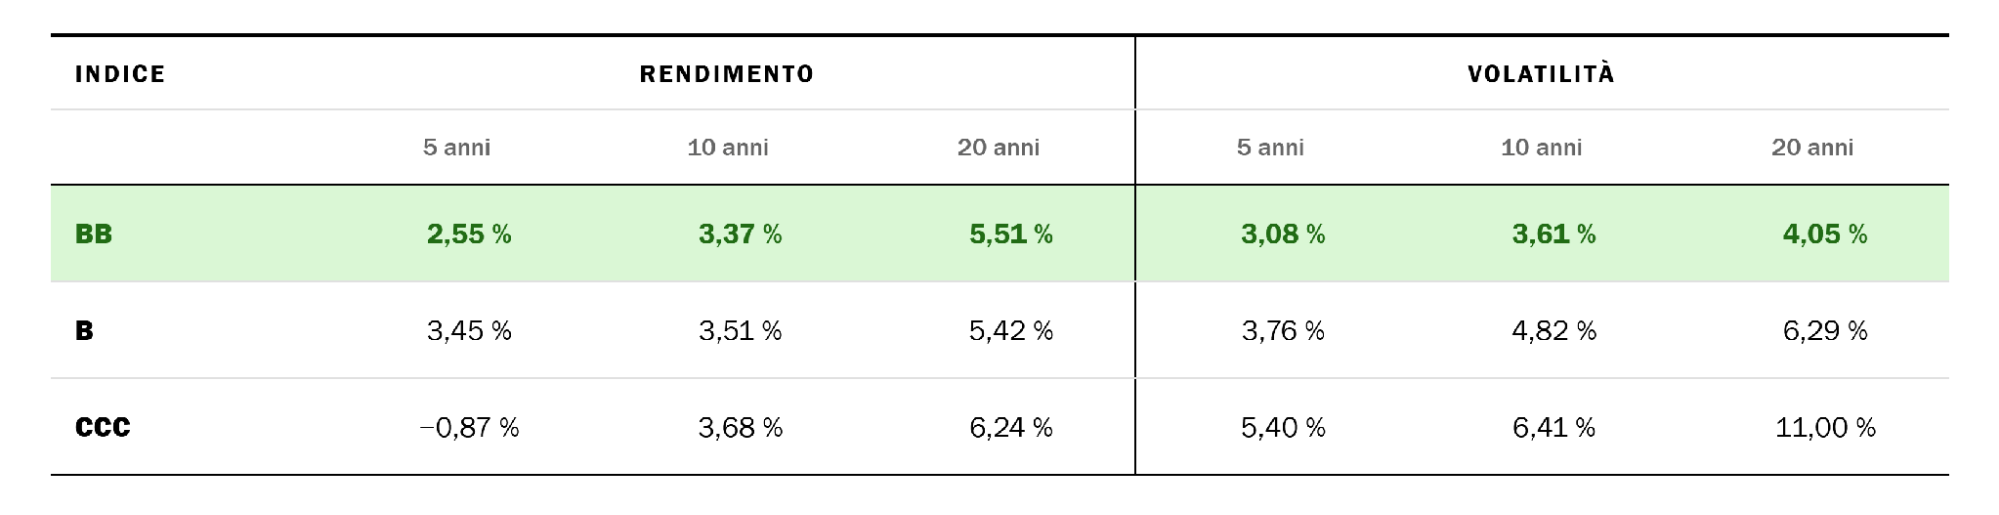
La tabella riepiloga le performance di indici corrispondenti a diverse categorie di rating. Contro-intuitivamente, i rendimenti effettivi sono piuttosto simili, mentre i rendimenti teorici seguono la gerarchia CCC > B > BB.* Universo EUR High Yield. I rendimenti passati non sono un indicatore affidabile dei rendimenti futuri.
* Il rating di credito misura la capacità di un emittente di onorare il proprio debito, da AAA (massima sicurezza finanziaria) a C (rischio di default elevato). Dati al 31.08.2026. Indici: ICE BofA BB Euro High Yield (HE10), Single-B Euro High Yield (HE20) e CCC & Lower Euro High Yield (HE30), performance totale in EUR; rendimento e volatilità annualizzati su 5, 10 e 20 anni mobili.
Comunicazione di marketing riservata agli investitori professionali. Le opinioni espresse riflettono la view di RAM alla data di pubblicazione. Non costituiscono una consulenza né una raccomandazione di investimento e non devono essere utilizzate come base per una decisione di investimento. Ogni investimento comporta un rischio di perdita del capitale. Le performance passate non sono indicative di quelle future. Prima di qualsiasi decisione di investimento si raccomanda di consultare il prospetto e il documento contenente le informazioni chiave della strategia.