Un biglietto in due

23 OTT, 2026


Un biglietto in due è una commedia on the road americana del 1987. Racconta di due dirigenti in viaggio che, alle prese con una tempesta di neve, cercano di tornare a Chicago con qualsiasi mezzo di trasporto in tempo per il Giorno del Ringraziamento. La nostra versione di questo celebre titolo ha per protagonista il finanziamento sempre più creativo del colosso del capex dell'IA, che viaggia inesorabilmente verso 3.000 miliardi di dollari di spesa. Tutti amano paragonare il boom dell'IA agli eccessi ferroviari dei primi del Novecento. Quella bolla, però, non rispecchia i rischi di oggi, che somigliano molto di più alla bolla finanziaria del settore aereo degli anni Ottanta. Il leasing aeronautico divenne allora sinonimo di un uso creativo della finanza e dei leasing operativi per costruire strutture di capitale apparentemente meno rischiose.
L'analogia con il leasing aeronautico degli anni Ottanta
Nel 1987 British Airways fu privatizzata nel Regno Unito, e chi scrive ricorda di aver redatto analisi per smascherare gli espedienti finanziari in gioco. I leasing operativi, che offrivano un'apparente protezione legata all'asset, potevano essere presentati senza alcuna iscrizione in bilancio e con una sola voce di costo operativo nel conto economico. Questo spesso mascherava l'entità del rischio reale: quando il traffico si indeboliva, i costi del carburante salivano e il credito si restringeva, i canoni restavano un costo fisso a fronte di ricavi in calo. Il leasing amplificò i danni, ma non fu da solo la causa dei fallimenti. Continental, Pan Am e Midway finirono in bancarotta, mentre la società di leasing aeronautico GPA la evitò per un soffio dopo il fallimento della sua prevista quotazione in Borsa. La scoperta particolarmente scomoda fu che riprendere possesso di un aereo invendibile non era un grande risultato.
I data center per l'IA di oggi si portano dietro un bagaglio potenzialmente familiare: attrezzature costose, previsioni ottimistiche e finanziamenti che presuppongono che il domani collabori. La tecnologia potrà anche cambiare il mondo, ma non per questo tutti coloro che la finanziano sono destinati al successo.
La lezione del settore aereo non fu che il leasing fosse di per sé sconsiderato. Fu che la presentazione contabile poteva far sembrare gli obblighi fissi meno minacciosi di quanto fossero. Con le vecchie regole statunitensi, i leasing finanziari (capital lease) comparivano tra le attività e le passività, mentre i leasing operativi restavano in genere fuori bilancio, con i canoni futuri indicati nelle note.
I principi contabili sono più rigorosi, ma lo spazio per la creatività resta
La contabilità odierna ha chiuso gran parte di quella scappatoia. In genere le società statunitensi rilevano in bilancio sia i leasing operativi sia quelli finanziari dalla loro data di decorrenza. Il punto cieco dell'analisi si è però spostato verso i leasing non ancora decorsi, gli impegni di costruzione e gli acquisti contrattuali di capacità futura. Non sono automaticamente passività già iscritte in bilancio, eppure possono impegnare la liquidità di domani prima che arrivino i ricavi di domani.
I sistemi di finanziamento attuali possono trasformare una carenza temporanea in un piano di pagamenti a lungo termine. Perché i conti delle GPU deludano non serve che diventino inutili: bastano prezzi di noleggio più bassi, energia costosa o ritardi nella messa in servizio. Intanto, un contratto take-or-pay con il cliente protegge il fornitore solo nella misura in cui il cliente è in grado di pagare e il fornitore consegna. Le attrezzature, il cliente e il mercato del rifinanziamento potrebbero dipendere tutti dallo stesso ciclo di spesa euforico.
CoreWeave, caso emblematico di struttura finanziaria
CoreWeave è un esempio utile, senza che si voglia fare alcuna previsione esplicita sul suo esito. La società è un Neocloud: si impegna contrattualmente a fornire capacità di calcolo con contratti di grandissime dimensioni, sostenuti da varie forme di debito e garanzie. A giugno 2026 dichiarava circa 35,6 miliardi di dollari di debito; aggiungendo i leasing operativi e finanziari rilevati in bilancio, la cifra sale a circa 52,1 miliardi di dollari. I leasing sono attualizzati con un tasso di sconto implicito, per cui, su base lorda, bisogna aggiungere altri 12,8 miliardi di dollari al calcolo delle passività per arrivare agli impegni lordi per leasing. Si sommano infine ulteriori 35,5 miliardi di dollari di pagamenti dichiarati e non attualizzati relativi a leasing già firmati ma non ancora decorsi.
CoreWeave: la cascata del debito e degli obblighi per leasing
Gli obblighi passano dai 35,6 miliardi di dollari di debito dichiarato a 100,4 miliardi di dollari
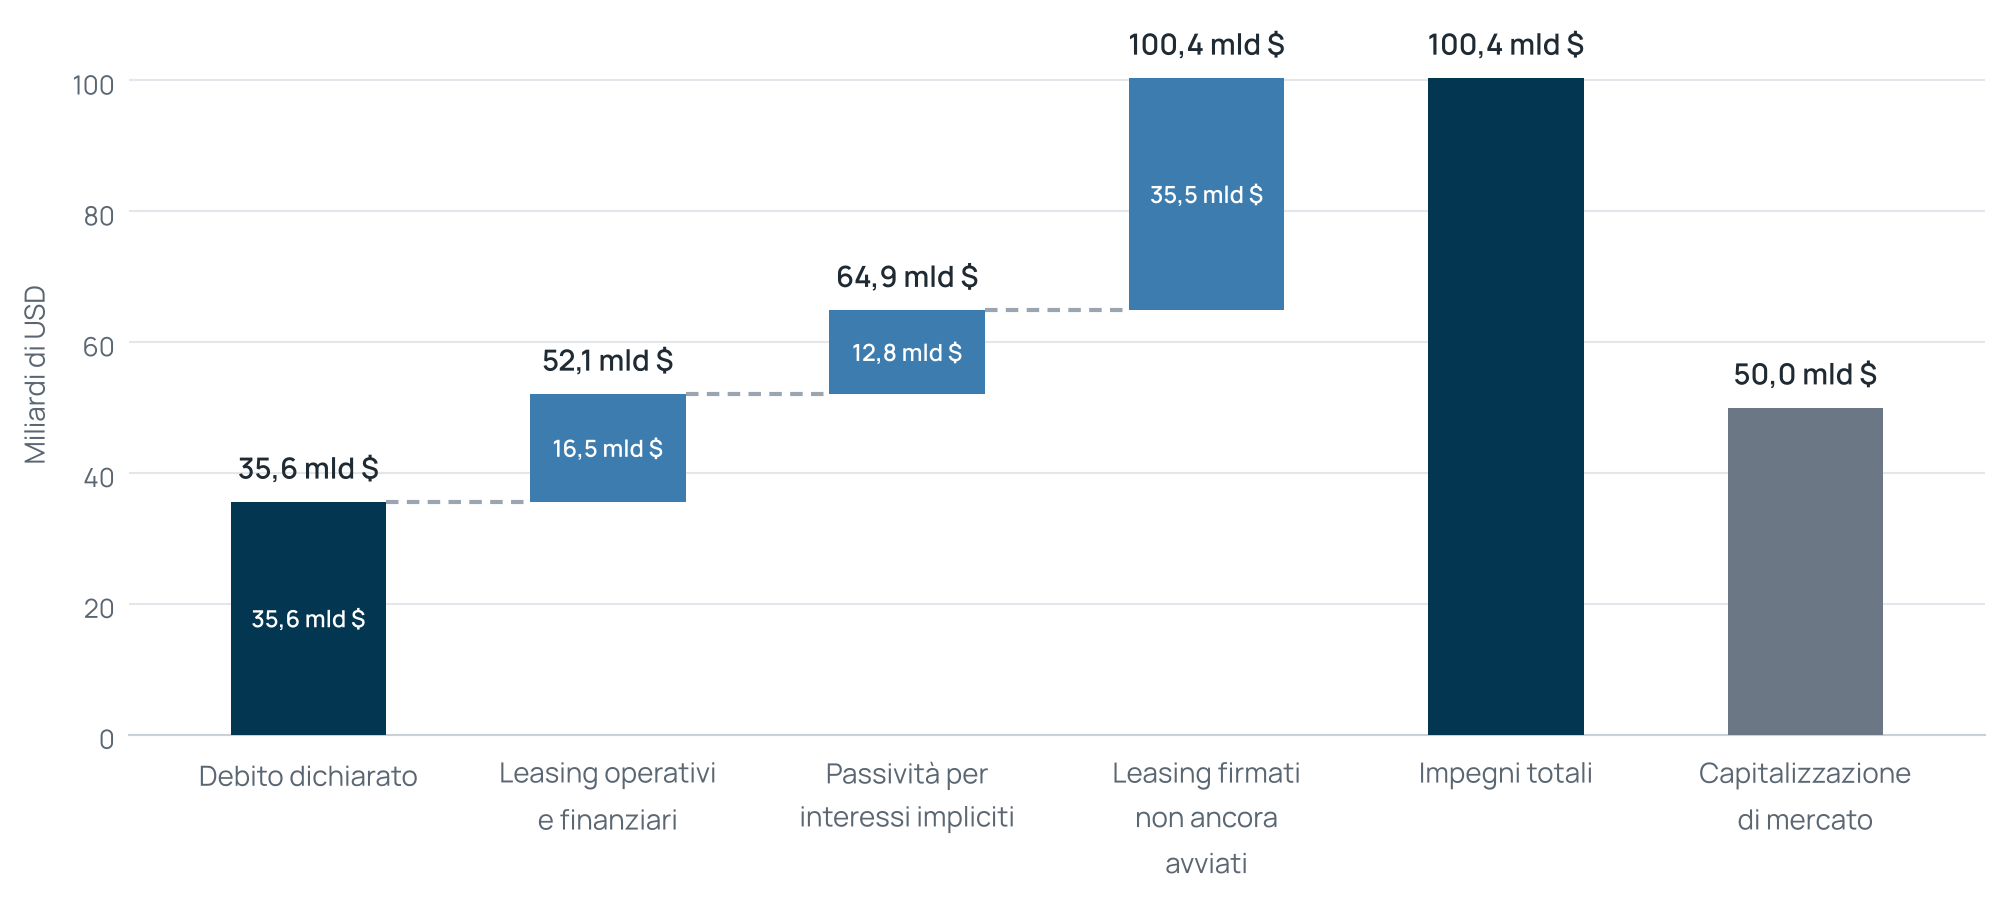
Nota: il grafico a cascata somma il debito dichiarato, i leasing rilevati in bilancio, le passività per interessi impliciti e i pagamenti stimati relativi a leasing firmati non ancora decorsi. La capitalizzazione di mercato è indicata a parte, a 50 miliardi di dollari. Fonte: bilanci societari, 30 settembre 2026.
Passiamo ora ai ricavi della società, per capire come verranno ripagati queste spese e questi debiti.
CoreWeave: ricavi, EBIT e oneri finanziari a titolo illustrativo
Previsioni di consenso Bloomberg su ricavi ed EBIT; scenari sugli interessi basati su 35,6 miliardi di dollari di debito dichiarato
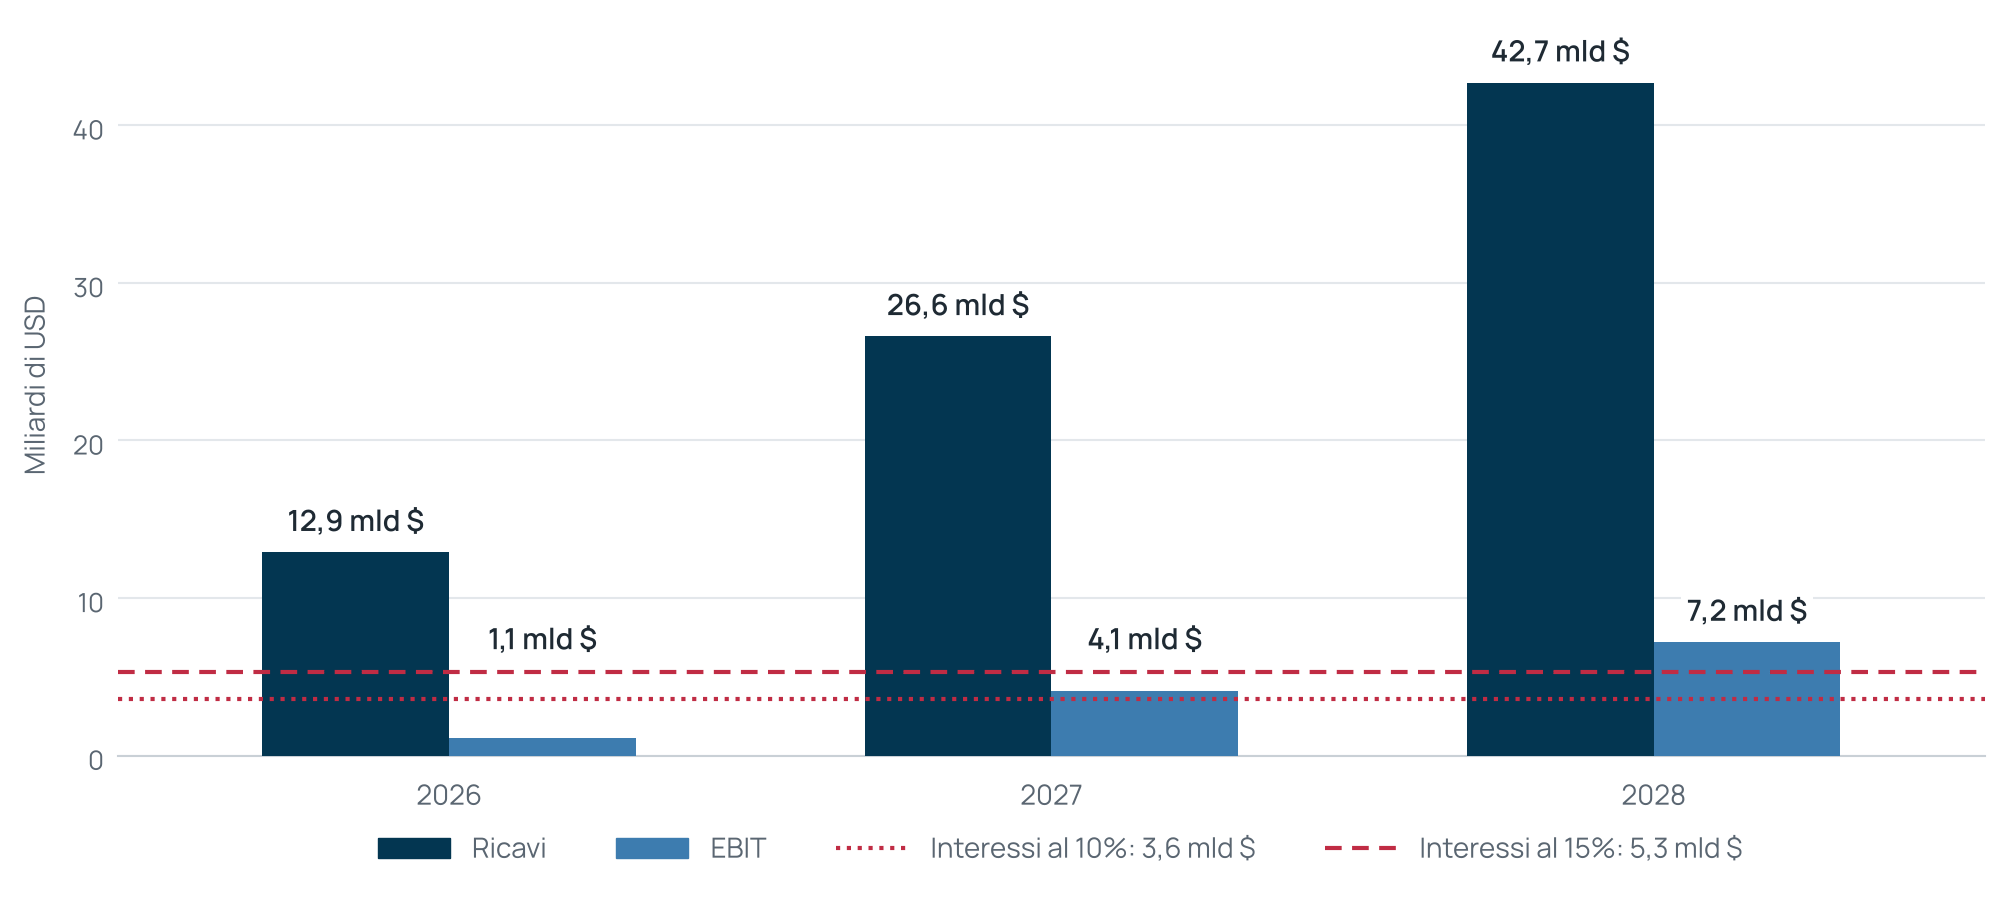
Nota: esempi di interessi: 10% × 35,6 mld = 3,56 mld; 15% × 35,6 mld = 5,34 mld. I dati previsionali sono riportati nel testo. Fonte: Bloomberg, 30 settembre 2026.
Il grafico qui sopra mostra le previsioni di ricavi ed EBIT di CoreWeave secondo il consenso degli analisti raccolto da Bloomberg. Gli esempi di oneri finanziari si basano sul debito dichiarato attuale di 35,6 miliardi di dollari. Come si vede, con un tasso del 15% l'EBIT del periodo 2026-2028 viene quasi interamente assorbito dagli oneri per il servizio del debito. Non sorprende quindi che, con l'aumento dei tassi d'interesse sui mercati pubblici, i CDS di CoreWeave riflettano un rischio maggiore di quello che sconta il mercato azionario. A fine settembre 2026 i CDS su CoreWeave erano saliti a 850 punti base: secondo qualsiasi valutazione ordinaria, si tratta di una situazione di debito fortemente distressed, con una probabilità di default significativa.
Non è per forza un esito negativo, ma i rischi sono sempre più elevati
Non va dimenticato che la società dispone di una domanda contrattualizzata consistente. La questione è se la liquidità, al netto dei costi operativi e degli investimenti, arriverà abbastanza in fretta da far fronte agli obblighi di debito e agli interessi senza dover contare su mercati dei capitali perennemente ricettivi. Come nel film da cui siamo partiti, è una corsa contro il tempo. La domanda è: CoreWeave arriverà a Chicago in tempo per il Giorno del Ringraziamento.