Indebolimento del dollaro americano: è la fine della sua egemonia?
5 MAG, 2025


Il dollaro statunitense sta attraversando il suo peggior inizio d'anno dal 1995, deprezzandosi di oltre l'8% rispetto alle principali valute mondiali e segnando minimi di sei mesi. Fattori come l'aggressiva politica tariffaria dell'amministrazione Trump, l'aumento del deficit fiscale e la perdita di fiducia nelle istituzioni statunitensi hanno provocato un'uscita di capitali e una rivalutazione delle valute rivali come l'euro e lo yen.
Il deprezzamento del dollaro non solo complica la competitività delle esportazioni statunitensi, ma altera anche l'equilibrio globale, influenzando dai prezzi delle materie prime alle decisioni delle banche centrali in Asia e Europa.
La domanda che i mercati si stanno facendo ora è se questo ritiro segna l'inizio della fine del regno del dollaro come valuta di riferimento internazionale. Gli esperti delle gestioni internazionali Wellington Management e J. Safra Sarasin Sustainable AM ci danno le chiavi.
- Marco Giordano, direttore degli investimenti presso Wellington Management
L'erosione dell'integrità istituzionale degli Stati Uniti può ulteriormente indebolire lo status del dollaro come valuta di riserva e alterare le uscite globali di capitale. Un rischio che l'amministrazione Trump può correre è che, a causa della perdita di fiducia, i paesi siano meno disposti a negoziare rispetto al passato. Questo rischio si è accelerato con l'annuncio dei dazi dell'amministrazione ed è improbabile che si dissipi anche se alcuni di questi dazi sono stati sospesi per 90 giorni prima della loro applicazione. C'è una maggiore probabilità che aumenti il nazionalismo economico e la ripatriazione dei capitali. Ci aspettiamo che questo annuncio sia il catalizzatore, o almeno l'acceleratore, di uscite nette di capitale dagli attivi finanziari statunitensi verso il debito fisso globale, il che dovrebbe implicare premi di rischio molto più elevati e maggiori rendimenti dei titoli a lungo termine per gli Stati Uniti. Nel resto del mondo, questo potrebbe essere un fattore tecnico significativo per sostenere gli attivi finanziari non statunitensi, con il debito fisso europeo, giapponese e cinese che potrebbe beneficiare delle uscite statunitensi.
La valuta e i titoli del Tesoro americano hanno già completamente annullato il movimento dalle elezioni di novembre 2024. L'euro, lo yen e il franco svizzero hanno continuato ad apprezzarsi nel loro incrocio con il dollaro, poiché gli investitori cercano rifugio in valute sicure in mezzo alla crescente incertezza geopolitica.
Il dollaro americano affronterà venti contrari a causa delle preoccupazioni sulla crescita e la scomparsa dell'eccezionalismo
- Claudio Wewel, stratega di valute presso J. Safra Sarasin Sustainable AM
A breve termine: il dollaro ha mostrato un trend al ribasso nelle ultime settimane, poiché gli indicatori di attività degli Stati Uniti hanno segnalato debolezza a causa dell'elevata incertezza politica e macroeconomica. Al contrario, i dati duri rimangono solidi, con un mercato del lavoro americano resistente. Abbiamo adottato un approccio cauto nei confronti del dollaro, soprattutto dopo l'annuncio del presidente Trump su alti dazi reciproci ai partner commerciali degli Stati Uniti, che, a nostro avviso, rappresenta un rischio significativo di recessione. La posizione speculativa netta rimane equilibrata tra i ribassisti e i rialzisti del dollaro.
A medio termine: l'agenda politica probabile di Trump suggerisce che il percorso di tagli dei tassi della Federal Reserve sarà moderato, ma l'aumento dei rischi di crescita potrebbe costringere la Fed a fare più tagli di quanto il mercato attualmente anticipa, il che dovrebbe contribuire ai venti contrari per il dollaro a breve termine. Con l'eccezionalismo americano che svanisce, gli Stati Uniti dovrebbero sperimentare uscite di capitale che continueranno a mettere pressione sul dollaro al ribasso. In questo contesto, siamo meno propensi a vedere il dollaro guadagnare terreno in caso di una recessione globale in questa occasione. I piani dell'amministrazione Trump per rendere meno attraenti gli attivi in dollari di riserva per i detentori stranieri costituiscono un altro rischio al ribasso.
A lungo termine: la combinazione di alta incertezza politica e le continue grandi necessità di finanziamento esterno degli Stati Uniti costituiscono un vento contrario strutturale per il dollaro, nel quale la maggior parte delle valute dei paesi del G10 e i mercati emergenti delle materie prime dovrebbero continuare a rimbalzare contro il dollaro, che è altamente valutato.
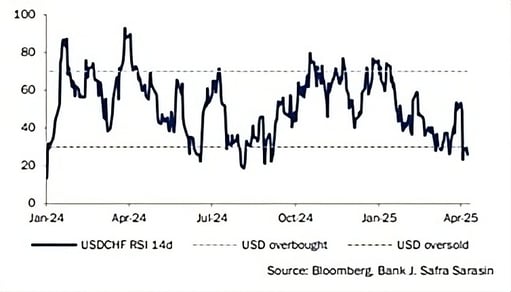
Indice di forza relativa (RSI)
Articoli correlati
 ETF tematici agosto 2026: ancora fame di AI. +1,6 miliardi sul tema Smart Grid quest’anno
Di Rahul Bhushan