Un mundo en divergencia: Brij Khurana y la búsqueda global de valor en renta fija

15 JUL, 2025
Por Leticia Rial de RankiaPro
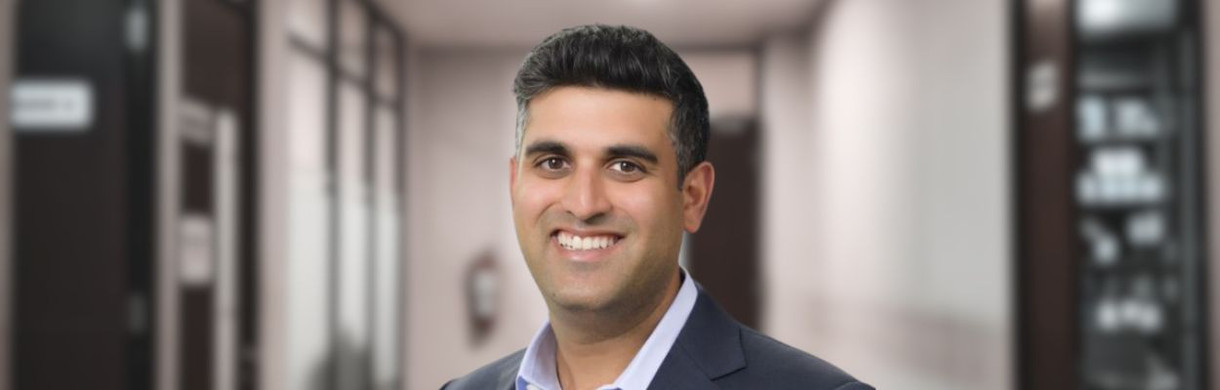


En RankiaPro hemos tenido la oportunidad de entrevistar a Brij Khurana, gestor de carteras de renta fija en Wellington Management. Khurana está especializado en estrategias de renta fija global total return y unconstrained. Se apoya en las perspectivas del equipo global de analistas sectoriales y de crédito de la gestora, así como en gestores especializados y estrategas macroeconómicos, combinando análisis tanto top-down como bottom-up para identificar y poner en práctica ideas de inversión con potencial en distintos sectores, regiones y temáticas, principalmente dentro de los mercados globales de renta fija.
Antes de incorporarse a Wellington en 2016, Brij Khurana fue vicepresidente sénior y gestor de carteras en Pacific Investment Management Company (PIMCO), donde gestionó estrategias de renta fija core, unconstrained y de crédito multiesectorial. Inició su carrera profesional en Goldman, Sachs & Co., operando productos estructurados. Khurana es MBA por la Harvard Business School (2011) y licenciado con honores en Economía por la Universidad de Princeton (2007).
Empecemos con una visión macro: ¿cómo describiría el entorno actual para la renta fija global?
La evolución del mercado global de renta fija está cada vez más influenciada por la divergencia en las políticas fiscales y monetarias. Espero que el crecimiento en EE.UU. se desacelere, a medida que sus políticas cambiantes en materia de comercio global e inmigración empiecen a pesar más sobre la demanda y el crecimiento. Por el contrario, prevemos que Europa y China continúen aumentando el gasto fiscal, lo que podría estimular el crecimiento en el exterior. En este contexto, anticipo una mayor convergencia de los rendimientos globales y una mejor rentabilidad de los activos no estadounidenses. Creo que la divergencia actual generará oportunidades en múltiples regiones y segmentos de renta fija, lo que, en mi opinión, requiere un enfoque de inversión global que sea ágil y flexible.
¿Qué papel juega hoy la renta fija en la construcción de carteras diversificadas, especialmente en comparación con los últimos 10 años?
La renta fija está recuperando su papel como diversificador de carteras, tras un par de años complicados. 2022 fue un año decepcionante para los asignadores de activos, ya que tanto la renta variable como la renta fija registraron caídas. En los últimos años, además, la renta fija ha tenido dificultades para cumplir su tradicional papel como fuente de diversificación. Sin embargo, creemos que los bonos están ahora mejor posicionados para cubrir el riesgo asociado a la renta variable, en un contexto de desaceleración del crecimiento en EE.UU. y una inflación que tiende gradualmente hacia los objetivos de los bancos centrales.
¿Dónde están encontrando actualmente valor en los mercados de renta fija? ¿Prefieren crédito corporativo, deuda soberana o activos más tácticos como los bonos ligados a la inflación?
En general, prefiero los bonos soberanos ligados a la inflación frente al crédito corporativo, dado que las valoraciones en este último segmento siguen siendo elevadas. Mantengo una visión constructiva sobre los MBS (Mortgage-Backed Securities) de agencia, que, en mi opinión, están bien posicionados para ofrecer valor en un entorno de rendimientos acotados y beneficiarse de eventuales recortes de tipos por parte de la Fed. Con una Reserva Federal más inclinada a recortar que a subir tipos, los bancos tienen hoy una mayor visibilidad sobre el coste de sus pasivos, lo que probablemente los llevará a reanudar la compra de MBS de agencia. Además, estos títulos ofrecen un valor atractivo, con diferenciales cercanos a sus niveles más altos frente al crédito corporativo desde los años noventa. También veo oportunidades fuera del crédito corporativo tradicional, en particular en segmentos menos centrales del mercado, como los bonos convertibles globales. Las valoraciones en convertibles siguen siendo atractivas y, además, nos permiten expresar una visión constructiva sobre el crecimiento fuera de Estados Unidos.
En términos de duración, ¿están adoptando una postura más agresiva o conservadora dada la incertidumbre macro y los posibles movimientos de los bancos centrales?
Con los tipos globales aún en niveles elevados y una inflación en descenso, mantengo una postura constructiva respecto a la duración, diversificándola a través de una combinación de bonos ligados a la inflación (ILBs), deuda soberana nominal y MBS de agencia. Los ILBs (bonos ligados a la inflación) están en línea con nuestra visión de EE.UU. de menor crecimiento y una inflación persistente. Estamos incorporando bonos nominales de países como Noruega, Australia y Nueva Zelanda, donde las políticas fiscales son más sólidas y en mi opinión el mercado parece estar infravalorando los riesgos a la baja para el crecimiento.
¿Qué rol juegan hoy los activos emergentes en sus carteras de renta fija? ¿Es un buen momento para aumentar exposición o conviene mantener un enfoque más prudente?
Los activos de mercados emergentes (ME) desempeñan un papel clave de diversificación en nuestra cartera. Favorecemos la deuda local emergente, ya que creemos que ofrece algunos de los retornos ajustados por inflación más atractivos a largo plazo. A pesar de las preocupaciones sobre la disciplina fiscal, los fundamentales de los ME a menudo son comparables, e incluso favorables, frente a los de algunos mercados desarrollados. Además, creo que el “excepcionalismo” estadounidense está perdiendo impulso en un contexto de menor crecimiento, lo que crea un entorno favorable para los activos no estadounidenses, especialmente los emergentes. También vemos la debilidad del dólar como un posible catalizador adicional que respalda aún más el potencial de retorno de la deuda local emergente.
¿Qué monedas ven como potenciales fuentes de diversificación o retorno en este entorno, y cuáles conviene evitar por el momento
Vemos potencial para una debilidad del dólar estadounidense a medio plazo. Aunque en el corto plazo el dólar podría estar sobrevendido, hay factores estructurales, como un déficit fiscal persistente y una posición internacional neta negativa, que apuntan hacia una depreciación más sostenida en el largo plazo. La actual administración estadounidense parece favorecer un dólar más débil que impulse las exportaciones, lo cual, combinado con una desaceleración del crecimiento y una mejora del contexto global, podría reforzar esa tendencia. Favorecemos las divisas emergentes y las monedas de mercados desarrollados vinculadas a materias primas, que pueden beneficiarse del crecimiento global y están más protegidas frente a la volatilidad geopolítica. Estas divisas ofrecen tanto diversificación como potencial de rentabilidad, especialmente si la fortaleza del dólar se va erosionando gradualmente.
¿Cómo afecta la divergencia entre bancos centrales —por ejemplo, la Reserva Federal frente al BCE o el Banco de Japón— a sus decisiones de asignación por país o zona geográfica?
Creo que la divergencia entre bancos centrales es un motor clave de la rentabilidad dispar entre regiones en renta fija y ha sido determinante en la formación de nuestras opiniones sobre los mercados globales. Esta divergencia ha generado oportunidades atractivas en términos de valor relativo: más que apostar por la dirección de los tipos, se trata de identificar y aprovechar las diferencias entre mercados. Por ejemplo, el BCE ha comenzado a recortar tipos un ritmo más rápido que la Fed, lo cual, en mi opinión, podría ser un error; y con el tiempo, podríamos ver una convergencia de los tipos europeos con los de EE.UU.
Por último, ¿hay alguna clase de activo o segmento dentro de la renta fija que esté claramente infravalorado por el mercado en estos momentos?
Aunque pueda parecer una visión contrarian, creo que los bonos de larga duración están entre los activos más subestimados dentro de la renta fija. La reciente caída ha estado impulsada sobre todo por preocupaciones fiscales, que también comparto. Sin embargo, el mercado ha olvidado que los bonos de larga duración pueden ser una herramienta eficaz para gestionar la duración de las carteras. A los niveles actuales, creo que el extremo largo de la curva resulta atractivo frente al ritmo probable del crecimiento en EE.UU., aunque esta tesis puede tardar en materializarse. Por ello, preferimos los bonos ligados a la inflación, ya que están menos expuestos a la volatilidad fiscal y mejor alineados con nuestra visión macroeconómica.