Fondi tokenizzati: l’84% degli istituzionali punta su versioni tokenizzate di fondi già esistenti

13 OTT, 2026
Di Teresa M. Blesa di RankiaPro


La tokenizzazione esce dalla fase sperimentale e diventa una priorità strategica per l'industria del risparmio gestito. È la fotografia scattata dal Digital Assets Study 2026 di State Street, giunto alla quinta edizione, che raccoglie le opinioni di asset manager, asset owner e wealth manager di Nord America, Europa e Asia-Pacifico.
Il dato più netto riguarda il modo in cui il mercato intende muoversi: l'84% degli intervistati prevede di lanciare i propri prodotti digitali come versioni tokenizzate di fondi o prodotti già esistenti, per esempio con nuove share class tokenizzate. Più che costruire un sistema parallelo, l'industria punta a digitalizzare ciò che già distribuisce.
La tokenizzazione dei fondi è la prima priorità sugli asset digitali
Tra le aree di sviluppo legate agli asset digitali, emissione e tokenizzazione di fondi occupano il primo posto, indicate dal 52% degli intervistati. Seguono emissione e tokenizzazione di asset (46%), amministrazione digitale dei fondi (41%) e custodia digitale (38%). I fondi monetari tokenizzati sono una priorità per un intervistato su tre (33%).
| Priorità sugli asset digitali | % intervistati |
|---|---|
| Emissione e tokenizzazione di fondi | 52% |
| Emissione e tokenizzazione di asset | 46% |
| Amministrazione digitale dei fondi | 41% |
| Servizi di custodia digitale | 38% |
| Fondi monetari tokenizzati | 33% |
| Distribuzione digitale | 28% |
| Vista unificata degli asset | 24% |
| Transfer agency digitale | 18% |
| Fonte: State Street, 2026 Digital Assets Study (ottobre 2026) |
Il segmento dei fondi monetari è quello in cui i grandi gestori si sono già mossi. BlackRock, per esempio, ha lanciato in Europa le sue prime classi di azioni tokenizzate per fondi monetari, mentre Federated Hermes ha avviato con Conduit Digital una struttura di fondi tokenizzati in Asia-Pacifico.
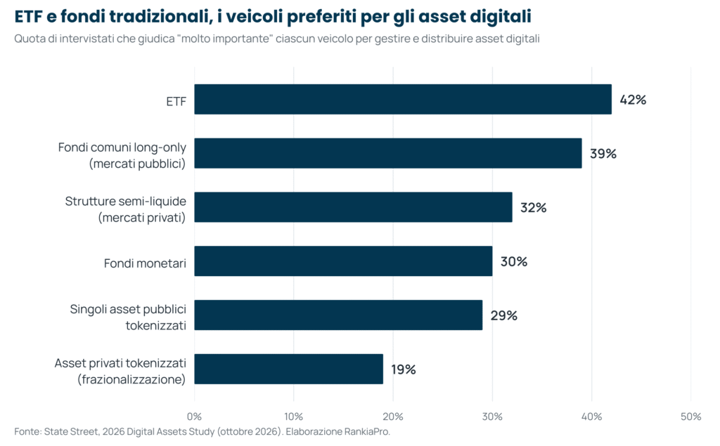
ETF e fondi tradizionali, i veicoli preferiti per portare gli asset digitali sul mercato
Quando si tratta di gestire e distribuire asset digitali, gli intervistati guardano soprattutto ai veicoli che conoscono meglio. Gli ETF ottengono la quota più alta di giudizi "molto importante" (42%), seguiti dai fondi comuni long-only sui mercati pubblici (39%). Le strutture semi-liquide sui mercati privati si fermano al 32% e i fondi monetari al 30%.
Più indietro gli strumenti che tokenizzano singoli asset. I titoli dei mercati pubblici tokenizzati individualmente, come azioni o obbligazioni, sono considerati molto importanti dal 29%. La frazionalizzazione di asset dei mercati privati scende al 19% ed è giudicata non importante da quasi un intervistato su tre (32%).
Accanto alla tokenizzazione dell'esistente resta spazio per l'innovazione di prodotto. Il 49% valuta il lancio di fondi o asset nativamente digitali, mentre il 46% prevede di distribuire asset o prodotti digitali di terzi attraverso le proprie piattaforme o reti.
Il cliente di riferimento è istituzionale
Sul fronte della domanda, gli investitori istituzionali sono diventati il mercato principale: l'82% di chi intende distribuire asset digitali punta a venderli alle istituzioni, contro il 45% che si rivolge agli investitori retail nativi digitali.
Di conseguenza pesano sempre di più i requisiti tipici dei mercati tradizionali. Nella scelta di un fornitore di servizi sugli asset digitali, il 69% indica come caratteristica più importante l'operare sotto un regime regolamentare adeguato (64% tra gli intervistati europei), davanti a cybersicurezza (54%) e solidità patrimoniale (47%). La mancanza di chiarezza normativa resta la prima barriera all'adozione, citata dal 46% tra le prime tre.
Costi e settlement, i benefici attesi dalla tokenizzazione
La riduzione dei costi è il beneficio più atteso: oltre il 53% degli intervistati la indica come principale vantaggio del passaggio agli asset digitali, contro il 26% che cita la crescita dei ricavi e il 20% i rendimenti. Tra i fattori che dovrebbero generare questi benefici, il regolamento più rapido delle operazioni è citato dal 67%, l'acquisizione di nuovi clienti dal 58% e la maggiore liquidità dal 53%.
Le stime di risparmio vanno dal 18% al 26% a seconda dell'area, mentre i miglioramenti attesi nei rendimenti si collocano tra il 18% e il 25%. Più prudenti le attese sui ricavi, tra l'11% e il 16%. Le aree operative più toccate nei prossimi tre anni saranno custodia (66%), pagamenti (54%) ed emissione di fondi (51%).
Allocazioni ancora contenute, ma le attese crescono
Le intenzioni corrono più veloci del capitale. Le allocazioni medie dichiarate sull'insieme degli asset digitali sono intorno all'11% e dovrebbero salire al 17% nei prossimi tre anni (lo scorso anno i valori erano 7% e 16%). Il 51% si aspetta che gli asset digitali diventino mainstream entro cinque anni, se non lo sono già, contro il 42% dell'edizione 2025 e l'11% di quella precedente.
Sul piano operativo, il 28% gestisce o distribuisce già un volume ridotto di asset digitali e un altro 28% dispone di infrastruttura e fornitori pronti nel caso la domanda dei clienti lo richieda. Il 18% preferisce invece osservare l'evoluzione del mercato prima di impegnarsi.
Più tiepido l'interesse per le criptovalute in senso stretto, distinte dagli asset reali tokenizzati: solo il 26% considera molto importante poter gestire o distribuire cripto attraverso wrapper, mentre il 22% lo ritiene non importante.