Inteligencia artificial en la gestión de carteras: el 47,4% de los asset owners la usa para datos y solo el 31,4% para construir la cartera

29 SEPT, 2026
Por RankiaPro


El Marsh Global Asset Owner Barometer 2026, elaborado por CoreData Research entre junio y julio a partir de una encuesta a 430 asset owners (fondos de pensiones, aseguradoras, fondos soberanos, fundaciones y entidades de banca privada, entre otros) con 5,76 billones de dólares bajo gestión, no se limita a medir cuánto invierten los inversores institucionales en inteligencia artificial. Muestra, sobre todo, en qué fases de la gestión de carteras se emplea realmente la inteligencia artificial (IA).
La respuesta matiza buena parte del discurso sobre el tema: la IA trabaja sobre todo antes de la toma de decisiones, en datos, automatización e investigación, mientras que las aplicaciones que afectan directamente a la cartera siguen siendo minoritarias. Una pista útil para calibrar hasta qué punto la tecnología influye hoy en las decisiones de un mandato institucional o de una gestora.
Datos y automatización: dónde la IA ya está operativa
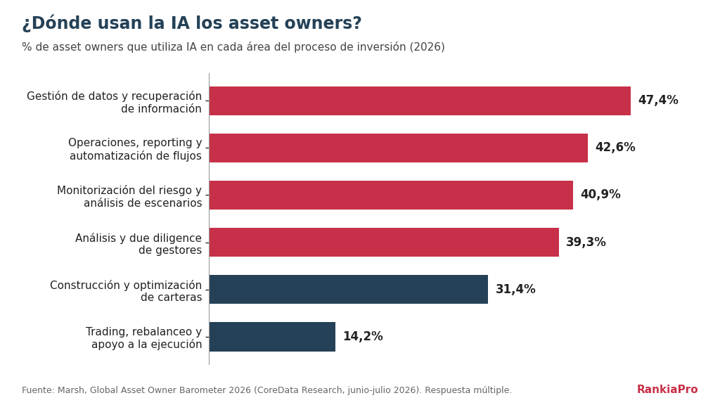
Según Marsh, el uso de IA, analítica avanzada e IA generativa se concentra en las tareas con mayor carga de información. A la cabeza figuran la gestión de datos y la búsqueda y recuperación de información (knowledge retrieval), citadas por el 47,4% de los asset owners, seguidas de la automatización de operaciones, reporting y flujos de trabajo (42,6%).
A continuación se sitúan la monitorización del riesgo y el análisis de escenarios (40,9%) y el análisis y la due diligence de gestores (39,3%). Este último dato tiene una implicación directa para las gestoras: casi cuatro de cada diez asset owners ya utilizan la IA para analizar y evaluar a los gestores externos.
| Área de uso de la IA | % de asset owners |
|---|---|
| Gestión de datos y recuperación de información | 47,4% |
| Operaciones, reporting y automatización de flujos de trabajo | 42,6% |
| Monitorización del riesgo y análisis de escenarios | 40,9% |
| Análisis y due diligence de gestores | 39,3% |
| Construcción y optimización de carteras | 31,4% |
| Trading, rebalanceo y apoyo a la ejecución | 14,2% |
La construcción de carteras y el trading, a la cola
Las aplicaciones que inciden directamente en la cartera están menos extendidas. El 31,4% utiliza la IA para la construcción u optimización de carteras y apenas el 14,2% para trading, rebalanceo o apoyo a la ejecución. El informe lo resume en el título de uno de sus gráficos: la adopción de la IA se concentra en las fases iniciales del proceso de inversión.
Entre el primer y el último ámbito de uso hay 33,2 puntos porcentuales. En la lectura de Marsh, la tecnología puede acelerar la investigación y la validación de hipótesis, pero no sustituye la arquitectura de toma de decisiones: según el informe, no puede compensar objetivos poco definidos, datos de baja calidad o la falta de rendición de cuentas.
El contraste con el mercado español
En España, el uso de la IA en la gestión de carteras institucionales es todavía más incipiente. En el sector asegurador, solo el 4% de las entidades declaraba utilizar inteligencia artificial para el análisis y la gestión de su cartera de inversión, aunque un 54% estaba valorando incorporarla. Entre los asesores financieros, en cambio, la adopción es más amplia: el 69% ya aplica la IA en su trabajo, sobre todo para resumir información de mercado, aunque el 48% también la utiliza para el análisis de carteras y riesgos. Se trata de muestras y metodologías distintas, por lo que las cifras no son directamente comparables, pero apuntan al mismo patrón: la IA avanza antes en el tratamiento de la información que en la decisión de inversión.
Cómo miden los asset owners la exposición a la IA en sus carteras
Además del uso interno, el Barometer analiza cómo se evalúa la IA como exposición de cartera. Solo el 7,2% de los encuestados no mide el impacto de la IA en sus inversiones. Predominan los enfoques que siguen la transmisión económica de la disrupción: el 38,1% evalúa la exposición por sectores, el 37,7% el riesgo para las compañías perjudicadas por la IA y el 37,2% identifica a los beneficiarios directos e indirectos.
Los análisis por clase de activo (32,8%), por emisor individual (29,3%) o desde una óptica de riesgo financiero, operativo, regulatorio o ético (23,3%) son menos frecuentes. Marsh observa que los enfoques siguen siendo heterogéneos, con escasas señales de convergencia hacia un marco común.
Hacia dónde irá la inversión en IA en los próximos 12 meses
Las prioridades de inversión en capital (capex) indican dónde esperan los asset owners desarrollar capacidades. Las herramientas y aplicaciones tecnológicas lideran con el 57,7%, por delante de la gestión y calidad de los datos (45,6%) y de la analítica de carteras y las herramientas de escenarios (44,2%), una señal de que la IA podría acercarse gradualmente a las decisiones de cartera.
En paralelo se refuerzan los controles: ciberseguridad (43,3%), revisión humana de los resultados generados con IA (42,8%), políticas internas sobre el uso de la IA (40,7%), formación del personal (38,6%) y controles de privacidad (35,6%). La gobernanza sigue siendo la gran asignatura pendiente.
Metodología
La muestra incluye inversores institucionales (fondos de pensiones, aseguradoras, fondos soberanos, endowments y fundaciones) y entidades de wealth management (gestores patrimoniales, bancas privadas y family offices) de 25 países: EMEA (42%), Asia-Pacífico (28%) y Norteamérica (30%). La encuesta online fue realizada por CoreData Research entre junio y julio de 2026.