Equity Risk Premium in calo: valutazioni e rischi tra USA, Europa e Italia

28 SET, 2026


Gli Equity Risk Premium (ERP) negli Stati Uniti e in Europa si sono fortemente compressi: attualmente siamo intorno al 2,7% per l’S&P 500 e al 3,5% per lo Stoxx 600, contro il 6-7% registrato nel periodo 2020-2022. Per gli Stati Uniti si tratta dei livelli minimi dall’inizio degli anni Duemila.
Le cause principali sono due: da un lato, il rialzo dei rendimenti reali (il rendimento del TIPS USA a 10 anni è passato da circa -1% nel 2021 a circa 2,6% oggi); dall’altro, l’espansione dei multipli trainata fortemente dai titoli 'growth' legati al tema dell’intelligenza artificiale.
Nel contesto attuale, tuttavia, crediamo che la contrazione dell’ERP sia più legata alla risalita dei tassi reali che non alle valutazioni, che dai livelli massimi ad inizio anno sono già scese su livelli intorno a 19 volte gli utili negli USA e 14 volte in Europa.
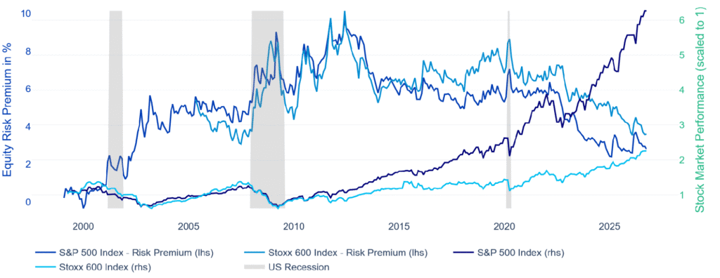
Grafico 1: Premio per il rischio azionario e performance di S&P 500 e Stoxx 600
C’è un rischio bolla?
Secondo noi, le valutazioni appaiono indubbiamente tirate in un’ottica storica. Al momento non si osservano in modo estremo i segnali tipici di una bolla sistemica, pur riconoscendo che alcune dinamiche richiedono monitoraggio. Il rapporto prezzo/utili è elevato, ma sostenuto da una dinamica degli utili ancora favorevole: per l’S&P 500 il consenso sconta una crescita cumulata degli utili del 11-15% fino al 2028, anche al netto del solo contributo dell’IA.
Inoltre, non si osservano condizioni di euforia estrema, ma di un posizionamento difensivo in un contesto di volatilità contenuta.
I margini di sicurezza, però, sono ridotti e il profilo di rischio/rendimento è meno asimmetrico rispetto al passato. Individuiamo quattro principali vulnerabilità:
- Rischio inflazione: una riaccelerazione dell’inflazione legata al prezzo del petrolio
- Rischio tassi: un aumento dei tassi reali superiore alle aspettative, con conseguente pressione sui multipli e sull’attività economica
- Rischio “hype” sull’IA: aspettative sugli extra-profitti legati all’intelligenza artificiale che potrebbero rivelarsi eccessive rispetto al ritmo effettivo di monetizzazione degli investimenti;
- Rischio geopolitico: il quadro in Medio Oriente rimane fragile; finora i mercati hanno assorbito il rialzo del prezzo del petrolio, ma uno shock energetico più intenso o duraturo potrebbe comprimere i margini e il potere d’acquisto.
Nel breve termine, un ulteriore elemento di incertezza è rappresentato secondo noi dal ciclo elettorale negli Stati Uniti e dall’ipotesi di un Congresso diviso dopo le midterm, con possibili implicazioni per la politica fiscale, regolatoria e commerciale.
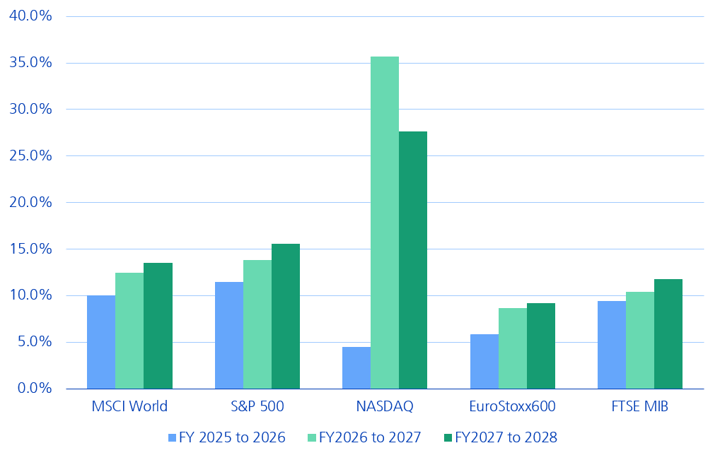
Grafico 2: Crescita attesa degli utili per indice (consenso)
Differenze tra ERP USA e EU
L’Europa offre circa un punto percentuale di premio in più rispetto agli Stati Uniti. Ciò riflette valutazioni più basse, un mix settoriale meno sbilanciato sulla tecnologia e una crescita degli utili più contenuta. La dinamica di fondo è però simile: i rendimenti reali, oggi ai massimi da circa 15 anni, comprimono il premio per il rischio azionario in entrambe le aree.
Crediamo che il premio più elevato in Europa rappresenti un argomento a favore della diversificazione rispetto agli indici americani, oggi molto concentrati sui titoli tecnologici e sul tema dell’intelligenza artificiale.
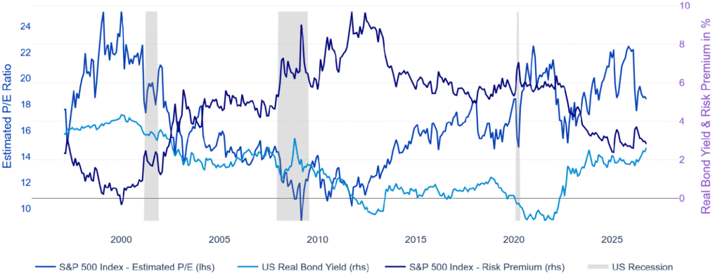
Grafico 3: S&P 500 – P/E stimato, rendimento reale USA e premio per il rischio
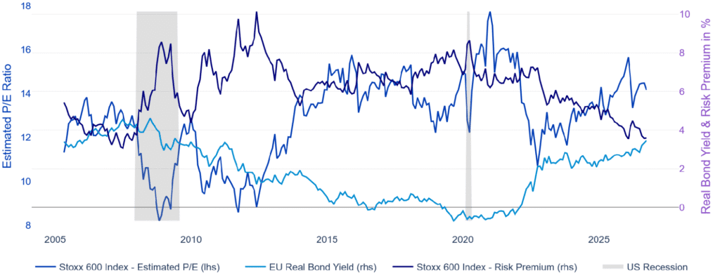
Grafico 4: Stoxx 600 – P/E stimato, rendimento reale UE e premio per il rischio
L’Equity Risk Premium in Italia
Il mercato italiano, rappresentato dal FTSE MIB, presenta un ERP sostanzialmente allineato a quello dell’area euro, ma superiore a quello statunitense. Ciò è riconducibile a:
- Multipli di valutazione bassi in termini relativi, anche per effetto di una maggiore sensibilità percepita al livello dei tassi d’interesse
- Composizione settoriale sbilanciata verso banche, utilities ed energia, settori storicamente associati a premi per il rischio più elevati.
- Sul fronte degli utili, il quadro è relativamente solido: il consensus prevede una crescita media annua degli utili nell’ordine del 9-12% fino al 2028, superiore a quella dello Stoxx 600.
Il principale fattore di rischio è, secondo noi, la forte concentrazione del listino sul settore bancario, che rende il mercato italiano particolarmente sensibile alle dinamiche del ciclo dei tassi d’interesse, alla qualità del credito e all’evoluzione del quadro regolamentare europeo.
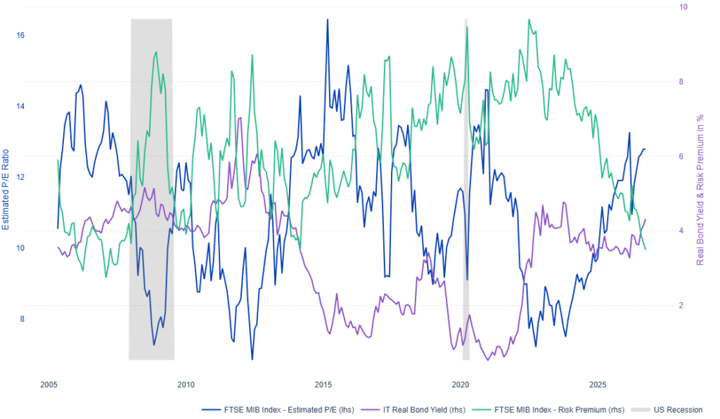
Grafico 5: FTSE MIB – P/E stimato, rendimento reale italiano e premio per il rischio.