Dove viene davvero usata l’IA nella gestione dei portafogli: dati al 47,4%, costruzione di portafoglio al 31,4%

28 SET, 2026
Di Teresa M. Blesa di RankiaPro


Il Marsh Global Asset Owner Barometer 2026, condotto da CoreData Research tra giugno e luglio su 430 asset owner con 5.760 miliardi di dollari in gestione, non si limita a misurare quanto gli investitori istituzionali spendono in intelligenza artificiale. Mostra soprattutto in quali fasi del processo d'investimento la tecnologia viene effettivamente impiegata.
La risposta ridimensiona molte narrazioni sul tema: l'IA lavora soprattutto a monte delle decisioni, tra dati, automazione e ricerca, mentre le applicazioni che toccano direttamente il portafoglio restano minoritarie. Un'indicazione utile per capire quanto la tecnologia incida oggi sulle scelte di un mandato istituzionale o di un gestore.
Dati e automazione: dove l'IA è già operativa
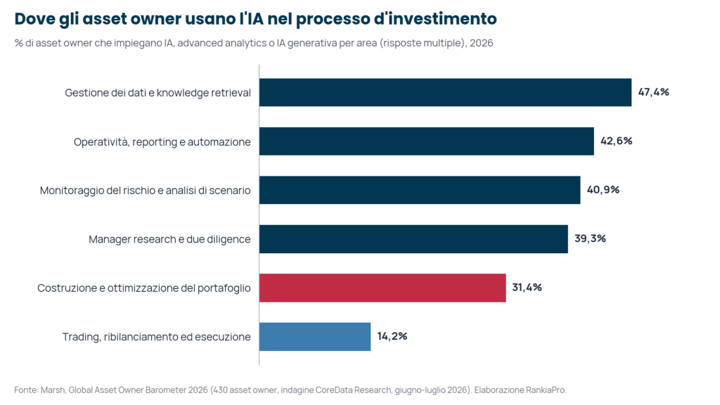
Secondo Marsh, l'impiego di IA, advanced analytics e IA generativa si concentra nelle attività ad alta intensità informativa. In testa c'è la gestione dei dati e il knowledge retrieval, indicata dal 47,4% degli asset owner, seguita dall'automazione di operatività, reporting e flussi di lavoro (42,6%).
Subito dopo si collocano il monitoraggio del rischio e l'analisi di scenario (40,9%) e la manager research o due diligence (39,3%). Quest'ultimo dato ha un'implicazione diretta per le case di gestione: quasi quattro asset owner su dieci usano già l'IA per analizzare e valutare i gestori esterni.
| Area di impiego dell'IA | % di asset owner |
|---|---|
| Gestione dei dati e knowledge retrieval | 47,4% |
| Operatività, reporting e automazione dei flussi di lavoro | 42,6% |
| Monitoraggio del rischio e analisi di scenario | 40,9% |
| Manager research e due diligence | 39,3% |
| Costruzione e ottimizzazione del portafoglio | 31,4% |
| Trading, ribilanciamento e supporto all'esecuzione | 14,2% |
| Fonte: Marsh, Global Asset Owner Barometer 2026 (indagine CoreData Research, giugno-luglio 2026). Risposte multiple. | |
Costruzione di portafoglio e trading restano in retroguardia
Le applicazioni che incidono direttamente sul portafoglio sono meno diffuse. Il 31,4% utilizza l'IA per la costruzione o l'ottimizzazione del portafoglio e appena il 14,2% per trading, ribilanciamento o supporto all'esecuzione. Il rapporto lo sintetizza nel titolo di uno dei suoi grafici: l'adozione dell'IA è concentrata a monte del processo d'investimento.
Tra il primo e l'ultimo ambito di impiego ci sono 33,2 punti percentuali. Nella lettura di Marsh, la tecnologia può accelerare la ricerca e il test delle ipotesi, ma non sostituisce l'architettura decisionale: secondo il rapporto, non può compensare obiettivi poco chiari, dati di scarsa qualità o una mancanza di accountability.
Come gli asset owner misurano l'esposizione all'IA nei portafogli
Oltre all'uso interno, il Barometer analizza come l'IA viene valutata come esposizione di portafoglio. Solo il 7,2% degli intervistati non misura l'impatto dell'IA sui propri investimenti. Prevalgono gli approcci che seguono la trasmissione economica della disruption: il 38,1% valuta l'esposizione per settore, il 37,7% il rischio per le società penalizzate dall'IA e il 37,2% individua i beneficiari diretti e indiretti.
Le analisi a livello di asset class (32,8%), di singolo emittente (29,3%) o attraverso una lente di rischio finanziario, operativo, regolamentare o etico (23,3%) sono meno frequenti. Marsh osserva che gli approcci restano eterogenei, con scarsi segnali di convergenza verso un framework comune.
Dove si dirigerà la spesa nei prossimi 12 mesi
Le priorità di spesa in conto capitale indicano dove gli asset owner si aspettano di sviluppare capacità. Strumenti e applicazioni tecnologiche guidano con il 57,7%, davanti a gestione e qualità dei dati (45,6%) e analytics di portafoglio e strumenti di scenario (44,2%), un segnale che l'IA potrebbe avvicinarsi gradualmente alle decisioni di portafoglio.
In parallelo si rafforzano i presidi: controlli di cybersecurity (43,3%), revisione umana degli output generati con l'IA (42,8%), policy interne sull'uso dell'IA (40,7%), formazione del personale (38,6%) e controlli sulla privacy (35,6%). Il nodo resta la governance, come abbiamo analizzato in IA negli asset owner: la spesa corre al 57,7%, ma solo il 13,3% ha una governance matura.
Metodologia
Il campione comprende investitori istituzionali (fondi pensione, compagnie assicurative, fondi sovrani, endowment e fondazioni) e operatori del wealth management (wealth manager, private bank e family office) di 25 Paesi: EMEA (42%), Asia-Pacifico (28%) e Nord America (30%). L'indagine online è stata realizzata da CoreData Research tra giugno e luglio 2026.