Dal potenziale dell’IA ai rischi geopolitici: cinque scenari di mercato

29 SET, 2026


Nella fotografia: Jacob Vijverberg e Jordy Hermanns
Introduzione
Le prospettive economiche sono circondate da incertezze strutturali insolitamente ampie. L’intelligenza artificiale potrebbe generare un’accelerazione significativa della produttività, mentre l’Europa potrebbe finalmente tradurre maggiori investimenti e riforme politiche in una performance economica più solida. Al tempo stesso, i conflitti geopolitici, le vulnerabilità fiscali e una transizione climatica disordinata rappresentano rischi al ribasso potenzialmente significativi. Per esplorare queste incertezze, vengono presi in considerazione cinque scenari: due scenari al rialzo e tre scenari al ribasso.
La heatmap allegata traduce ciascuno scenario in impatti direzionali su un insieme comune di indicatori macroeconomici e di mercato. L’analisi che segue si concentra sui tre o quattro indicatori che mostrano i movimenti più ampi o più caratteristici in ciascuno scenario. Per variabili come la crescita e i mercati azionari, punteggi più elevati indicano risultati più favorevoli. Per l’inflazione, i tassi di interesse e gli spread creditizi, un movimento al rialzo non è necessariamente positivo, ma indica la direzione e l’intensità dell’impatto.
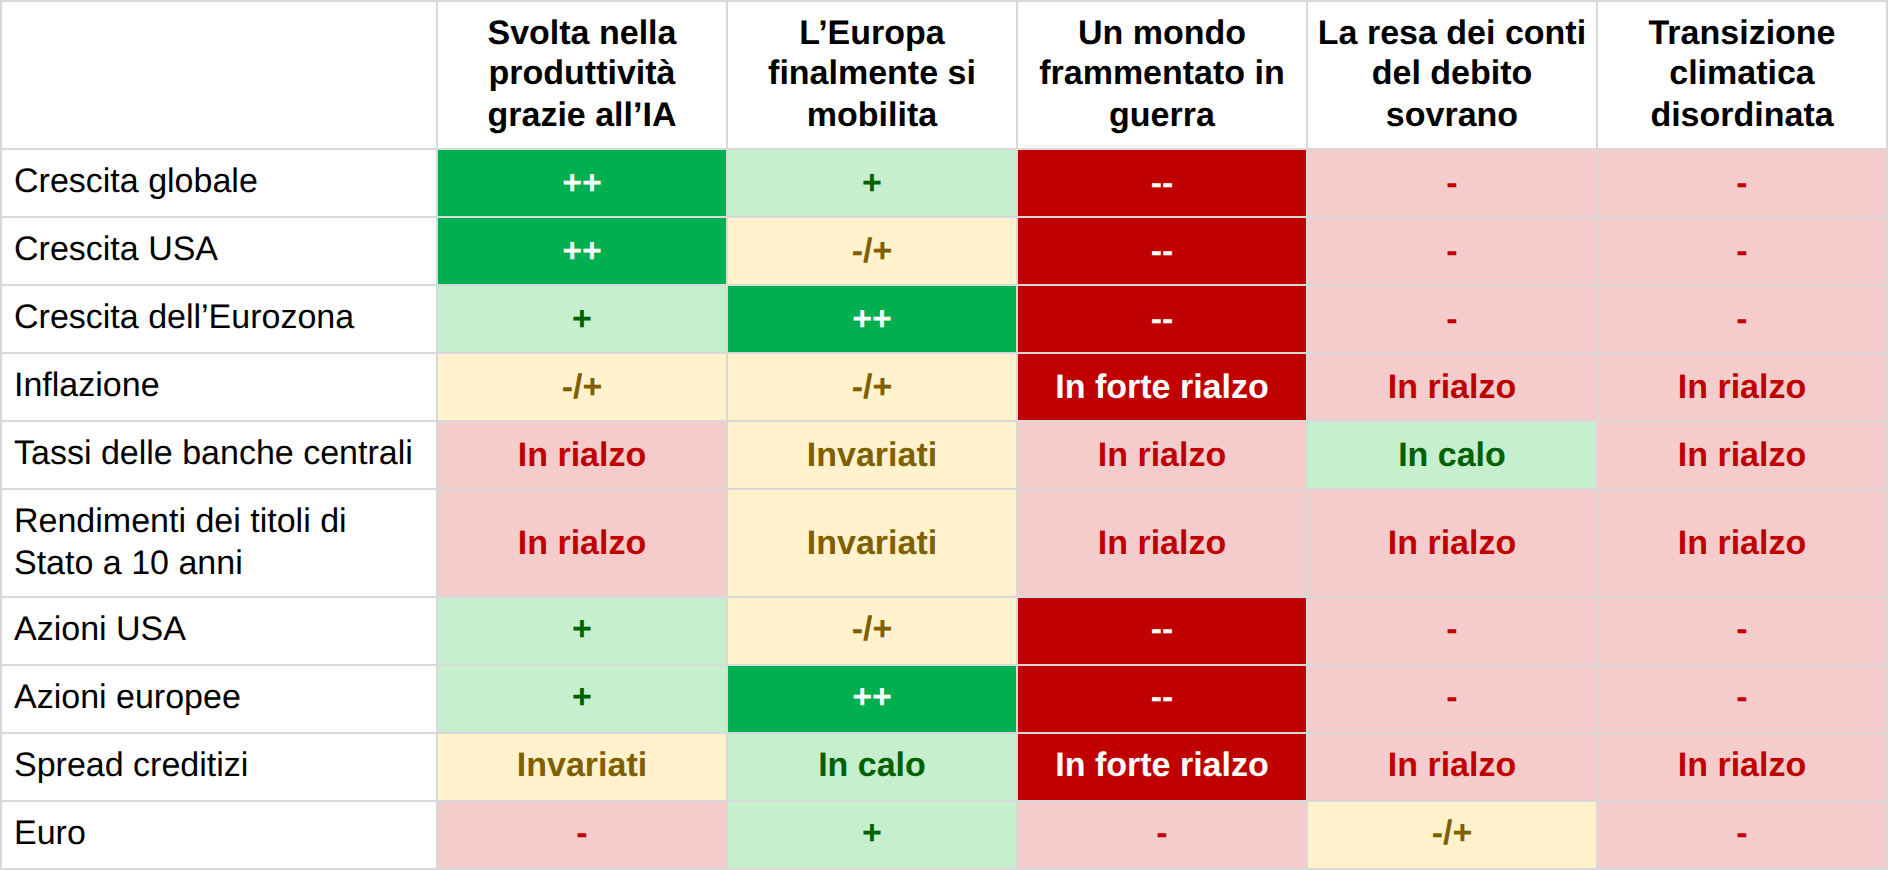
Tabella 1: Impatto degli scenari sulle variabili macroeconomiche e dei mercati finanziari. Fonte: Aegon Asset Management (dati ad agosto 2026)
Svolta nella produttività grazie all’IA
Nello scenario di svolta nella produttività grazie all’IA, il forte aumento degli investimenti in intelligenza artificiale inizia a produrre benefici economici tangibili. L’adozione dell’IA si estende oltre le maggiori società tecnologiche, raggiungendo settori come i servizi finanziari, la sanità, la logistica, la manifattura e i servizi professionali. Le aziende utilizzano queste tecnologie per automatizzare i processi, aumentare la produzione per dipendente e ridurre il costo unitario del lavoro. Di conseguenza, gli investimenti nell’IA si trasformano da un impulso prevalentemente legato alla spesa in conto capitale in una fonte duratura di produttività, redditività e crescita economica.
Gli effetti più marcati si osservano nei seguenti indicatori:
- Crescita globale: fortemente positiva. Una crescita più rapida della produttività aumenta la quantità di output che le economie sono in grado di produrre senza un corrispondente aumento del lavoro e degli altri fattori produttivi. Gli Stati Uniti guideranno probabilmente questo processo, ma i benefici si diffonderanno gradualmente man mano che l’adozione dell’IA si amplierà a settori e regioni.
- Azioni USA e UE: positive. Una crescita economica più solida e una maggiore produttività aziendale sostengono gli utili. È inoltre probabile che la leadership di mercato si allarghi dalle maggiori società tecnologiche ai fornitori di software, all’automazione industriale, alle infrastrutture energetiche e alle imprese che utilizzano con successo l’IA per migliorare le proprie attività. Tuttavia, valutazioni azionarie già elevate implicano che parte delle prospettive favorevoli potrebbe essere già incorporata nei prezzi.
- Tassi di interesse: in rialzo. Una crescita tendenziale più robusta e una domanda di investimenti sostenuta riducono la probabilità di un calo sostanziale dei rendimenti a lungo termine. Anche se la produttività finisse per moderare le pressioni inflazionistiche, una crescita reale più forte può aumentare i tassi di interesse reali di equilibrio e mantenere i rendimenti obbligazionari al di sopra dei livelli che prevarrebbero in un contesto di crescita più debole.
Il risultato complessivo è favorevole per l’attività economica e per gli asset rischiosi, anche se non necessariamente per i titoli di Stato a lunga duration. Gli spread creditizi sono valutati come sostanzialmente invariati, a riflesso di un equilibrio tra fondamentali aziendali più solidi e valutazioni già relativamente favorevoli.
L’Europa finalmente si mobilita
Lo scenario in cui l’Europa finalmente si mobilita presuppone che l’Europa risponda alle pressioni geopolitiche ed economiche con un programma sostenuto di investimenti e riforme. L’aumento della spesa per difesa, infrastrutture e sicurezza energetica è accompagnato da progressi nell’integrazione dei mercati dei capitali, dalla riduzione delle barriere normative e da investimenti privati più consistenti. La svolta fiscale della Germania si trasforma in un autentico impulso pluriennale agli investimenti, mentre un’adozione più rapida delle tecnologie esistenti aiuta le economie europee a colmare parte del divario di produttività con gli Stati Uniti.
Gli effetti più marcati si osservano nei seguenti indicatori:
- Crescita dell’Eurozona: fortemente positiva. Gli investimenti diventano il principale motore della ripresa europea. I progetti infrastrutturali, della difesa e dell’energia sostengono direttamente la domanda, mentre i miglioramenti della capacità produttiva e dell’efficienza degli investimenti innalzano gradualmente la crescita tendenziale.
- Azioni europee: fortemente positive. Prospettive di crescita migliori e una maggiore fiducia degli investitori consentono un re-rating delle azioni europee. Industriali, banche, società della difesa, utility, imprese infrastrutturali e aziende che adottano nuove tecnologie sono tra i probabili beneficiari.
- Crescita globale: positiva. Il miglioramento della performance europea fornisce un motore aggiuntivo all’economia mondiale. L’effetto è significativo, ma moderato, perché l’Europa rappresenta ancora solo una parte dell’attività globale.
- Euro: positivo. Una crescita relativa più forte, maggiori investimenti e una rinnovata fiducia nelle prospettive economiche europee sostengono la moneta unica. L’effetto potrebbe rafforzarsi se aumentassero i flussi di capitale verso gli asset europei.
Inflazione, tassi delle banche centrali e tassi di interesse in generale sono valutati come sostanzialmente invariati, poiché lo scenario è principalmente una storia positiva di offerta e investimenti piuttosto che uno scenario di surriscaldamento. Un aumento delle emissioni governative potrebbe esercitare una certa pressione al rialzo sui rendimenti a più lungo termine, ma una maggiore capacità produttiva e migliori prospettive di crescita compenserebbero in parte questo effetto.
Un mondo frammentato in guerra
Nello scenario di un mondo frammentato in guerra, la frammentazione geopolitica va oltre dazi, sanzioni e controlli sulle esportazioni, sfociando in un’escalation concreta del conflitto militare. Tra i possibili fattori scatenanti figurano un significativo allargamento della guerra che coinvolge Russia e Ucraina o un conflitto attorno a Taiwan. L’economia globale si divide ulteriormente in blocchi contrapposti, mentre sanzioni, restrizioni sui capitali e timori sui diritti di proprietà transfrontalieri assumono un’importanza crescente.
Gli effetti più marcati si osservano nei seguenti indicatori:
- Crescita globale: fortemente negativa. Il conflitto, le interruzioni degli scambi commerciali e l’accresciuta incertezza rinviano consumi e investimenti. Catene di approvvigionamento meno efficienti e restrizioni su commercio, tecnologia e flussi di capitale riducono sia l’attività nel breve termine sia il potenziale produttivo di lungo periodo.
- Inflazione: in forte rialzo. Le perturbazioni sui mercati energetici, sulle rotte marittime, sulla produzione di semiconduttori e sulle catene di approvvigionamento strategiche aumentano il costo dei fattori produttivi essenziali. La maggiore spesa per la difesa e per la resilienza delle catene di approvvigionamento aggiunge ulteriore domanda in settori in cui la capacità potrebbe essere già limitata.
- Mercati azionari globali: fortemente negativi. Sia le azioni statunitensi sia quelle europee risentono negativamente di minori aspettative sugli utili e di premi per il rischio più elevati. I mercati europei potrebbero essere particolarmente sensibili a un’escalation che coinvolga la Russia, mentre un conflitto legato a Taiwan avrebbe conseguenze più ampie, dato il ruolo di Taiwan nelle catene di approvvigionamento dei semiconduttori e l’importanza della Cina per la manifattura globale.
- Spread creditizi: in forte rialzo. Una crescita più debole, il calo degli utili aziendali e una maggiore incertezza spingono gli investitori a chiedere una compensazione più elevata per il rischio di default e di liquidità. È probabile che l’allargamento sia più pronunciato tra gli emittenti ciclici, fortemente indebitati ed esposti a livello internazionale.
Si tratta quindi di uno shock combinato: negativo per la crescita e positivo per l’inflazione. Una simile combinazione lascia alle banche centrali un margine limitato per attutire la recessione, mentre la tradizionale diversificazione tra azioni e obbligazioni potrebbe diventare meno affidabile. Difesa, cybersicurezza e sicurezza energetica potrebbero sovraperformare in termini relativi, ma in un contesto debole per la maggior parte degli asset rischiosi.
La resa dei conti del debito sovrano
Lo scenario della resa dei conti del debito sovrano presuppone che gli investitori diventino meno disposti a finanziare deficit pubblici persistenti e livelli elevati di debito pubblico. Lo scenario non si basa su un singolo default sovrano. Piuttosto, i rischi fiscali vengono riprezzati nei Paesi in cui crescita debole, dinamiche demografiche sfavorevoli, ingenti fabbisogni di finanziamento esterno o una credibilità istituzionale in calo minano la fiducia nella sostenibilità delle finanze pubbliche.
Gli effetti più marcati si osservano nei seguenti indicatori:
- Tassi di interesse: in rialzo. Gli investitori chiedono una compensazione maggiore per detenere debito pubblico a lunga scadenza, provocando un aumento dei term premia e un irripidimento delle curve dei rendimenti sovrani. Di conseguenza, i titoli di Stato a lunga duration diventano meno affidabili come strumenti di copertura del portafoglio.
- Tassi delle banche centrali: in calo. I tassi di riferimento scendono perché una crescita più debole e condizioni fiscali più restrittive aumentano la pressione sulle banche centrali affinché sostengano l’economia. Ciò riflette un esito di dominanza fiscale: la politica monetaria diventa sempre più vincolata dalla necessità di mantenere sostenibili le condizioni di finanziamento sovrano, anche se i rischi di inflazione e i term premia restano elevati.
- Inflazione: in rialzo. L’effetto sull’inflazione dipende dalla risposta di politica economica. Un consolidamento fiscale convenzionale avrebbe effetti disinflazionistici, ma la repressione finanziaria, una politica accomodante delle banche centrali o il deprezzamento della valuta potrebbero far salire le aspettative di inflazione.
- Crescita economica: negativa. I governi sono spinti verso tagli alla spesa, aumenti della pressione fiscale o altre forme di restrizione di bilancio. Se queste misure vengono introdotte quando l’attività economica è già debole, diventano pro-cicliche e deprimono ulteriormente sia la domanda interna sia gli investimenti.
- Spread creditizi: in forte rialzo. Le tensioni sul debito sovrano aumentano i costi di finanziamento per l’intera economia e indeboliscono le prospettive di crescita. I mutuatari societari ne risentono attraverso rendimenti di riferimento più elevati, una minore propensione al rischio degli investitori e i timori sulla capacità dei governi di sostenere l’economia durante una fase di recessione.
Anche le azioni risentono negativamente di una crescita più debole e di tassi di sconto più elevati. È probabile che il meccanismo di aggiustamento vari da Paese a Paese: potrebbe manifestarsi attraverso rendimenti sovrani più alti, spread più ampi, deprezzamento della valuta o una combinazione di questi canali. Gli asset reali potrebbero dimostrarsi più resilienti degli asset nominali a lunga duration se le tensioni fiscali si traducessero infine in un’inflazione più elevata o in valute più deboli.
Transizione climatica disordinata
Lo scenario di transizione climatica disordinata presuppone che la politica climatica resti insufficiente finché ripetuti eventi fisici non costringono i governi a reagire in modo più brusco. La regolamentazione sulle emissioni di carbonio viene inasprita, gli investimenti energetici accelerano e l’intervento pubblico nei settori strategici aumenta. Tuttavia, i limiti della rete elettrica, la carenza di materie prime critiche, i ritardi nelle autorizzazioni e l’insufficienza di manodopera qualificata impediscono all’offerta di adeguarsi in modo ordinato. Il risultato è uno shock di transizione stagflazionistico, con inflazione più alta, crescita più debole e una brusca rivalutazione degli asset sensibili al clima.
Gli effetti più marcati si osservano nei seguenti indicatori:
- Inflazione: in rialzo. I costi della transizione energetica, il prezzo del carbonio, gli shock sui prezzi alimentari e la carenza di input critici fanno salire i prezzi alla produzione e al consumo. Poiché molte di queste pressioni hanno origine dal lato dell’offerta, non possono essere risolte rapidamente attraverso la politica monetaria convenzionale.
- Tassi di interesse: in rialzo. Un rischio di inflazione persistentemente elevato mantiene una pressione al rialzo sui rendimenti obbligazionari. Le banche centrali si trovano di fronte al difficile compito di contrastare l’inflazione mentre la crescita economica si indebolisce, il che limita la loro capacità di fornire un sostegno monetario diretto.
- Spread creditizi: in rialzo. Le condizioni di finanziamento peggiorano per le società con un’elevata esposizione alla transizione, bilanci deboli o consistenti esigenze di rifinanziamento. I produttori di combustibili fossili e i settori ad alta intensità energetica sono esposti a potenziali rischi di stranded asset e regolamentari, mentre le infrastrutture resilienti al clima e gli asset regolamentati potrebbero restare relativamente più sostenuti.
- Crescita economica: negativa. Le famiglie devono affrontare costi più elevati per energia, alimentari e assicurazioni, mentre le imprese assorbono costi degli input più alti e ingenti esigenze di investimento legate alla transizione. Sebbene la spesa in conto capitale pubblica e privata aumenti, i relativi benefici in termini di produttività ed efficienza energetica si manifestano solo con un certo ritardo.
Nel complesso le azioni risentono negativamente dello scenario, poiché costi più elevati, incertezza politica e tassi di sconto più alti mettono sotto pressione valutazioni e margini. Tuttavia, la performance all’interno del mercato diventa più dispersa. Infrastrutture rinnovabili, reti, sistemi di stoccaggio, elettrificazione e imprese legate all’adattamento climatico potrebbero sovraperformare, mentre le industrie ad alta intensità energetica, il settore immobiliare esposto e i comparti con una limitata capacità di trasferire i costi della transizione risultano più vulnerabili.
Conclusione
Nel loro insieme, i cinque scenari mostrano che il prossimo grande regime economico potrebbe essere plasmato da uno shock positivo di produttività e investimenti oppure da una combinazione negativa di crescita più debole, inflazione più alta e premi per il rischio in aumento. Le loro implicazioni per crescita, azioni, inflazione, titoli di Stato e valute differiscono in modo sostanziale. L’analisi di scenario fornisce quindi più informazioni di una semplice visione rialzista o ribassista del mercato: aiuta a individuare la fonte sottostante del rischio e gli asset in grado di offrire diversificazione.
Questo articolo fa parte del Long-Term Outlook, pubblicato a settembre 2026.