Buyback azionari, +26,8% nel 2026: superano i dividendi

15 SET, 2026
Di Teresa M. Blesa di RankiaPro


Nel secondo trimestre del 2026 i riacquisti di azioni proprie delle maggiori società quotate al mondo sono saliti a 572 miliardi di dollari, il 26,8% in più su base annua. Il dato emerge dal Janus Henderson Global Dividends & Buybacks Index (Q2 2026, seconda edizione), il nuovo studio con cui Janus Henderson Investors analizza insieme dividendi e buyback su 1.500 grandi società globali.
Per la prima volta la tecnologia supera la finanza come primo settore per riacquisti. La spinta arriva dalla corsa agli investimenti in intelligenza artificiale. Per chi seleziona fondi non è un dettaglio contabile: cambia il modo di leggere il rendimento totale per gli azionisti e la sostenibilità delle politiche di remunerazione nel comparto tech.
Cosa dice l'indice Janus Henderson sui buyback globali
L'indice copre 1.500 società quotate in 45 mercati e stima, nei soli dividendi, un totale di 706,7 miliardi di dollari nel trimestre, contro 533,4 miliardi di buyback. Applicando un fattore di scala a un paniere più ampio di grandi società globali, Janus Henderson stima il totale mondiale a 757,8 miliardi di dividendi e 572,0 miliardi di buyback.
La crescita sottostante dei dividendi (la metrica che il report indica come guida per leggere le tendenze di lungo periodo, depurata da dividendi speciali, cambio e calendario) si è attestata al 7,3% annuo, ben oltre il 3,2% headline. I buyback, però, corrono più veloci: +26,8% è quasi il quadruplo della crescita sottostante dei dividendi.
La tecnologia scavalca la finanza: la mappa dei buyback per settore
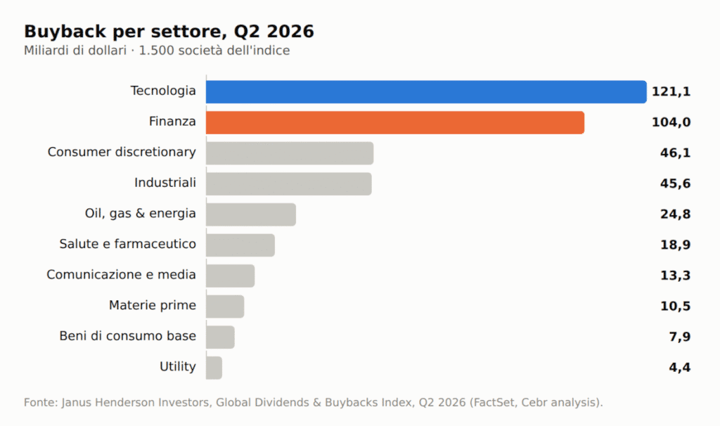
Guardando ai soli 1.500 titoli dell'indice, la tecnologia ha riacquistato 121,1 miliardi di dollari nel trimestre, davanti ai 104,0 miliardi della finanza. Seguono a distanza consumer discretionary (46,1 miliardi), industriali (45,6 miliardi) ed energia (24,8 miliardi).
Nella classifica dei singoli maggiori acquirenti di azioni proprie del trimestre, sette dei primi dieci nomi al mondo appartengono a tecnologia o finanza: la concentrazione settoriale dei buyback è ormai strutturale, non un episodio isolato del trimestre.
| # | Società | Settore |
|---|---|---|
| 1 | Salesforce, Inc. | Tecnologia |
| 2 | Apple Inc. | Tecnologia |
| 3 | Toyota Motor Corp. | Consumer discretionary |
| 4 | NVIDIA Corporation | Tecnologia |
| 5 | Citigroup Inc. | Finanza |
| 6 | JPMorgan Chase & Co. | Finanza |
| 7 | Bank of America Corp | Finanza |
| 8 | Samsung Electronics Co Ltd | Tecnologia |
| 9 | Exxon Mobil Corporation | Oil, gas & energia |
| 10 | Caterpillar Inc. | Industriali |
Nvidia e il dividendo per azione: crescita elevata, yield ancora marginale
Il caso più citato dal report è quello di Nvidia, che ha alzato il proprio dividendo per azione da 0,01 a 0,25 dollari nell'arco di un anno: la crescita percentuale più alta dell'intero indice. Il dato, però, va maneggiato con cautela.
Come osserva Jane Shoemake, Equities CPM Lead per l'EMEA di Janus Henderson Investors, l'aumento di Nvidia è enorme in percentuale ma parte da una base bassissima, e l'azienda continua a offrire un rendimento da dividendo molto contenuto: la tecnologia non è diventata un settore ad alto rendimento.
A livello di settore, la tecnologia resta comunque il comparto con la crescita più forte dei dividendi: +23,5% su base sottostante e +21,1% su base headline nel trimestre, secondo l'indice.
Il trade-off dell'intelligenza artificiale: cosa cambia per chi seleziona fondi
Il report individua nell'intelligenza artificiale il principale fattore di tensione per i prossimi trimestri. Le maggiori società tecnologiche spendono cifre senza precedenti in data center e capacità di calcolo, mentre continuano a riacquistare grandi quantità di azioni proprie.
Le posizioni di cassa netta si stanno riducendo e alcune aziende ricorrono sempre più al debito per finanziare la capex, pur mantenendo il ritmo dei buyback: i buyback sono la leva più facile da tagliare, i dividendi quella più protetta.
Per chi seleziona fondi, la lettura pratica è duplice: monitorare la leva finanziaria delle posizioni tech più esposte all'IA, e non trattare la crescita dei buyback come garanzia di continuità, perché non comportano alcun impegno implicito verso il futuro.
Le previsioni per il 2026: crescita solida, ma tre rischi da monitorare
Le stime di Janus Henderson per l'intero 2026 indicano una crescita del 5-6% per i dividendi globali e del 7-8% per i buyback, in uno scenario di continua tenuta degli utili societari.
Il report segnala tre rischi da monitorare: la fragilità della domanda dei consumatori, la pressione strutturale della concorrenza cinese sull'auto europea, e il possibile inasprirsi del trade-off tra capex in IA e ritorno agli azionisti. In Italia lo abbiamo già visto da vicino nel caso dei dividendi record ma frenati dalla sospensione di Stellantis.
Il messaggio centrale del report è chiato: il ritorno di capitale agli azionisti resta robusto, ma la sua composizione sta cambiando. I buyback crescono più dei dividendi e la tecnologia guida questo spostamento più della finanza, per la prima volta nella storia dell'indice.
Per chi seleziona fondi e costruisce portafogli income, il vecchio criterio (guardare solo il dividend yield) non basta più: il ritorno di capitale si misura anche nella scelta buyback-dividendi, e in quanto quella scelta resta sostenibile se la spesa in intelligenza artificiale continua a salire.
Articoli correlati
 ETF tematici agosto 2026: ancora fame di AI. +1,6 miliardi sul tema Smart Grid quest’anno
Di Rahul Bhushan