Gabriele di Tomaso è il nostro Advisor del Mese

14 OTT, 2026
Di Teresa M. Blesa di RankiaPro


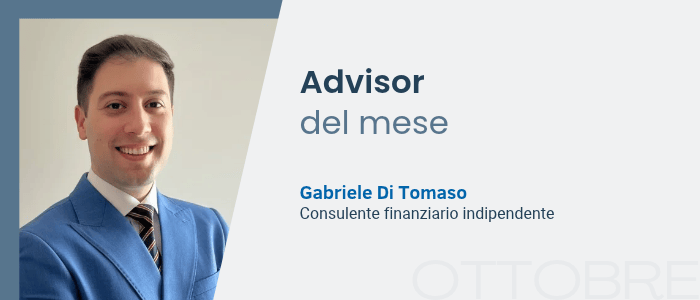
Gabriele Di Tomaso è un consulente finanziario indipendente nato e residente in provincia di Brescia e regolarmente iscritto all’albo OCF.
Dopo la laurea in Banca e Finanza ottenuta presso l’Università degli Studi di Brescia, ha lavorato come consulente presso un rilevante istituto finanziario italiano, prima di maturare l’idea di diventare autonomo.
Ha conseguito varie certificazioni del settore finanziario, tra cui la più importante a livello globale (CFP) e seguito master in ambito consulenziale.
Si occupa di fare consulenza patrimoniale a 360 gradi per persone fisiche e aziende.
Viene retribuito “fee-only”, ovvero a parcella chiara, trasparente e senza costi nascosti legati ai prodotti.
Quando e perché ha iniziato la tua carriera nel settore finanziario?
Nel settembre del 2021. È stata la logica conseguenza del percorso di studi che ho fatto e della passione per la finanza che ho da moltissimi anni.
Dopo 4 anni di lavoro come consulente finanziario per un prioritario e famoso istituto finanziario italiano ho deciso di dimettermi, con annessa penale da pagare, per diventare consulente indipendente, in modo da essere in grado di far raggiungere ai miei clienti i loro obiettivi con gli strumenti finanziari che ritengo più opportuni, senza vincoli ne limite alcuno.
Si tratta di un innovativo modello di consulenza, che nel mondo anglosassone, finanziariamente più evoluto, è presente e predominante da lungo tempo.
Questa scelta mi consentirà di portare avanti la mia mission, ovvero quella di lasciare una traccia positiva nella vita delle persone, il che per me risulta più facile tramite laddove sono più competente, ovvero nella finanza.
Come si svolge un giorno quotidiano di lavoro per te? Come organizzi il tuo tempo?
Diciamo che essendo autonomo non devo rendere conto a nessuno e quindi posso gestire il mio tempo come meglio credo.
Sinceramente in questi 5 anni di lavoro come consulente ho capito che per dare il massimo ai miei clienti prima non posso e non devo dimenticarmi dal mio stato psico- fisico, ed è per questo che la mia giornata tipo inizia al mattino presto con una sessione di palestra. Dopodiché ci sono appuntamenti con i clienti, lo studio di nuovi report accademici per aggiornare le mie competenze, il monitoraggio dei portafogli dei clienti e la preparazione di contenuti per social e blog del sito web, chiaramente il tutto quando si rende necessario.
Qual è, secondo te, la parte più importante della gestione patrimoniale e del wealth management?
Avere un metodo da seguire. Come consulente intendo, dato che poi lo si trasmette anche al cliente.
A mio giudizio la prima cosa da fare deve essere il capire chi ho davanti, in quanto ogni persona ha i suoi obiettivi, valori, insicurezze, peculiarità famigliari ecc.
Solo dopo si può procedere con la consulenza vera e propria e infine col monitoraggio costante, dato che l’obiettivo è quello di accompagnare il cliente per tutta la vita.
Avere un metodo permette anche al cliente di non naufragare nei momenti di panico sui mercati finanziari o nei momenti difficili della sua vita privata, il che, dato che per entrambe le cose vi è una certezza di accadimento, è fondamentale.
Cosa cercano i clienti in questo momento? Cosa consiglieresti loro data l’attuale situazione dei mercati?
Cercano sicurezze, rapporto umano (ancora di più in questo periodo di sviluppo dell’IA) e competenza specifica, cioè calata sui loro bisogni.
Dal lato tecnico invece spesso ci sono ancora molti margini di miglioramento, in quanto spesso la vera difficoltà come consulente è quella di disincentivare le persone dal seguire le mode, le scorciatoie e i pareri non professionali (spesso provenienti da canali social di fuffaguro), al fine di evitargli grosse scottature.
Consiglierei quindi di scegliere un consulente indipendente (siamo quasi in 1000 in Italia oramai), magari con certificazione CFP, al fine di avere delle risposte personalizzate e non influenzate da logiche commerciali, ma calate solo sui loro bisogni.
Quali settori ritieni particolarmente interessanti in questo momento?
Sicuramente è in corso un ampliamento dell’universo investibile mai visto prima in Europa, che va dalla continua creazione di nuovi ETF/ETC.
Personalmente reputo estremamente interessanti anche i certificates, strumento che spesso è trascurato anche da molti miei colleghi indipendenti, ma come dico sempre, un prodotto è interessante solo quando capisco (da consulente) che può risolvere un bisogno del cliente in questione.
Hai notato un cambiamento nel profilo dei tuoi clienti negli ultimi anni? Come descriveresti il tuo cliente medio?
Diciamo che si inizia a intravedere un cambiamento in termini di ricerca da parte del cliente di maggiore trasparenza sui costi degli investimenti e di conoscenza sui prodotti finanziari, quantomeno in termini generici.
C’è ancora tuttavia una grossa fetta di risparmiatori che è completamente allo scuro di quantodettosopra,adesempiopersonematurechenonhannofigliequindisontagliate fuori dalle novità in ambito finanziario e che quindi potrebbero giovare della figura di un consulente indipendente, mettendo da parte quindi l’interesse per gli attraenti conti deposito remunerati e potendo così concentrarsi a capire quali sono i suoi obiettivi e a come raggiungerli.
Sebbene abbia avuto clienti di ogni tipo, il mio cliente medio e più ricorrente, è il classico risparmiatore italiano “borghese”, con le sue caratteristiche uniche sia da un punto di vista patrimoniale che famigliare e di obiettivi di vita.
C’è qualche tema su cui gli investitori dovrebbero concentrarsi nel lungo periodo?
Capire il Longevity Risk, ovvero il rischio di sopravvivere ai loro risparmi. In particolare, spesso, più la persona è abbiente, più sottovaluta questo rischio, non tenendo conto che l’inflazione (e quindi la perdita di valore del denaro) conta anche se hai un patrimonio alto e, conseguentemente, uno stile di vita molto agiato.
Il lato positivo è che se si fanno le mosse giuste in tempo, il rischio lo si affronta e lo si sconfigge senza problemi.
Cosa ti piace fare quando non lavori?
Mi piace andare in palestra, camminare, mi piace passare del tempo con gli amici, sono appassionato (anche se sempre meno) di calcio, mi piace infine ritagliarmi degli spazi per stare da solo con i miei pensieri.