Classifica PIP 2025: Generali, Poste Vita e Mediolanum sul podio

2 OTT, 2026
Di Teresa M. Blesa di RankiaPro


I Piani Individuali Pensionistici sono il segmento più capillare della previdenza complementare italiana. Secondo il Tredicesimo Report Annuale di Itinerari Previdenziali, elaborato su dati COVIP, a fine 2025 i PIP "nuovi" contavano 3.971.620 posizioni e 59,13 miliardi di euro di risorse, che salgono a 66 miliardi includendo i PIP "vecchi".
Oltre alla classifica delle compagnie, il Report offre un dato rilevante per l'industria del risparmio gestito: circa il 30% degli AUM dei PIP è affidato in delega di gestione a soggetti terzi. In un mercato che cresce e sposta risorse verso il ramo III, i PIP diventano un investitore istituzionale sempre più conteso.
Circa il 30% degli AUM in delega: perché i PIP interessano le SGR
La gestione dei PIP resta in gran parte in capo alle compagnie che li hanno istituiti o a società dello stesso gruppo, soprattutto per le gestioni separate di ramo I. Tuttavia, il Report stima che circa il 30% dei 66 miliardi di AUM sia affidato in delega a gestori terzi.
La quota sale nelle compagnie che non dispongono di una SGR o ne hanno una di dimensioni ridotte. Il Report rileva inoltre un ricorso sempre più frequente, a fini di diversificazione e specializzazione, a prodotti di case terze su asset tradizionali, alternativi ed ETF: è ciò che rende i PIP sempre più interessanti per le "fabbriche prodotto".
Ramo III in crescita: più spazio per azionario e bilanciati
La composizione delle risorse rafforza questa tendenza. Le gestioni separate di ramo I restano predominanti, ma scendono al 66,6% delle risorse dal 68,9% del 2024. Il restante 33,4% è investito nella componente unit linked di ramo III.
All'interno del ramo III, le linee azionarie salgono al 16,2% (dal 14,8% del 2024, dal 13,1% del 2023 e dall'11% del 2022), le bilanciate al 12,5% (dall'11,7%) e le obbligazionarie al 4,7% (dal 4,6%). È uno spostamento graduale ma costante, in atto almeno dal 2022.
Il mercato dei PIP "nuovi" nel 2025: più flussi, meno compagnie
Le risorse dei PIP "nuovi" crescono dell'8,04%, in lieve rallentamento rispetto al +9,6% del 2024, e i contributi superano i 5,6 miliardi di euro (5,3 miliardi nel 2024). Il contributo medio sale a 2.240 euro. Nel complesso, il comparto rappresenta il 25,2% del patrimonio dei fondi pensione.
L'offerta, invece, si concentra. I PIP "nuovi" operativi sono 71, ma 35 sono chiusi a nuove iscrizioni, e le compagnie attive scendono a 31, due in meno rispetto al 2024. Resta aperto il nodo delle posizioni non alimentate da contributi: 1,4 milioni, circa il 35% del totale.
La classifica dei gruppi per numero di posizioni
I primi dieci gruppi detengono il 91,7% delle posizioni e il 94% del patrimonio. Generali si conferma al primo posto con 1.482.314 posizioni in essere, il 37,3% del totale, in crescita del 3% sul 2024, trainata da Alleata Previdenza di Alleanza (767.162 posizioni) e da Generazione Previdente di Generali Italia (642.784).
Il podio resta invariato. Poste Vita è seconda con 995.545 posizioni, ma è l'unica tra le prime tre in calo (-0,8%). Mediolanum Vita, terza, è il gruppo che cresce di più tra i primi dieci: +16% in un anno, da 275.126 a 319.173 posizioni.
| Gruppo | Posizioni 2025 |
|---|---|
| Generali | 1.482.314 |
| Poste Vita | 995.545 |
| Mediolanum Vita | 319.173 |
| Gruppo Unipol | 196.717 |
| Allianz | 175.200 |
| AXA | 169.044 |
| Intesa Sanpaolo Vita | 157.876 |
| Reale Mutua | 87.037 |
| Gamalife | 60.027 |
| Eurovita | 0 |
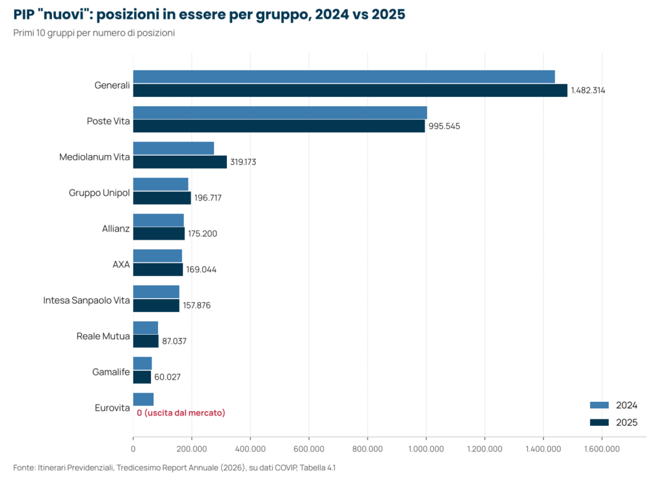
Tra i gruppi ancora attivi, Gamalife è l'unico altro in contrazione (-6,4%). Il dato di Allianz (+1,1%) va letto con un'avvertenza: dal 2025 il PIP Unicredit Previdenza non rientra più nel perimetro del gruppo, ma fa capo a Unicredit Vita Assicurazioni.
Patrimonio per posizione: Mediolanum Vita guida per masse medie
Per patrimonio la classifica dei primi tre resta invariata. Generali gestisce 20.505,8 milioni di euro (+8%), il 34,7% delle risorse dei PIP "nuovi", seguita da Poste Vita con 13.014,4 milioni (+5,4%) e Mediolanum Vita con 8.048,3 milioni (+13,2%).
Il rapporto tra patrimonio e posizioni rivela modelli distributivi molto diversi. Mediolanum Vita registra circa 25.200 euro per posizione, quasi il doppio di Generali (circa 13.800 euro) e Poste Vita (circa 13.100 euro). Valori elevati si osservano anche per Allianz (circa 21.400 euro) e Gamalife (circa 21.100 euro).
Eurovita esce dalla classifica
Il 2025 segna anche l'uscita di Eurovita, che nel 2024 contava 69.207 posizioni. Secondo il Report, l'azzeramento segue il completamento dell'operazione di salvataggio della società, con il trasferimento delle forme previdenziali a Unipol. Il gruppo Unipol sale nel frattempo a 196.717 posizioni (+9.188), ma il Report non dettaglia tempi e perimetro del trasferimento.
La concentrazione tra pochi grandi gruppi emerge anche nella classifica dei gestori assicurativi degli enti previdenziali.