Commissioni di performance: il 66% dei fondi attivi italiani le applica, contro il 12,4% in Europa

17 NOV, 2026
Di Teresa M. Blesa di RankiaPro


Le commissioni di performance restano una delle voci di costo meno uniformi del mercato europeo dei fondi. Lo conferma lo European Fund Fee Study 2026 di Morningstar, che analizza circa 41.000 fondi aperti ed ETF azionari, obbligazionari e bilanciati domiciliati in Europa, con dati aggiornati a giugno 2026.
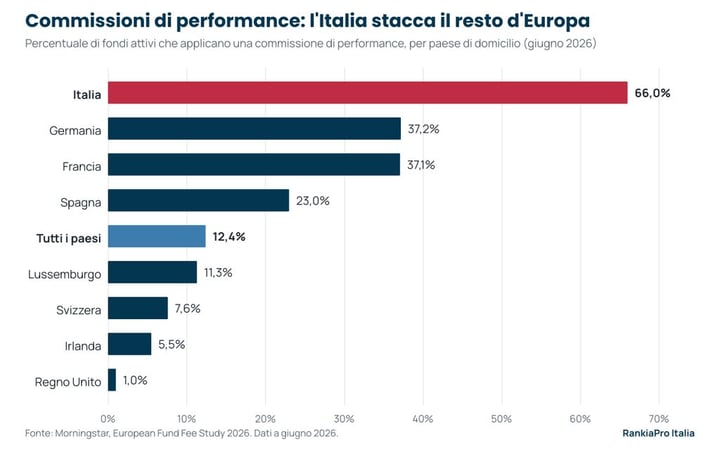
Su questa voce l'Italia si distingue nettamente dagli altri mercati: il 66% dei fondi attivi domiciliati in Italia applica una commissione legata al rendimento, contro il 12,4% dell'insieme dei paesi analizzati. Una differenza che pesa nella lettura dei costi, perché la commissione si aggiunge alle spese correnti.
Italia prima in Europa per diffusione delle commissioni di performance
Secondo Morningstar, la pratica varia enormemente da un paese all'altro. Dopo l'Italia, i mercati in cui le commissioni di performance sono più diffuse sono Germania (37,2%) e Francia (37,1%), seguite dalla Spagna con il 23%. Negli altri domicili riportati nello studio la quota resta sotto il 12%.
All'estremo opposto c'è il Regno Unito, dove solo l'1% dei fondi attivi prevede questa commissione. Seguono Irlanda (5,5%), Svizzera (7,6%) e Lussemburgo (11,3%). Il dato lussemburghese è rilevante per il mercato italiano: Lussemburgo e Irlanda rappresentano il mercato dei fondi cross-border, molti dei quali sono distribuiti anche in Italia.
Il confronto va letto anche alla luce delle dimensioni. I fondi attivi domiciliati in Italia gestiscono 192.300 milioni di euro, mentre quelli domiciliati in Lussemburgo arrivano a 3.348.200 milioni. Il 66% descrive quindi l'offerta di diritto italiano, non tutto ciò che viene venduto in Italia, dove convivono prodotti domestici e Sicav lussemburghesi.
Commissioni di performance e spese correnti: i dati paese per paese
Il dato sulle commissioni di performance si somma a quello sulle spese correnti. Nella media equiponderata dei fondi attivi domiciliati localmente, l'Italia è anche il mercato più caro d'Europa, con spese correnti dell'1,38% a giugno 2026, contro l'1,50% di cinque anni prima.
Morningstar attribuisce buona parte di questo livello alle retrocessioni, i pagamenti che il gestore riconosce a banche, consulenti e piattaforme per la distribuzione. Escludendo la stima delle retrocessioni, la spesa media dei fondi attivi italiani scende allo 0,89% e il mercato più caro diventa la Germania, con l'1,22%.
| Paese di domicilio | Fondi attivi con commissione di performance | Spese correnti medie, fondi attivi | Spese correnti al netto delle retrocessioni |
|---|---|---|---|
| Italia | 66,0% | 1,38% | 0,89% |
| Germania | 37,2% | 1,28% | 1,22% |
| Francia | 37,1% | 1,27% | 1,08% |
| Spagna | 23,0% | 1,14% | 0,96% |
| Lussemburgo | 11,3% | 1,30% | 1,03% |
| Svizzera | 7,6% | 0,95% | 0,81% |
| Irlanda | 5,5% | 0,99% | 0,84% |
| Regno Unito | 1,0% | 0,84% | 0,81% |
| Tutti i paesi analizzati | 12,4% | n.d. | n.d. |
| Fonte: Morningstar, European Fund Fee Study 2026 (novembre 2026). Dati a giugno 2026; spese correnti in media equiponderata. | |||
Come si calcola: il 15% dell'extra-rendimento
La commissione di performance scatta quando il fondo supera un benchmark o una soglia minima di rendimento predefinita (hurdle). Di norma è calcolata come percentuale dell'extra-rendimento e, secondo Morningstar, per la classe di quote mediana che la applica è pari al 15% della sovraperformance.
Un esempio ipotetico aiuta a misurarne il peso. Se un fondo batte il proprio benchmark di 2 punti percentuali in un anno, una commissione del 15% assorbe 0,30 punti dell'extra-rendimento. Con una sovraperformance di 4 punti, il costo sale a 0,60 punti, che si aggiungono alle spese correnti.
Il tema si collega a quanto chiedono gli allocatori europei alla gestione attiva. In un sondaggio di CoreData Research per Fidelity International, un ETF attivo deve battere l'indice di 63-109 punti base netti l'anno per giustificarne l'uso al posto di un ETF indicizzato.
Perché in Italia sono così diffuse
Morningstar collega la diffusione delle commissioni di performance in Italia alla forte componente retail della base di investitori. Nel Regno Unito, al contrario, sono considerate una caratteristica di nicchia, perché gli investitori preferiscono costi più prevedibili.
Lo stesso studio inquadra il caso italiano in un modello distributivo preciso. Fuori da Regno Unito e Paesi Bassi, dove il divieto di retrocessioni nella consulenza retail ha reso "pulite" la maggior parte delle classi di quote, è più diffusa la distribuzione captive tramite banche e assicurazioni, con classi di quote che incorporano il compenso del distributore.
I costi, del resto, pesano anche sulla fiducia degli investitori, anche se il timore di un conflitto di interessi è il primo motivo di sfiducia verso banche e intermediari (33%), davanti ai costi (28%).
Cosa verificare nella due diligence
Per chi seleziona fondi, la presenza di una commissione di performance non è di per sé un elemento negativo, ma rende più complessa la stima del costo totale. Il confronto tra fondi va fatto sul costo complessivo atteso, non solo sulle spese correnti indicate nel KID.
I punti da verificare sono la coerenza del benchmark con la strategia, l'eventuale soglia minima, la percentuale applicata rispetto al 15% mediano e il periodo di riferimento del calcolo. Anche gli allocatori europei, quando valutano un ETF attivo, mettono i costi al primo posto (79%) tra le caratteristiche richieste.
Il quadro europeo resta in movimento: le commissioni medie dei fondi attivi e passivi continuano a scendere da dieci anni, spinte dalla concorrenza degli ETF e dalla chiusura dei fondi più cari. Sulle commissioni di performance, però, il mercato italiano resta un'eccezione: due fondi attivi su tre le applicano.