Quanto deve rendere un ETF attivo in più dell’indice: per gli allocatori europei da 63 a 109 punti base

4 NOV, 2026
Di Teresa M. Blesa di RankiaPro


Gli ETF attivi sono tra i veicoli d'investimento che crescono di più in Europa. Secondo dati Morningstar citati da Fidelity International, gli asset hanno raggiunto 137 miliardi di dollari (123 miliardi di euro), cinque volte il livello del 2022. La crescita delle masse, però, non basta a giustificarne l'uso in portafoglio: servono risultati misurabili.
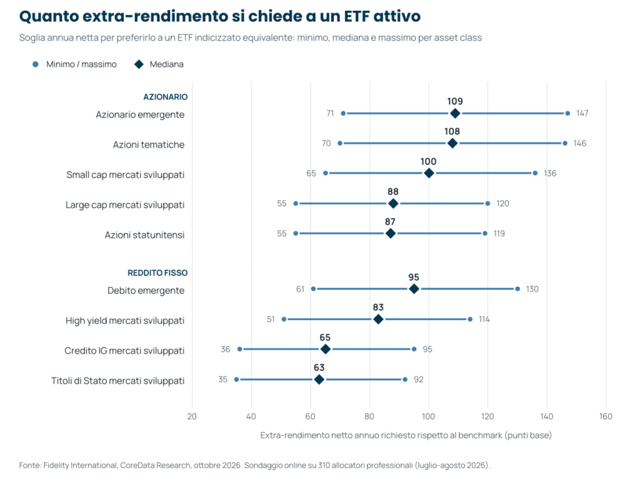
Un sondaggio di CoreData Research per Fidelity International su 310 allocatori professionali di Francia, Germania, Italia, Svizzera e Regno Unito fissa l'asticella in numeri. L'extra-rendimento netto annuo richiesto a un ETF attivo va da 63 punti base sui titoli di Stato a 109 sull'azionario emergente.
Il sondaggio: cosa è stato chiesto agli allocatori
L'indagine, condotta online tra luglio e agosto 2026 e pubblicata a ottobre, ha coinvolto wealth manager (35% del campione), gestori di portafogli discrezionali (22%), private banker (15%), CIO e membri di comitati di asset allocation (13%), fund selector (11%) e multi-manager (5%). Tutti utilizzano ETF attivi o prevedono di farlo entro 18 mesi.
La domanda era precisa: qual è il rendimento netto minimo, sopra il benchmark di riferimento, che un ETF attivo dovrebbe offrire ogni anno per giustificarne l'uso al posto di un ETF indicizzato equivalente. La soglia, quindi, include già i costi del prodotto. Il dato va letto tenendo conto che Fidelity International è a sua volta emittente di ETF attivi.
Le soglie per asset class: l'azionario chiede di più
Nell'azionario la mediana non scende mai sotto gli 87 punti base. Le azioni statunitensi (87) e le large cap dei mercati sviluppati (88) hanno l'asticella più bassa del comparto. Le small cap sviluppate salgono a 100, le azioni tematiche a 108 e l'azionario emergente a 109 punti base, il valore più alto dell'intero sondaggio.
Il reddito fisso si muove su livelli inferiori: 63 punti base per i titoli di Stato dei mercati sviluppati, 65 per il credito investment grade e 83 per l'high yield. Fa eccezione il debito emergente, con una mediana di 95 punti base, sopra la soglia richiesta alle azioni statunitensi.
| Asset class | Minimo (pb) | Mediana (pb) | Massimo (pb) |
|---|---|---|---|
| Azionario emergente | 71 | 109 | 147 |
| Azioni tematiche | 70 | 108 | 146 |
| Small cap mercati sviluppati | 65 | 100 | 136 |
| Debito emergente | 61 | 95 | 130 |
| Large cap mercati sviluppati | 55 | 88 | 120 |
| Azioni statunitensi | 55 | 87 | 119 |
| High yield mercati sviluppati | 51 | 83 | 114 |
| Credito investment grade mercati sviluppati | 36 | 65 | 95 |
| Titoli di Stato mercati sviluppati | 35 | 63 | 92 |
Più rischio, asticella più alta
La graduatoria segue una logica di rischio: le soglie più basse riguardano governativi e investment grade, le più alte i mercati emergenti, le small cap e le strategie tematiche. Anche la forchetta tra minimo e massimo si allarga nelle asset class più volatili: per l'azionario emergente va da 71 a 147 punti base, per i titoli di Stato da 35 a 92.
Il caso delle azioni statunitensi è il più interessante. Il mercato americano è tradizionalmente considerato difficile per la gestione attiva, eppure il 44% degli allocatori lo indica come il segmento con le maggiori opportunità per gli ETF attivi, davanti a emergenti (33%), small cap (29%) ed Europa sviluppata (28%). Proprio qui l'asticella resta tra le più basse dell'azionario, a 87 punti base.
Benchmark-aware, alta convinzione, discrezionali: un obiettivo diverso per ogni famiglia
Il sondaggio non distingue le soglie per tipologia di prodotto, ma il report classifica gli ETF attivi in tre famiglie: legati al benchmark, con uno scostamento dall'indice dell'1-2%; ad alta convinzione, con uno scostamento del 3-4%; discrezionali, senza vincoli di indice. Il 50% degli allocatori vede i primi come allocazione core o significativa nei prossimi cinque anni.
Per le strategie a scostamento contenuto l'asticella è impegnativa. Con uno scostamento dell'1-2%, battere l'azionario USA di 87 punti base netti l'anno richiede un rapporto tra extra-rendimento e scostamento compreso tra circa 0,4 e 0,9.
Oltre la performance: costi, track record e coerenza
La soglia di rendimento non è l'unico filtro. Nella scelta del fornitore di ETF attivi pesano soprattutto le commissioni competitive (40%), poi il track record di lungo periodo e la costanza dei risultati tra i cicli di mercato (entrambi al 35%), la liquidità (33%) e la qualità del team d'investimento (29%).
La scelta tra attivo e passivo, secondo Fidelity International, torna centrale con l'aumento dell'incertezza. "La gestione passiva offre esposizione al mercato, ma implica anche accettarne le vulnerabilità", spiega Stefan Kuhn, responsabile della distribuzione di ETF per l'area EMEA. Gli investitori, aggiunge, si chiedono se restare legati a un indice o lasciare ai gestori più libertà di reagire ai cambiamenti di mercato.
Allocazioni in crescita, ma sotto esame
Le intenzioni di investimento restano positive: la quota media di ETF attivi nei portafogli degli intervistati dovrebbe passare dal 10,2% al 14,6% in 18 mesi, un aumento vicino al 40%.
La partita, però, si gioca sui numeri. In un mercato in cui anche gli investitori istituzionali italiani concentrano gli ETF su pochi grandi emittenti, come mostra la mappa dei gestori ETF scelti dagli istituzionali italiani, l'extra-rendimento netto diventa il criterio che separa un ETF attivo dalla sua alternativa passiva.