Green bond, sustainability-linked e transition bond: il 47% degli investitori detiene green bond, il 61% in Europa

8 OTT, 2026
Di Teresa M. Blesa di RankiaPro


La finanza di transizione climatica, cioè il capitale destinato ai settori ad alte emissioni per ridurne l'impronta di carbonio, è ormai una componente stabile dei portafogli professionali. Lo conferma la sesta edizione della Global Climate Investing Survey di Robeco, condotta da CoreData Research su 300 investitori istituzionali e wholesale tra maggio e giugno 2026.
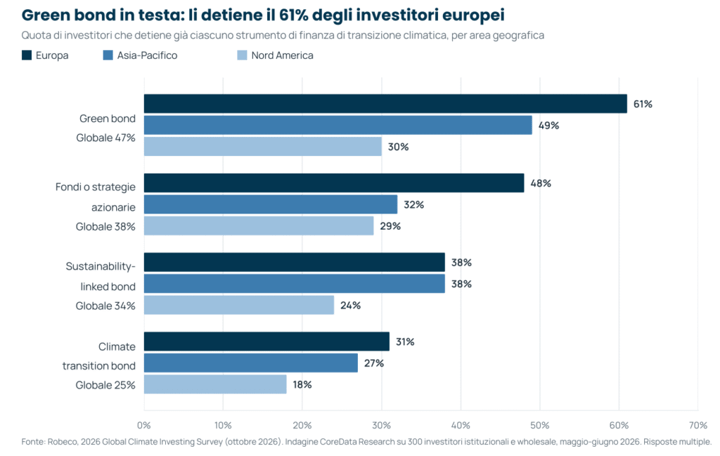
Tra gli strumenti disponibili, l'obbligazionario etichettato resta la porta d'ingresso principale. I green bond sono lo strumento di finanza di transizione più diffuso: li detiene il 47% degli investitori a livello globale, quota che sale al 61% in Europa. Seguono i fondi azionari e i sustainability-linked bond, mentre i transition bond sono i meno diffusi.
Chi detiene green bond, sustainability-linked e transition bond
Secondo Robeco, i green bond guidano la classifica in tutte le aree geografiche, ma con distanze marcate. In Europa li detiene il 61% degli investitori, contro il 49% nell'area Asia-Pacifico e il 30% in Nord America. Tra le due sponde dell'Atlantico il divario supera i 30 punti percentuali.
Al secondo posto ci sono i fondi o le strategie azionarie (38%), più diffusi in Europa (48%) che in Asia-Pacifico (32%) e in Nord America (29%). I sustainability-linked bond si fermano al 34% a livello globale: gli investitori dell'area Asia-Pacifico eguagliano quelli europei, entrambi al 38%, mentre in Nord America la quota scende al 24%.
I climate transition bond chiudono la classifica: li detiene il 25% degli investitori a livello globale, con un massimo del 31% in Europa, il 27% in Asia-Pacifico e un minimo del 18% in Nord America.
| Strumento | Globale | Europa | Asia-Pacifico | Nord America |
|---|---|---|---|---|
| Green bond | 47% | 61% | 49% | 30% |
| Fondi o strategie azionarie | 38% | 48% | 32% | 29% |
| Sustainability-linked bond | 34% | 38% | 38% | 24% |
| Climate transition bond | 25% | 31% | 27% | 18% |
I prossimi due anni: azionario e sustainability-linked bond in testa
Guardando avanti, il 36% degli investitori prevede di aumentare o avviare investimenti in fondi o strategie azionarie di transizione nei prossimi due anni, poco davanti ai sustainability-linked bond (35%) e ai climate transition bond (33%).
Le preferenze cambiano per area. Gli investitori dell'area Asia-Pacifico puntano sui sustainability-linked bond, con il 43% pronto ad aumentare l'esposizione. In Europa prevale l'azionario, scelto dal 39%, e lo stesso vale per il Nord America (32%).
| Strumento | Globale | Europa | Asia-Pacifico | Nord America |
|---|---|---|---|---|
| Fondi o strategie azionarie | 36% | 39% | 32% | 32% |
| Sustainability-linked bond | 35% | 36% | 43% | 24% |
| Climate transition bond | 33% | 37% | 38% | 20% |
La logica di fondo emerge dalla tavola rotonda del report. Alison Ewings, General Manager ESG di Queensland Investment Corporation, spiega che investire per ridurre le emissioni reali può far salire nel breve termine quelle del portafoglio: "Prendiamo posizione in corporate bond, per esempio, quando una società può essere un emettitore piuttosto elevato, ma abbiamo forte fiducia nei suoi piani di transizione e nella sua capacità di realizzarli".
Gli ostacoli: rendimenti, dati e segnali politici
Il principale freno alla finanza di transizione è l'incertezza sulla capacità di ottenere rendimenti corretti per il rischio competitivi, citata dal 52% degli investitori e dal 61% di quelli dell'area Asia-Pacifico. In quest'ultima pesa anche la scarsità di società con strategie di transizione credibili (38%).
In Europa gli ostacoli principali sono la mancanza di dati affidabili e accurati per valutare le opportunità (39%) e i segnali poco chiari dei policymaker, che frenano gli impegni di lungo periodo (38%). La carenza di dati è citata anche dal 34% degli investitori nordamericani.
Sul fronte organizzativo, però, il quadro migliora. La difficoltà di conciliare gli obiettivi di decarbonizzazione con la performance, indicata dal 67% degli intervistati nel 2025, scende al 50% nel 2026, mentre i problemi di accesso e qualità dei dati passano dal 48% al 34%.
L'Europa in testa anche sull'esposizione climatica complessiva
Il primato europeo sui green bond si inserisce in un'esposizione climatica più ampia. Il 62% degli investitori europei ha almeno il 10% del patrimonio in investimenti con l'obiettivo dichiarato di contrastare il cambiamento climatico, come i fondi Articolo 9 SFDR, contro il 48% dell'area Asia-Pacifico e il 34% del Nord America.
A livello globale, il 42% degli investitori prevede di aumentare queste allocazioni nei prossimi 12 mesi, quota che sale al 60% sull'orizzonte di tre anni. Su questo orizzonte, gli istituzionali (62%) sono leggermente più propensi dei wholesale (55%), e i fondi pensione (65%) più delle compagnie assicurative (59%).
La survey restituisce un mercato in cui i green bond sono ormai uno strumento consolidato, soprattutto in Europa, mentre la crescita dei prossimi anni si gioca su sustainability-linked e transition bond. Per questi ultimi, qualità dei dati e credibilità dei piani di transizione degli emittenti restano le variabili decisive.