Rischio climatico fisico: per il 66% degli investitori peserà sui prezzi degli asset entro cinque anni

28 OTT, 2026
Di Teresa M. Blesa di RankiaPro
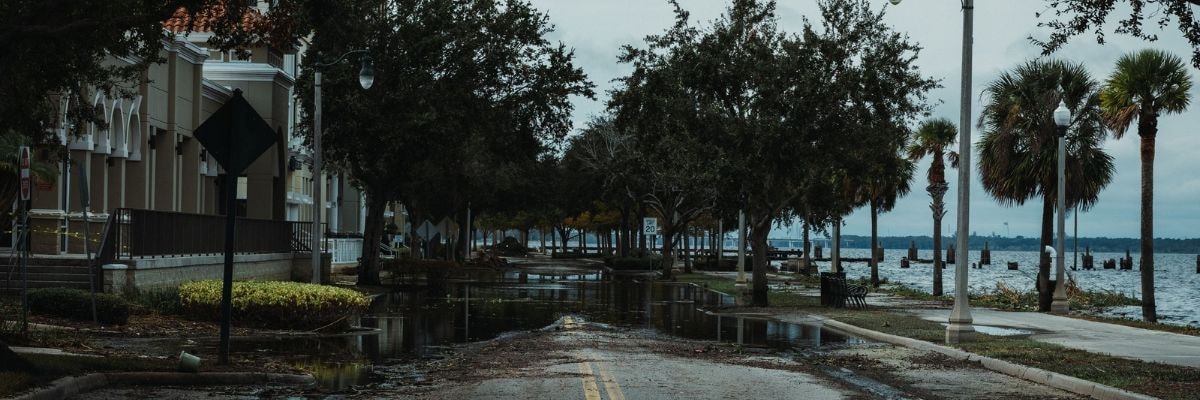


Il rischio climatico fisico non è più soltanto un tema da scenario di lungo periodo. L'ondata di calore e gli incendi che hanno colpito l'Europa nel 2026 hanno riportato l'attenzione degli investitori istituzionali sugli effetti concreti del riscaldamento globale. La sesta edizione della Global Climate Investing Survey di Robeco misura quanto questa percezione stia entrando nelle decisioni di portafoglio.
Il dato centrale è netto: due investitori su tre (66%) si aspettano che i rischi climatici fisici abbiano un impatto moderato o significativo sui prezzi degli asset nei prossimi cinque anni. La quota cresce con l'orizzonte temporale e coinvolge attività chiave come il risk budgeting, l'asset allocation strategica e la selezione dei gestori.
L'indagine, condotta da CoreData Research tra maggio e giugno 2026, ha coinvolto 300 investitori istituzionali e wholesale in Europa, Nord America, Asia-Pacifico e Sudafrica, da fondi pensione e compagnie assicurative a private bank e family office.
Rischio climatico fisico e prezzi degli asset: l'impatto cresce con l'orizzonte
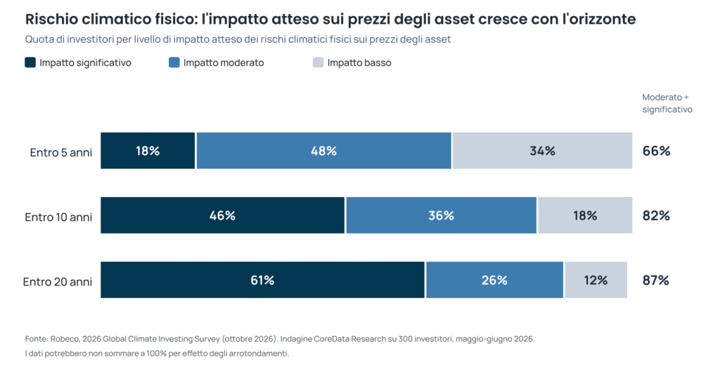
A cinque anni, il 18% degli intervistati prevede un impatto significativo sui prezzi degli asset e il 48% un impatto moderato, mentre il 34% lo considera basso. Su dieci anni il quadro cambia: l'82% si attende un impatto moderato o significativo, con la sola componente significativa che sale al 46%. A vent'anni il 61% indica un impatto significativo e il 26% moderato.
Nel breve termine prevale quindi una valutazione prudente. È sull'orizzonte decennale, coerente con l'asset allocation strategica di molti investitori istituzionali, che il rischio fisico diventa una variabile di prezzo per la grande maggioranza del campione.
| Orizzonte | Impatto significativo | Impatto moderato | Impatto basso | Moderato + significativo |
|---|---|---|---|---|
| 5 anni | 18% | 48% | 34% | 66% |
| 10 anni | 46% | 36% | 18% | 82% |
| 20 anni | 61% | 26% | 12% | 87% |
Rischi acuti e cronici: quali asset sono più esposti
Robeco distingue i rischi acuti, legati a eventi come fenomeni meteorologici estremi, alluvioni e incendi, dai rischi cronici, che derivano da cambiamenti graduali come l'innalzamento del livello del mare o il degrado del suolo.
Il rapporto cita casi già osservabili. Gli immobili in zone soggette ad alluvioni negli Stati Uniti e nel Regno Unito hanno perso valore, mentre in parti della Florida i premi assicurativi sono saliti fino a rendere alcune proprietà non assicurabili. Il caldo estremo alza i costi di manutenzione delle infrastrutture di trasporto e la siccità può ridurre il valore dei terreni agricoli.
Secondo Alison Ewings, General Manager ESG di Queensland Investment Corporation (QIC), i mercati si stanno già adattando: "È facile parlarne come di un tema di lungo periodo, ma implicito in questo c'è il fatto che la rivalutazione avviene in genere molto prima che i rischi si materializzino".
Dal risk budgeting alla selezione dei gestori: le attività coinvolte
L'effetto non si ferma ai prezzi. Il 64% degli intervistati prevede che i rischi fisici incidano in modo moderato o significativo sul risk budgeting nei prossimi cinque anni, il 63% sull'asset allocation strategica e il 61% sulle capital market assumptions.
Seguono asset allocation tattica e stock picking, entrambe al 59%, e la selezione dei gestori al 57%. Più di un investitore su due si aspetta quindi che il rischio climatico fisico entri nei criteri con cui sceglie gli asset manager, un elemento che chiama in causa la capacità delle case di gestione di misurare e rendicontare l'esposizione dei portafogli.
| Attività di investimento | Impatto moderato o significativo (prossimi 5 anni) |
|---|---|
| Risk budgeting | 64% |
| Asset allocation strategica | 63% |
| Capital market assumptions | 61% |
| Asset allocation tattica | 59% |
| Stock picking | 59% |
| Selezione dei gestori | 57% |
Grandi investitori ed Europa più sensibili al rischio fisico
La dimensione conta. Tra gli investitori con meno di 10 miliardi di dollari in gestione, il 58% prevede un impatto moderato o significativo sui prezzi a cinque anni, quota che sale al 66% nella fascia tra 10 e 100 miliardi. Robeco lo collega alle maggiori risorse dei grandi investitori e all'approccio da "universal owner".
Anche la geografia pesa: gli investitori europei e dell'Asia-Pacifico sono più propensi dei nordamericani ad attendersi effetti sui prezzi e sulle attività di investimento. Il fondo pensione pubblico sudafricano GEPF, per esempio, monitora trimestralmente l'esposizione del portafoglio a siccità e cicloni tropicali, agendo poi tramite engagement e voto per delega.
Un contesto di realismo: transizione disordinata e obiettivi di Parigi lontani
Solo il 19% degli intervistati prevede una transizione ordinata nel prossimo decennio, mentre il 47% si attende uno scenario "too little, too late" e il 28% una transizione disordinata. Il 44% considera irraggiungibile l'obiettivo di Parigi di contenere il riscaldamento ben al di sotto dei 2°C, per il secondo anno consecutivo.
Il realismo non si traduce però in disimpegno. Il 47% degli investitori afferma che il cambiamento climatico è centrale o significativo nella propria politica di investimento, rispetto al 46% della precedente edizione, e la quota dovrebbe salire al 62% entro due anni. Il 60% prevede di aumentare nei prossimi tre anni le allocazioni a investimenti orientati a contrastare il cambiamento climatico.
Sul fronte degli strumenti, i green bond restano la forma di finanza di transizione più diffusa, come abbiamo analizzato nell'approfondimento su green bond, sustainability-linked e transition bond.