

Private equity: i family office puntano su growth equity e secondari (19%, quasi il doppio del 2025)

19 OTT, 2026
Di Teresa M. Blesa di RankiaPro


Il report Citi Wealth 2026/27 Global Family Office Report, basato su 351 family office in 41 Paesi, conferma il ruolo centrale del private equity nei portafogli dei grandi patrimoni. Per i fund selector italiani, le intenzioni di allocazione nei prossimi 12 mesi offrono un segnale anticipato sulle strategie alternative globali.
Tra le diverse strategie di private equity, growth equity e investimenti secondari emergono come le aree di maggiore interesse incrementale per il 2026. Il mercato secondario registra il balzo più netto rispetto al 2025, riflettendo le pressioni di liquidità che attraversano l'intero settore degli alternativi a livello globale.
Growth equity, la strategia di private equity più richiesta
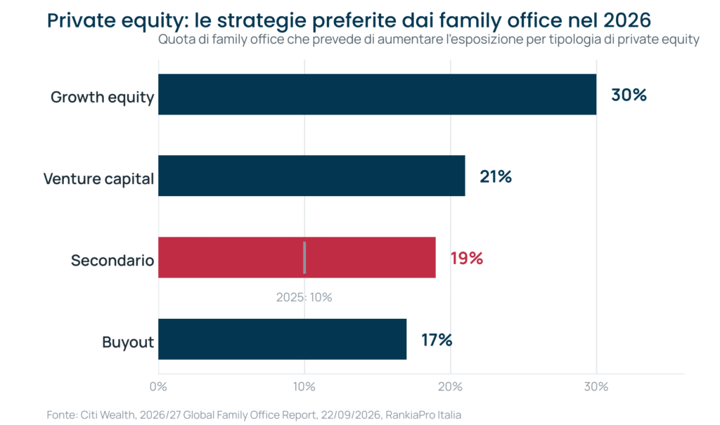
Il 30% dei family office prevede di aumentare le allocazioni in growth equity nei prossimi 12 mesi, contro appena il 7% che pianifica una riduzione: la quota più alta tra le strategie di private equity analizzate dal report. Il venture capital segue al 21%, davanti al secondario (19%) e al buyout (17%). Il growth equity resta la strategia con il maggiore consenso netto tra i family office globali.
Il mercato secondario quasi raddoppia rispetto al 2025
La crescita più marcata riguarda il mercato secondario: il 19% dei family office prevede di aumentare l'esposizione nel 2026, quasi il doppio rispetto al 10% del 2025. Il report attribuisce il balzo al rallentamento delle IPO degli ultimi anni, che spinge sia compratori sia venditori di posizioni di private equity verso il secondario. La tendenza è coerente con la pressione sulle uscite già documentata nel crollo del DPI nel private equity europeo, sceso al 6% nel 2025.
| Strategia di private equity | Family office che prevedono di aumentare l'esposizione (2026) |
|---|---|
| Growth equity | 30% |
| Venture capital | 21% |
| Secondario | 19% |
| Buyout | 17% |
| Distressed | 11% |
| Funds of funds | 8% |
| Hybrid | 6% |
| Mezzanine | 4% |
Le differenze per dimensione: i family office più grandi puntano su venture capital e buyout
La dimensione del family office incide sulle preferenze: chi gestisce oltre 500 milioni di dollari prevede incrementi maggiori in venture capital (25% contro il 15% dei più piccoli), buyout (19% contro 15%) e secondario (21% contro 17%). I family office di minori dimensioni restano concentrati sul growth equity (28%) e mostrano minore propensione verso strategie specializzate come mezzanine e hybrid. I grandi family office abbinano spesso queste allocazioni a processi di due diligence dei gestori di private equity più strutturati.
Differenze regionali: l'Asia Pacifico guida la crescita del growth equity
A livello regionale, l'Asia Pacifico mostra l'appetito più aggressivo per le strategie growth-oriented: il 36% dei family office della regione prevede di aumentare il growth equity, il 26% il venture capital e il 23% il buyout, le percentuali più alte tra tutte le aree geografiche. Nord America ed Europa, Medio Oriente e Africa mostrano invece un interesse più bilanciato tra le diverse strategie di private equity.
La crescita del secondario si inserisce in una tendenza più ampia, già osservata nei fattori che alimentano la crescita dei mercati secondari del private equity. Il dato conferma l'interesse crescente degli investitori istituzionali globali verso soluzioni di liquidità alternative ai canali tradizionali di way-out.
Articoli correlati
 ETF tematici settembre 2026: è il mese della cybersecurity. Difesa europea sempre in testa
Di Rahul Bhushan