Compagnie assicurative e mercati privati: il 76% aumenterà l’allocazione, ma la corsa rallenta

27 OTT, 2026
Di Teresa M. Blesa di RankiaPro


Da quindici anni il Global Insurance Report di BlackRock misura come le compagnie assicurative investono le proprie riserve. L'edizione 2026, basata su un sondaggio condotto tra luglio e agosto su 463 dirigenti di 31 Paesi, che rappresentano oltre 24.000 miliardi di dollari di asset in gestione, conferma il peso dei mercati privati nei portafogli del settore.
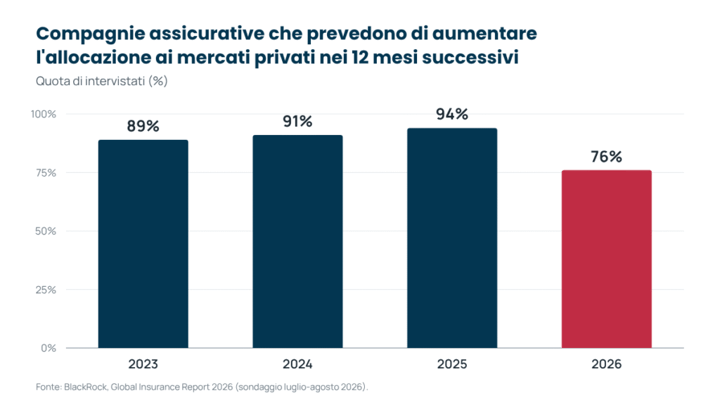
Il dato che cambia è il ritmo. Il 76% delle compagnie prevede di aumentare l'allocazione ai mercati privati nei prossimi 12 mesi, contro il 94% del 2025. Resta una delle letture più alte nella storia dell'indagine, ma segnala il passaggio da una crescita generalizzata a un impiego del capitale più selettivo.
Mercati privati, da nuova scommessa a componente strutturale
Dieci anni fa il quadro era opposto: nel 2016 solo il 16% delle compagnie pianificava di aumentare l'allocazione complessiva agli alternativi illiquidi, quota salita al 39% nel 2017. Da lì la spinta non si è più fermata, nemmeno con il ritorno di rendimenti interessanti sui mercati pubblici: 89% nel 2023, 91% nel 2024 e il picco del 94% registrato nell'edizione 2025 del report.
Nel 2026 la quota scende al 76%, ma nessun intervistato prevede di ridurre l'esposizione: il restante 24% intende mantenerla invariata. Anche l'entità degli aumenti è contenuta. Il 67% delle compagnie prevede un incremento dell'allocazione compreso tra l'1% e il 5%, mentre solo il 9% si spinge tra il 6% e il 9%.
Secondo BlackRock, i mercati privati stanno diventando meno una nuova decisione di allocazione e più una componente consolidata del portafoglio assicurativo. L'attenzione si sposta quindi sulla costruzione del portafoglio, sul valore relativo e sull'implementazione all'interno di target di allocazione già esistenti. Il contesto aiuta: l'82% delle compagnie intende mantenere invariato il proprio profilo di rischio complessivo.
Perché le compagnie vogliono più mercati privati
Tra le compagnie che prevedono un aumento, la motivazione principale resta l'accesso a nuove asset class, citata dal 54% contro il 43% del 2025. Seguono la generazione di reddito (43%) e la diversificazione con minore volatilità (42%). Più distanziati l'aumento del rendimento totale (34%), il valore relativo rispetto ai mercati pubblici (32%) e la protezione dall'inflazione (30%).
Pesano meno, ma restano rilevanti per un investitore con passività di lungo periodo, le migliori tutele e i covenant rispetto ai mercati pubblici (26%) e la ricerca di flussi di cassa a lunga duration, indicizzati all'inflazione o contrattualizzati (22%). Gli obiettivi climatici di portafoglio sono citati solo dal 13%.
Per il report, le ragioni per allocare di più si stanno differenziando in base agli obiettivi di portafoglio e di business di ciascuna compagnia. Non esiste più una spinta comune, ma una somma di esigenze diverse.
Private debt e infrastrutture in testa alle intenzioni di aumento
In tutte le categorie dei mercati privati la risposta più frequente è mantenere l'allocazione invariata. Tra le grandi asset class, però, il private debt raccoglie la quota più alta di intenzioni di aumento (41%), seguito dall'infrastructure equity (38%). Il real estate equity si ferma al 29%, gli hedge fund e gli alternativi liquidi al 26%.
Il private equity è il caso più equilibrato: il 23% delle compagnie prevede di aumentarlo e un altro 23% di ridurlo, mentre il 54% lo manterrà stabile. Nel private debt le preferenze vanno al direct lending (40%), ai private placement investment grade (39%) e ai mutui residenziali (38%).
Nelle infrastrutture spiccano la core infrastructure (38%) e la transizione energetica con le infrastrutture elettriche (33%), mentre le infrastrutture digitali si fermano al 24%.
| Asset class | Aumento | Mantenimento | Riduzione |
|---|---|---|---|
| Private debt (totale) | 41% | 51% | 8% |
| Direct lending | 40% | 48% | 13% |
| Private placement investment grade | 39% | 50% | 11% |
| Mutui residenziali | 38% | 44% | 17% |
| Debito infrastrutturale | 30% | 52% | 15% |
| Special situations/credito opportunistico | 31% | 44% | 23% |
| Infrastructure equity (totale) | 38% | 50% | 13% |
| Core infrastructure | 38% | 47% | 15% |
| Transizione energetica e infrastrutture elettriche | 33% | 45% | 21% |
| Infrastrutture digitali | 24% | 64% | 12% |
| Real estate equity (totale) | 29% | 52% | 19% |
| Private equity (totale) | 23% | 54% | 23% |
| Hedge fund/alternativi liquidi | 26% | 59% | 14% |
Le percentuali indicano la quota di compagnie intervistate, non la variazione delle allocazioni: misurano l'ampiezza delle intenzioni, non l'ammontare di capitale coinvolto.
Un'allocazione invariata non significa un portafoglio fermo
Il report sottolinea che la domanda di mercati privati riguarda la composizione, non solo l'espansione. Tra le compagnie che prevedono di aumentare il peso complessivo dei mercati privati, il 47% intende aumentare la quota del direct lending, contro il 16% di quelle che lasciano invariata l'allocazione totale.
Sulle infrastrutture per la transizione energetica e la rete elettrica la relazione si inverte: le compagnie che mantengono stabile l'esposizione ai mercati privati sono più del doppio propense ad aumentarle (59% contro 25%) rispetto a quelle in espansione. Un'allocazione complessiva invariata può quindi nascondere un riposizionamento significativo, mentre una crescente non implica più investimenti in ogni segmento.
La sfida è integrare i mercati privati nell'ALM
Per Luca Cetrano, CIO di Generali, i private e real asset, sia debito sia equity, "stanno diventando una componente strutturale dei portafogli assicurativi, ma con la maturazione del mercato una maggiore selettività sarà essenziale". Capacità di origination, disciplina di underwriting e protezioni strutturali, aggiunge, faranno sempre più la differenza nei risultati.
Il vero valore, e la vera sfida, secondo Cetrano stanno nell'integrare queste allocazioni nel quadro complessivo di asset-liability management, "invece di trattare i mercati privati solo come una fonte autonoma di rendimento aggiuntivo". Per chi seleziona gestori e strategie di private markets, l'attenzione si sposta così dal se allocare al come costruire e implementare l'esposizione.