Porti turistici, perché il private equity infrastrutturale scommette sulle marine italiane

2 NOV, 2026
Di Teresa M. Blesa di RankiaPro
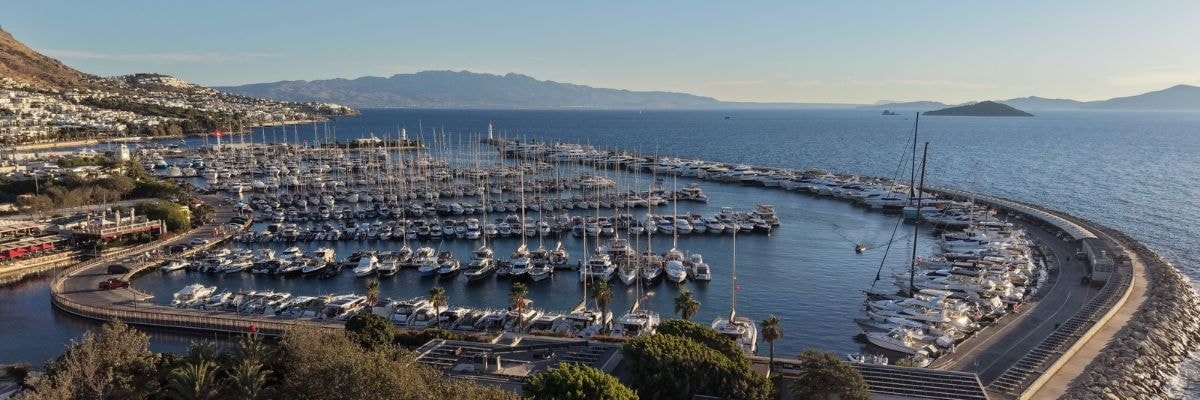


Il mercato dei porti turistici sta diventando un terreno di caccia per il private equity infrastrutturale. Secondo un'analisi di Deloitte rilanciata da AIFI, tra il 2021 e il 2025 nel mondo si sono contate oltre 150 operazioni di M&A sulle marine, 41 delle quali solo nel 2025.
L'Italia è uno dei mercati più promettenti per le aggregazioni: circa 400 approdi e oltre 171mila posti barca, gestiti in larga parte da singoli operatori. Nel 2025 il Paese ha attirato quattro deal, circa il 10% del totale globale, divisi a metà tra acquirenti industriali e investitori finanziari.
Oltre 150 operazioni in cinque anni
Secondo l'analisi Deloitte, il consolidamento è guidato soprattutto dagli operatori industriali strategici, che valgono tra il 30% e il 50% dei deal annui. Gli investitori finanziari, come i fondi infrastrutturali, pesano per il 10-15%. Tra i consolidatori internazionali più attivi figurano gli statunitensi Suntex Marinas, Safe Harbor Marinas, Port 32 e Topside Marinas e l'europeo D-Marin.
Il potenziale di aggregazione resta ampio. In Europa si stima che solo il 10% circa delle marine strutturate faccia parte di gruppi o network organizzati; il resto è gestito da singoli operatori privati o da soggetti pubblici. È questa frammentazione, più dei volumi già registrati, a rendere il settore adatto a strategie di buy-and-build.
Perché i fondi infrastrutturali puntano sulle marine
La tesi d'investimento poggia sulla scarsità dell'offerta. Annunciando l'accordo per rilevare D-Marin, InfraVia ha descritto un mercato con elevate barriere all'ingresso, disponibilità limitata di nuovi posti barca e domanda crescente di infrastrutture di qualità per lo yachting. Sono le caratteristiche che il mercato cerca negli asset infrastrutturali: ricavi ricorrenti e asset difficili da replicare.
I numeri sulla domanda italiana vanno nella stessa direzione. Lo studio Yachting Tourism and Economic Contribution, realizzato da Deloitte per Confindustria Nautica e presentato a ottobre 2026 al 66° Salone Nautico di Genova, quantifica in 5,7 miliardi di euro l'impatto economico diretto generato dal turismo nautico in Italia nel 2025. I superyacht sono appena il 3% della flotta attiva in Italia, ma hanno generato il 42% di quell'impatto.
[GRÁFICO: superyacht-flotta-impatto-economico-italia-2025.png - alt: "Quota dei superyacht sulla flotta attiva in Italia (3%) e sull'impatto economico diretto del turismo nautico (42%) nel 2025"]
Sul lato dell'offerta, lo stesso studio conta 790 infrastrutture portuali, un perimetro più ampio dei soli approdi turistici, e circa 172mila posti barca. La densità è di 7,2 strutture ogni 100 chilometri di costa, contro 9,7 in Francia e 7,5 in Spagna. Solo il 2% dei posti barca è destinato a unità oltre i 24 metri, e Liguria e Toscana concentrano circa metà della capacità per superyacht.
Le valutazioni di riferimento: da D-Marin a Blackstone
Le transazioni recenti offrono alcuni benchmark. A luglio 2026 CVC ha concordato la cessione di D-Marin a InfraVia, che investe tramite InfraVia European Fund VI. Secondo il Financial Times, l'operazione supera 1 miliardo di euro. Sotto CVC, entrata nel 2020, la piattaforma è passata da quattro a nove Paesi e al momento dell'annuncio contava 28 marine e oltre 14.300 posti barca.
Negli Stati Uniti la scala è ancora maggiore. Nell'aprile 2025 Blackstone Infrastructure ha completato l'acquisizione di Safe Harbor Marinas per 5,65 miliardi di dollari. Ad agosto 2026 Safe Harbor ha firmato l'accordo per rilevare MarineMax, proprietaria di IGY Marinas, con un enterprise value di circa 1,5 miliardi di dollari. Il prezzo implica un premio del 96% sulla chiusura di borsa del 30 gennaio 2026, e il closing è atteso entro fine anno.
Italia, chi sta consolidando il mercato
Le quattro operazioni italiane del 2025 censite nell'analisi riguardano Marina d'Arechi, Marina di Brindisi, Marina di Borghetto e Marina di Talamone. A Salerno la spagnola Ocibar, alla prima operazione fuori dalla Spagna, ha rilevato il 25% di Marina d'Arechi; il 75% resta al Gruppo Gallozzi. A Brindisi Marinedi ha acquisito la quota di controllo di un porto da 638 posti barca che già gestiva.
Su Talamone le informazioni non sono univoche. Sales, società del Gruppo Zambernardi, è entrata nel Porto Turistico di Talamone, ma secondo l'analisi ripresa da AIFI l'operazione non è ancora chiusa. Il progetto di trasformazione dell'approdo è stato inoltre oggetto di contenzioso davanti al TAR Toscana. Marina di Borghetto è invece passata a imprenditori turistici locali.
Tra i consolidatori, Marinedi conta un network di 14 porti e, dopo Brindisi, oltre 5.700 posti barca. Secondo AIFI, il gruppo è pronto a investire tra 20 e 40 milioni di euro nel prossimo triennio, anche all'estero tra Adriatico e Mediterraneo, con Trani operativo da inizio 2027.
D-Marin ha fatto dell'Italia il suo principale portafoglio regionale. Nel 2026 ha rilevato Marina di Olbia, con Marina di Olbia Yacht Service e Molo Brin, per un totale di 270 posti barca per unità fino a 150 metri. Più di recente ha acquisito Porto San Rocco a Muggia, 546 posti barca ceduti da Delfin. Le due operazioni si aggiungono alle marine del gruppo in Liguria e Toscana.
Il quadro si completa con IGY Marinas, presente in Sardegna a Portisco, e con il Gruppo Molinas, che secondo AIFI gestisce cinque scali sardi, tra cui Porto Rotondo e Portus Karalis. A Cagliari il gruppo ha annunciato un investimento di 34 milioni di euro per una base per mega yacht. C'è poi la SEPM monegasca, che gestisce Cala del Forte a Ventimiglia, in concessione fino al 2094, e punta al Marina Yachting di Civitavecchia.
Concessioni e burocrazia, le variabili da monitorare
Il principale rischio resta regolatorio. Matteo Molinas, vicepresidente della Rete dei porti sardi, ha osservato che le concessioni dei porti turistici sono state assimilate a quelle dei balneari pur essendo categorie diverse. Un concessionario chiamato a investire, ha sottolineato, non può convivere con l'incertezza.
Anche i tempi autorizzativi pesano sui piani. Per l'ampliamento del Marina di Porto Rotondo, completato nel 2025, Molinas ha riferito di undici anni di conferenze di servizi, e il caso Talamone mostra come contenziosi e opposizioni locali possano rallentare le operazioni. Nella valutazione degli asset, durata residua delle concessioni e certezza dei tempi pesano quanto il numero di posti barca.
Con una quota di marine organizzate in network ancora intorno al 10% in Europa, lo spazio per nuove aggregazioni resta ampio. La partita italiana si giocherà sulla capacità di trasformare un'offerta frammentata in piattaforme in grado di attrarre capitale istituzionale.