Come le compagnie assicurative accedono al private debt: il 90% passa da gestori esterni, il 74% con mandati dedicati

3 NOV, 2026
Di Teresa M. Blesa di RankiaPro


Il private debt è ormai una componente stabile dei portafogli assicurativi. Secondo il Global Insurance Report 2026 di BlackRock, è l'area dei mercati privati in cui più compagnie, il 41%, prevedono di aumentare l'allocazione. Accanto alla domanda su quanto investire, però, ne pesa sempre di più un'altra: come accedere all'asset class.
L'indagine, condotta tra luglio e agosto 2026 su 463 dirigenti di compagnie in 31 Paesi, con oltre 24.000 miliardi di dollari di AuM, offre una risposta netta: il 90% delle compagnie passerà da gestori esterni per investire nel private debt nei prossimi 12 mesi. Il 74% lo farà con mandati dedicati.
Mandati dedicati e fondi: le vie d'accesso al private debt
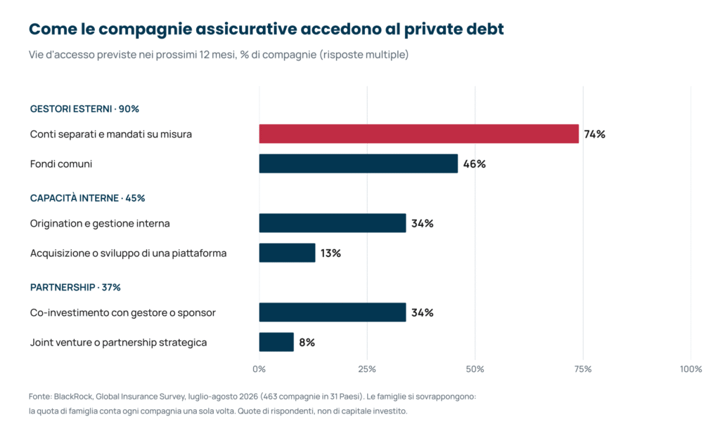
BlackRock raggruppa le vie d'accesso in tre famiglie, che si sovrappongono: gestori esterni (90%), capacità interne (45%) e partnership (37%). Le compagnie non scelgono un solo canale: l'88% prevede di usare più di una via d'accesso.
Tra i gestori esterni, i conti separati e i mandati su misura (74%) superano nettamente i fondi comuni (46%). Sul fronte interno, il 34% prevede di originare e gestire il credito in proprio, mentre solo il 13% punta ad acquisire o costruire una piattaforma. Tra le partnership, il co-investimento con un gestore o uno sponsor raggiunge il 34%, le joint venture si fermano all'8%.
| Via d'accesso | Famiglia | % compagnie |
|---|---|---|
| Conti separati e mandati su misura | Gestori esterni | 74% |
| Fondi comuni | Gestori esterni | 46% |
| Origination e gestione interna | Capacità interne | 34% |
| Co-investimento con gestore o sponsor | Partnership | 34% |
| Acquisizione o sviluppo di una piattaforma | Capacità interne | 13% |
| Joint venture o partnership strategica | Partnership | 8% |
La preferenza per il mandato non è casuale. Secondo BlackRock, le compagnie non decidono solo dove allocare, ma anche come adattare l'investimento al proprio portafoglio, alle passività e ai requisiti di capitale. Un fondo comune offre accesso diversificato; un mandato dedicato permette di costruire l'esposizione su misura del bilancio assicurativo.
Interno ed esterno non si escludono: l'86% combina le due strade
Il dato più rivelatore riguarda la sovrapposizione tra canali. L'86% delle compagnie che prevedono una via d'accesso interna userà anche gestori esterni. Sviluppare una capacità di origination in casa, quindi, non sostituisce il rapporto con le società di gestione. Per BlackRock la questione strategica non è se esternalizzare, ma come combinare competenze interne, gestori e partner.
Lo conferma il modello operativo dichiarato: l'84% delle compagnie si definisce ibrido, con capacità di investimento interne ed esterne. Il 13% gestisce tutto in casa e appena il 3% ha esternalizzato completamente. In EMEA le proporzioni sono quasi identiche (84%, 13% e 2%). Nei prossimi 12 mesi, il 49% prevede di aumentare il ricorso alla gestione esterna.
È una tendenza di lungo periodo. Già nel 2018, ricorda il rapporto, il 98% delle compagnie esternalizzava almeno una parte degli asset nei mercati privati, soprattutto per accedere a competenze specialistiche e contenere i costi. Nel 2025, l'87% stava rivedendo il proprio modello di gestione degli investimenti.
Oltre gli investimenti: partnership anche su capitale e passività
Il rapporto con i gestori non si limita più al portafoglio. L'88% delle compagnie collabora con partner esterni sugli attivi, tramite mandati o co-investimenti. Il 57% coinvolge società di gestione come fornitori di capitale terzo, il 43% nella progettazione di prodotti e solo il 7% nella distribuzione. L'82% ha partnership in almeno due funzioni.
BlackRock legge questi dati come il passaggio da un modello verticalmente integrato a un'architettura modulare, in cui ogni compagnia combina in modo diverso risorse interne e partner. Il settore, sintetizza il rapporto, diventa più modulare ma non più uniforme: ogni assicuratore costruisce la propria combinazione in base a passività, obiettivi e capitale.
Cosa cambia per le società di gestione
Per i gestori, il mandato dedicato significa competere su un terreno diverso dal semplice prodotto. John Rosenthal, CIO di Brighthouse Financial, spiega che ogni gestore utilizzato dalla compagnia sa di essere in concorrenza con gli altri gestori e di dover ottenere risultati per conquistare nuovi flussi.
Cresce anche l'esigenza di trasparenza. Jean-Roch Sibille, CIO di Allianz Life Insurance Company of North America, osserva che la maggiore attenzione dei regolatori alza l'asticella dell'esecuzione: serve selezionare i migliori asset tramite i migliori gestori, con una visione in trasparenza sui flussi di cassa e sulle garanzie sottostanti.
Il nodo operativo sono i dati. Jeff Mauro, CIO di Fortitude Re, racconta di aver lavorato con i propri gestori per ottenere dati tempestivi e standardizzati, una sfida che definisce ancora aperta per tutto il settore. Per le case che puntano ai mandati assicurativi, reporting e look-through diventano parte dell'offerta quanto il rendimento.
Il quadro completa quanto emerso sull'allocazione delle compagnie assicurative ai mercati privati: la domanda resta ampia ma più selettiva. Anche in Italia il private debt cresce con un ruolo centrale dei gestori internazionali: la raccolta è più che raddoppiata, ma il 92% degli investimenti arriva da operatori esteri.