Private debt nelle compagnie assicurative: chi aumenta punta su mutui e direct lending, chi mantiene sui private placement IG

13 NOV, 2026
Di Teresa M. Blesa di RankiaPro


Il private debt è la componente dei mercati privati su cui le compagnie assicurative puntano di più: il 41% prevede di aumentarne il peso nei prossimi 12 mesi. Lo rileva il Global Insurance Report 2026 di BlackRock, basato su un sondaggio di luglio-agosto 2026 tra 463 dirigenti di 31 Paesi, con oltre 24.000 miliardi di dollari di asset.
La media, però, racconta solo metà della storia. L'80% delle compagnie che aumentano il private debt prevede allo stesso tempo di ridurre almeno uno degli otto comparti, e chi lascia invariata l'allocazione sta comunque ricomponendo il portafoglio. A frenare, più del rischio di credito, è il trattamento di capitale.
Più private debt non significa più di tutto
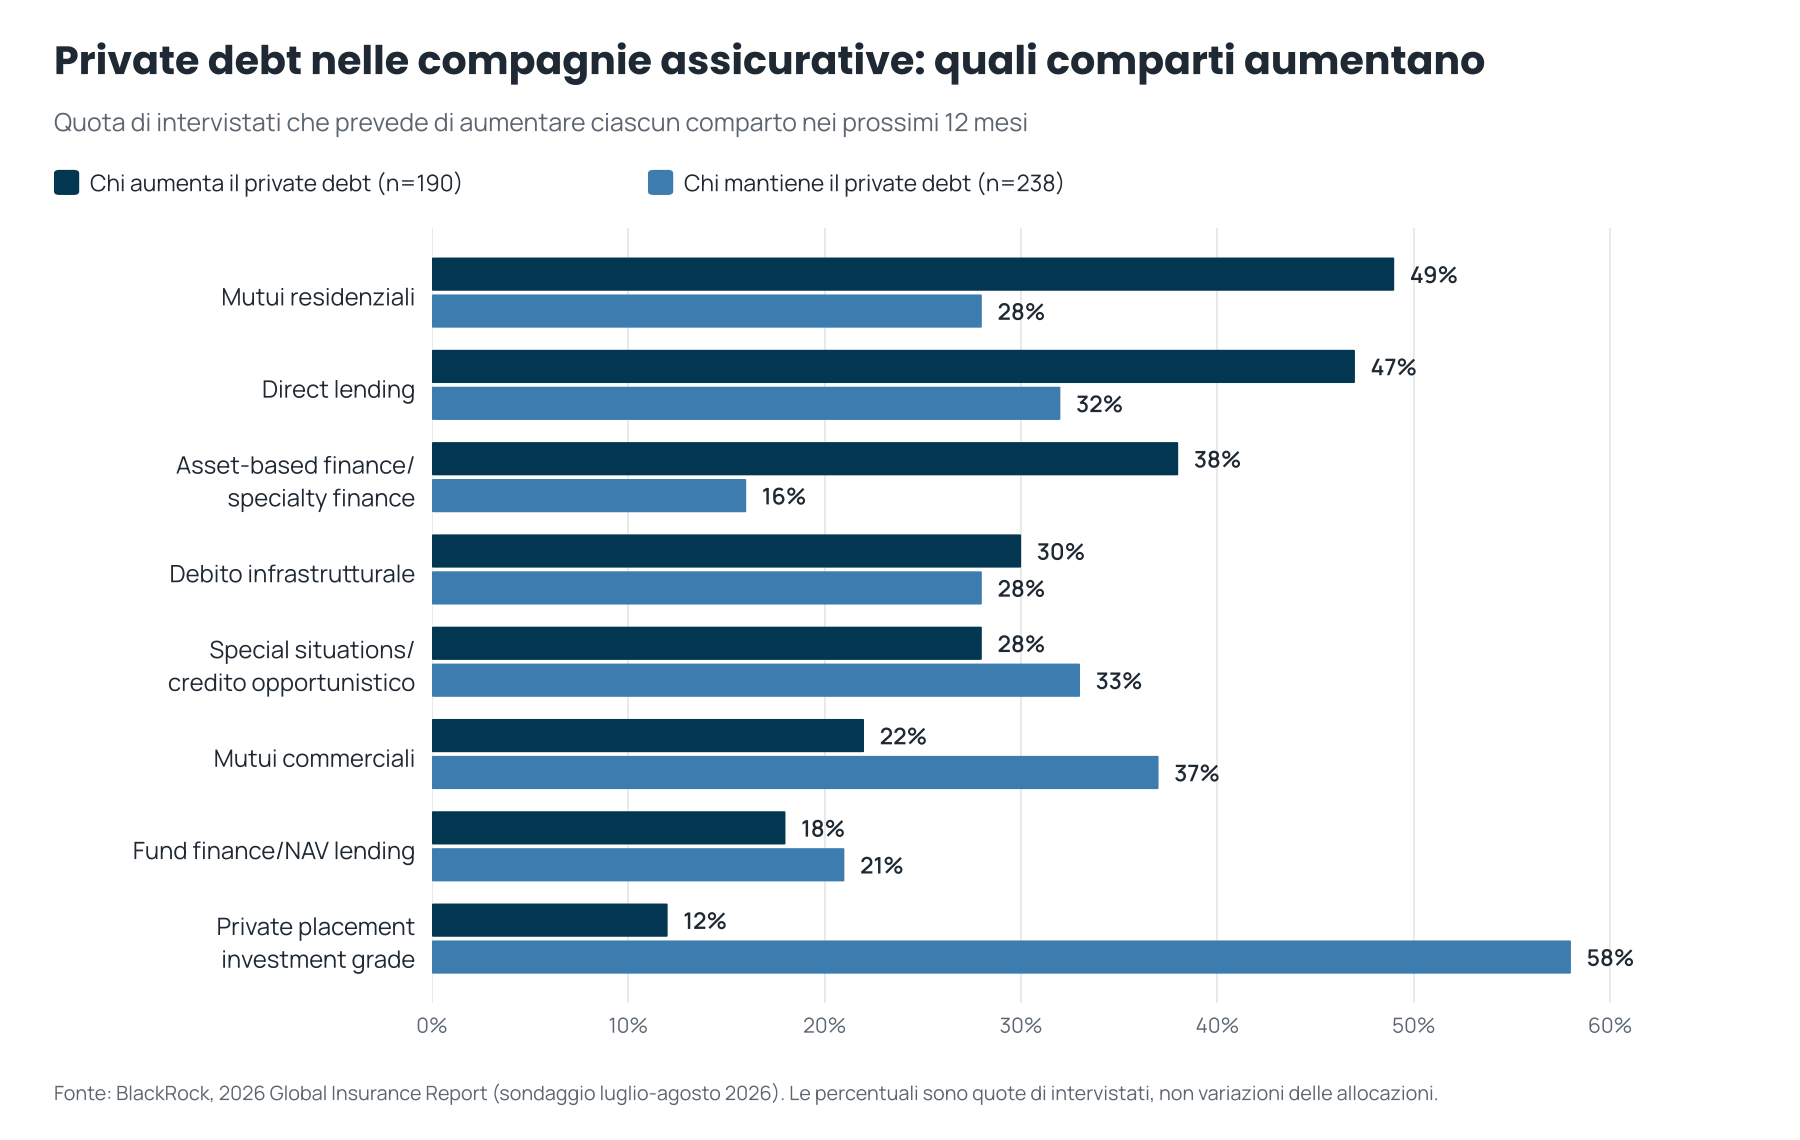
Il campione si divide in tre gruppi: il 41% delle compagnie intende aumentare il peso del private debt nel portafoglio di mercati privati, il 51% mantenerlo e l'8% ridurlo. Tra chi aumenta (190 intervistati) le preferenze sono concentrate: mutui residenziali (49%), direct lending (47%) e asset-based finance/specialty finance (38%) raccolgono la quota più alta di intenzioni di crescita.
All'opposto, solo il 12% di chi aumenta il private debt vuole più private placement investment grade, che l'81% manterrà stabili. Special situations e credito opportunistico sono il comparto più polarizzato: il 28% li aumenterà, ma il 27% li ridurrà. Nel fund finance/NAV lending le riduzioni (21%) superano addirittura gli aumenti (18%).
Il report precisa che le percentuali indicano la quota di intervistati e non la variazione delle allocazioni: misurano quanto sono diffuse le intenzioni, non il capitale coinvolto. I dati sono globali, perché il testo del report non riporta il dettaglio europeo.
Chi mantiene l'allocazione ricompone: private placement IG al 58%
Un'allocazione complessiva invariata non significa un portafoglio fermo. Tra le compagnie che manterranno stabile il peso del private debt (238 intervistati), l'83% prevede di aumentare almeno un comparto riducendone un altro. Le priorità, però, sono quasi speculari rispetto a chi cresce.
I private placement investment grade attirano intenzioni di aumento dal 58% di chi mantiene, contro il 12% di chi aumenta l'esposizione complessiva. Lo schema si inverte per i mutui residenziali (28% contro 49%) e per l'asset-based finance (16% contro 38%). I mutui commerciali piacciono di più a chi mantiene (37% contro 22%), ma in questo gruppo sono anche il comparto con più riduzioni previste (24%).
Il direct lending resta trasversale: lo aumenterà il 47% di chi cresce e il 32% di chi mantiene. Per BlackRock il dato più rivelatore non è la direzione delle allocazioni, ma quali strategie attirano capitale.
| Comparto | Chi aumenta il private debt: aumento | Chi aumenta il private debt: riduzione | Chi mantiene il private debt: aumento | Chi mantiene il private debt: riduzione |
|---|---|---|---|---|
| Mutui residenziali | 49% | 19% | 28% | 15% |
| Direct lending | 47% | 8% | 32% | 16% |
| Asset-based finance/specialty finance | 38% | 12% | 16% | 19% |
| Debito infrastrutturale | 30% | 12% | 28% | 17% |
| Special situations/credito opportunistico | 28% | 27% | 33% | 21% |
| Mutui commerciali | 22% | 15% | 37% | 24% |
| Fund finance/NAV lending | 18% | 21% | 21% | 22% |
| Private placement investment grade | 12% | 7% | 58% | 14% |
Il primo freno è il capitale, non il credito
Quasi nove compagnie su dieci indicano preoccupazioni che vanno oltre la qualità del credito sottostante. Il trattamento regolamentare e di capitale è la prima preoccupazione sul private debt (56%) e resta in testa anche per il private debt con rating investment grade (48%).
Seguono il rischio di liquidità e di uscita (46%), il deterioramento della qualità creditizia (44%) e il rischio di concentrazione (43%). Default e ristrutturazioni sono citati dal 32%, la trasparenza delle valutazioni dal 24%. Chiudono la classifica standard di underwriting deboli (18%), covenant inadeguati (14%) e conflitti di interesse (12%).
Sul segmento investment grade cambia l'enfasi. La liquidità pesa meno (37%), mentre salgono il deterioramento del credito (46%) e soprattutto la trasparenza delle valutazioni, citata dal 37% contro il 24% del private debt nel suo complesso.
| Preoccupazione | Private debt | Private debt investment grade |
|---|---|---|
| Trattamento regolamentare o di capitale | 56% | 48% |
| Rischio di liquidità e di uscita | 46% | 37% |
| Deterioramento della qualità creditizia | 44% | 46% |
| Rischio di concentrazione | 43% | 39% |
| Default e ristrutturazioni | 32% | 28% |
| Trasparenza delle valutazioni | 24% | 37% |
| Standard di underwriting deboli | 18% | 17% |
| Covenant inadeguati | 14% | 17% |
| Conflitti di interesse | 12% | 14% |
Solvency II e vincoli di capitale: perché pesano sulle scelte
Il report cita esplicitamente Solvency II, insieme al regime statunitense RBC, tra i vincoli di capitale con cui i vertici delle compagnie devono bilanciare rendimento, liquidità e utili. Il peso di questi vincoli emerge anche nella gestione del capitale: quelli regolamentari, di solvibilità e delle agenzie di rating sono l'ostacolo più citato (60%).
Gli obiettivi vanno nella stessa direzione: il 66% delle compagnie usa gli strumenti di capital management per migliorare l'efficienza del capitale e il 59% per rispondere a vincoli regolamentari, di rating e di solvibilità. Si spiega così perché, sul private debt, il trattamento di capitale preoccupi più del rischio di credito.
Jean-Roch Sibille, CIO di Allianz Life Insurance Company of North America, osserva nel report che la maggiore attenzione dei regolatori, dai rating privati alla modellizzazione degli asset strutturati, non cambia la logica dell'asset class. Alza però l'asticella dell'esecuzione: selezionare i migliori asset dai migliori gestori e sapere con precisione cosa si possiede, con visibilità sui flussi di cassa e sulle garanzie sottostanti.
Una scelta di comparto, filtrata dal capitale
La domanda di private debt delle compagnie assicurative è sempre meno una scelta di asset class e sempre più una scelta di comparto, filtrata dal capitale. Nella sezione di approfondimento del report, Michael Patterson, cofondatore e co-presidente di HPS Investment Partners, sottolinea che accedere al direct lending in un formato compatibile con le esigenze regolamentari e di ALM è decisivo per ottenere risultati.
Le modalità con cui le compagnie accedono al private debt, dai mandati dedicati ai gestori esterni, sono analizzate nel nostro approfondimento sulle vie d'accesso. Il quadro complessivo delle intenzioni sui mercati privati, infrastrutture comprese, è invece nell'articolo su compagnie assicurative e mercati privati.