Europa, sei anni senza crescita reale della ricchezza (+0,5% sul 2019): risparmiare di più non basta

6 OTT, 2026
Di Teresa M. Blesa di RankiaPro


L'Allianz Global Wealth Report 2026, pubblicato il 29 settembre da Allianz Research, conferma un altro anno record per la ricchezza privata mondiale: le attività finanziarie lorde delle famiglie hanno raggiunto 268.400 miliardi di euro (+8,6%). Ma il dato nominale nasconde un quadro molto più fragile per l'Europa occidentale.
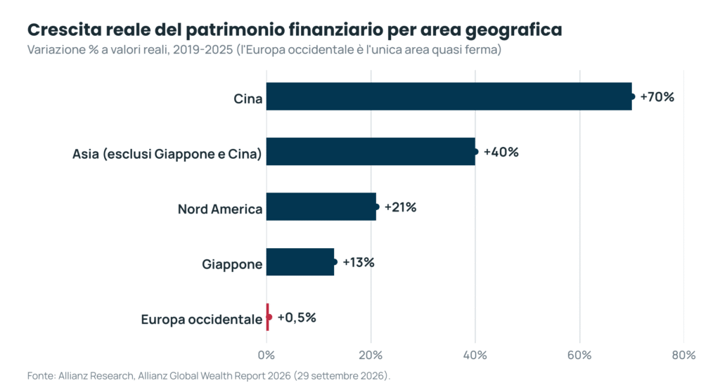
In termini reali, le attività finanziarie dell'Europa occidentale restano infatti solo dello 0,5% sopra il livello del 2019: sei anni senza una crescita netta del potere d'acquisto. Il problema, secondo Allianz, non è quanto si risparmia, ma come quel risparmio si trasforma in ricchezza.
Sei anni fermi: l'eccezione europea nel record globale della ricchezza
Il confronto regionale mostra quanto l'Europa occidentale sia rimasta indietro dal 2019. Nello stesso periodo, le attività finanziarie reali sono cresciute del 70% in Cina, del 40% in Asia (esclusi Giappone e Cina), del 21% in Nord America e del 13% in Giappone. Con un +0,5%, l'Europa occidentale è stata l'unica area ad attraversare una sostanziale stagnazione del potere d'acquisto.
A livello globale, le attività finanziarie nominali sono cresciute di quasi il 50% dal 2019, ma in termini reali l'aumento si ferma al 23%: il potere d'acquisto resta solo il 5% sopra i livelli del 2021. Parte del record 2025, quindi, riflette l'aumento dei prezzi più che nuova ricchezza reale.
| Area | Crescita reale patrimonio dal 2019 | CAGR nominale 2006-2025 | Crescita nominale 2025/2024 |
|---|---|---|---|
| Europa occidentale | +0,5% | +3,7% | +4,5% |
| Nord America | +21% | +5,9% | +9,2% |
| Giappone | +13% | +2,0% | +6,5% |
| Asia (esclusi Giappone e Cina) | +40% | +8,7% | +9,8% |
| Cina | +70% | +14,7% | +11,1% |
Il problema non è il risparmio, ma la sua trasmissione in ricchezza
Nell'ultimo decennio le attività finanziarie nordamericane sono cresciute in media del 6,9% annuo, contro il 3,9% dell'Europa occidentale. Il paradosso è che le famiglie europee hanno risparmiato relativamente di più: il 2,4% del patrimonio esistente ogni anno, contro il 2,1% di quelle nordamericane. A fare la differenza sono i rendimenti di mercato, non lo sforzo di risparmio.
Secondo Allianz, le plusvalenze di mercato hanno generato il 71% della crescita del patrimonio finanziario nordamericano nell'ultimo decennio, contro appena il 36% in Europa occidentale. Il risultato è che le attività statunitensi sono cresciute di 3,1 punti percentuali in più rispetto a quelle europee, nonostante lo sforzo di risparmio relativo fosse superiore in Europa.
Il meccanismo richiama da vicino il cosiddetto saver-to-investor gap quantificato da altre analisi di settore anche per l'Italia, dove la ricchezza potenziale persa per l'eccesso di liquidità rispetto a un portafoglio azionario diversificato è stata stimata fino a 192 miliardi di euro nel decennio 2015-2025 in Italia.
L'esempio tedesco: più risparmio non significa più rendimento
La Germania illustra bene il meccanismo. Il patrimonio finanziario tedesco è cresciuto del 6,0% annuo nell'ultimo decennio, un ritmo relativamente solido, ma ottenuto con un risparmio fresco pari al 3,9% del patrimonio esistente ogni anno, quasi il doppio del tasso nordamericano. Le plusvalenze di mercato hanno contribuito solo per il 33% alla crescita tedesca, meno della metà della quota nordamericana.
La composizione del portafoglio spiega il divario
La differenza affonda le radici anche nella composizione dei portafogli. Le famiglie nordamericane detengono il 60,7% delle proprie attività finanziarie in titoli (azioni, obbligazioni e fondi), un dato superiore alla media globale record del 46,9%. In Europa occidentale la struttura resta più bilanciata: in Italia i titoli pesano il 54,0% del patrimonio, mentre nei Paesi Bassi dominano assicurazioni e pensioni con il 50,4%.
Ne abbiamo approfondito i dettagli guardando al caso italiano, dove il patrimonio finanziario è salito del 7,4% nel 2025, più del doppio della media dell'Europa occidentale, grazie proprio a una maggiore esposizione ai titoli rispetto ad altri mercati del continente.
Conslusione
Per chi seleziona fondi, il messaggio di Allianz è chiaro: la composizione del portafoglio pesa quanto, se non più, dello sforzo di risparmio. Per il 2026 Allianz prevede una crescita delle attività finanziarie globali del 9%, in rallentamento al 5-6% annuo nel medio periodo, con mercati azionari sempre più dipendenti dagli utili societari legati all'intelligenza artificiale.
Un'eventuale correzione del 25% sull'S&P 500 potrebbe cancellare circa 27.000 miliardi di dollari di ricchezza delle famiglie statunitensi, pari al 14% del patrimonio netto totale, secondo le stime di Allianz. Per l'Europa, il rischio resta opposto e strutturale: senza una maggiore esposizione ai mercati azionari, il recupero del potere d'acquisto perso dal 2019 potrebbe richiedere ancora diversi anni.