Semiconduttori e IA: perché il rally del settore non è ancora finito

23 SET, 2026
Di Teresa M. Blesa di RankiaPro
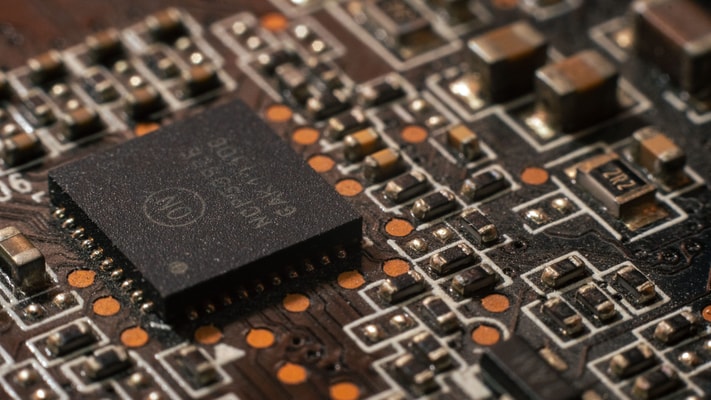


I semiconduttori hanno di nuovo attirato l'attenzione dei mercati questa settimana, dopo che l'entusiasmo per i nuovi sviluppi dell'intelligenza artificiale ha fatto schizzare le quotazioni del settore. L'episodio ricorda quanto la narrazione dell'IA continui a dettare il ritmo del mercato azionario globale, ben oltre le grandi tecnologie americane che fino ad ora avevano concentrato gran parte dell'attenzione degli investitori.
Dietro il titolo ci sono domande di fondo: quale ruolo svolge ogni regione nella catena del valore dei chip, se il ciclo di investimento nell'infrastruttura dell'IA ha ancora strada da fare, e come interpretare la crescente disparità di rendimenti tra le aziende. Di seguito, quattro società di gestione patrimoniale offrono prospettive complementari su queste questioni chiave per l'investitore professionale.
Perché le azioni dei semiconduttori spinte dall'IA stanno salendo?
Il detonatore immediato è stato l'entusiasmo generato dal nuovo agente di intelligenza artificiale presentato da Meta, che ha riacceso l'appetito degli investitori per l'intera catena del valore dei semiconduttori. Il movimento si inserisce in un ciclo di investimento nell'infrastruttura dell'IA che diverse gestioni considerano ancora lontano dall'esaurirsi, anche se le opinioni differiscono su quali regioni e aziende siano meglio posizionate per catturarlo.
Lo stesso impulso illustra come un singolo annuncio possa muovere un intero settore sensibile alla spesa in infrastruttura tecnologica. Per gli investitori, la sfida non è identificare il prossimo catalizzatore a breve termine, ma capire quali geografie e anelli della catena del valore concentrano la crescita strutturale dell'IA.
Infrastruttura dell'IA: perché guardare oltre le grandi tecnologie?
Yan Taw Boon, direttore delle strategie tematiche per l'Asia in Neuberger, sottolinea che è sempre più difficile evitare le grandi tecnologie data la loro importanza negli indici globali, ma sostiene che gli investitori non hanno bisogno di concentrare la loro esposizione in un pugno di aziende americane per partecipare alle tendenze della digitalizzazione e dell'intelligenza artificiale. A suo parere, l'ascesa delle infrastrutture dell'IA si estende a settori come l'energia, l'edilizia e l'automazione industriale.
Boon sottolinea anche l'attrattiva del triangolo d'oro dei semiconduttori formato da Taiwan, Giappone e Corea del Sud, dove numerose medie imprese forniscono materiali e componenti essenziali. A suo parere, diversificare tra geografie e capitalizzazioni permette di partecipare alla crescita strutturale senza il rischio di concentrazione di scommettere solo sulle grandi tecnologie.
Quale ruolo svolge l'Europa nell'industria dei semiconduttori?
Joran Mambir, specialista di prodotto in J. Safra Sarasin Sustainable AM, spiega che la strategia europea si concentra sulla produzione in nodi maturi, riflesso delle forze industriali e automobilistiche della regione più che di un'ambizione di competere in logica o memoria di ultima generazione. Ricorda che il progetto di Intel a Magdeburgo, pensato per chip avanzati, è stato annullato nel luglio 2025, lasciando l'Europa senza produzione attiva in nodi all'avanguardia.
Tuttavia, Mambir sottolinea che l'Europa occupa posizioni chiave in attrezzature critiche: ASML detiene il monopolio della litografia EUV, ASM International guida la deposizione per strati atomici e Besi si distingue nel bonding ibrido. A ciò si aggiunge la leadership europea nei semiconduttori analogici e di potenza, con STMicroelectronics, Infineon e NXP.
Per questo motivo, conclude che il futuro europeo non passa per raggiungere Taiwan in nodi avanzati, ma per rafforzare i suoi vantaggi differenziali.
Correzione di mercato o fine del ciclo dell'intelligenza artificiale?
Alex Stauffacher, analista di azioni in Conviction Equities (boutique di Vontobel), insieme a Florence Kuang, responsabile della gestione del portafoglio clienti, collocano l'ondata di vendite di giugno 2026 in un modello noto: dubbi sul ritorno dell'investimento in IA, timori di una fine del ciclo e concorrenza cinese. A loro parere, il mercato sovrastima questi rischi, dato che l'investimento e la moderazione dei prezzi delle memorie non indicano un eccesso di offerta.
Stauffacher e Kuang sostengono che il ciclo dell'IA è in una fase iniziale rispetto a episodi precedenti, come gli smartphone o il cloud, che hanno impiegato più di otto anni per rallentare la loro crescita al di sotto del 20%. Indicano che il capex degli iperscalatori potrebbe aggirarsi intorno ai 745.000 miliardi di dollari quest'anno, finanziato sempre più con debito, che considerano un segnale di allarme moderato.
Tuttavia, avvertono che la scarsità di offerta potrebbe impiegare del tempo per risolversi, dato che gran parte degli investimenti di TSMC, Samsung o SK Hynix si realizzerà oltre il 2030. Pertanto, concludono che le valutazioni attuali, sebbene elevate, sono ancora lontane dalla bolla puntocom.
Perché la dispersione del mercato favorisce la selezione attiva dei valori?
Alex King, analista della strategia di investimento, e Joshua Riefler, responsabile della segnalazione dei prodotti, entrambi di Wellington Management, osservano che, nonostante la calma apparente degli indici, la volatilità a livello di valori è aumentata e le correlazioni tra le aziende sono scese a livelli insolitamente bassi. A loro parere, la concentrazione e l'esposizione a singoli valori possono pesare più della volatilità degli indici.
King e Riefler sottolineano che una maggiore dispersione amplia le opportunità per gli investitori attivi, poiché i fondamentali aziendali guadagnano peso. Inoltre, indicano che una maggiore diversità nella leadership del mercato azionario riduce la dipendenza da pochi valori.
Conclusione
Le quattro prospettive puntano alla stessa idea: il ciclo di investimento in semiconduttori e IA conserva il percorso, ma richiede sfumature. Non basta più seguire un pugno di grandi tecnologie americane; l'opportunità si divide tra geografie, anelli della catena del valore e aziende con profili diversi. La sfida consiste nel combinare convinzione strutturale con disciplina nella selezione, monitorando l'offerta, la domanda e la dispersione dei rendimenti.